Pokud jste před mateřskou nebo během ní začala podnikat, určitě přemýšlíte, jak to budete mít s daňovým přiznáním. Článek je zaměřený na mateřskou dovolenou, tedy období krátce před a po narození dítěte (celkem 28 týdnů v případě narození jednoho dítěte). Během něj pobíráte peněžitou pomoc v mateřství. Před mateřskou jste podnikala a zároveň si dostatečně dlouho platila pojištění, takže máte nárok na peněžitou pomoc v mateřství. Během jejího pobírání nesmíte osobně podnikat. Takže pokud jste třeba lektorka angličtiny, nemůžete vést osobně lekce.
Klíčové situace a jejich daňové dopady
Jestliže jste před mateřskou dovolenou využívala paušální daň, v jejím placení pokračujete i během mateřské. Na jaře příštího roku pak nepodáváte daňové přiznání, protože při paušální dani tuto povinnost nemáte.
Pokud jste byla před mateřskou dovolenou zaměstnaná, podnikala na vedlejší poměr a podnikáním jste si vydělala více než 50 tisíc korun za rok, musíte podat daňové přiznání. Pokud jste si vedlejším podnikáním vydělala méně než 50 tisíc korun za rok, daňové přiznání podávat nemusíte. Ale máte povinnost na finanční úřad poslat čestné prohlášení, že z důvodů minimálních příjmů nepodáváte daňové přiznání.
Nyní se podíváme na třetí situaci: Byla jste zaměstnaná, nastoupila jste na mateřskou dovolenou a nově rozjíždíte podnikání.
Příklady a jejich dopady na daňové přiznání
-
Petra byla zaměstnaná jako kadeřnice. V červenci 2025 nastoupila na mateřskou dovolenou. Po pár měsících si chce přivydělat. V lednu 2026 si zřídí živnostenské oprávnění a stane se vedlejší OSVČ. Na jaře 2026 daňové přiznání za rok 2025 nepodává, protože v roce 2025 ještě nepodnikala.
-
Třetí varianta: Petra mohla začít podnikat dřív. Třeba v říjnu 2025. Pokud by si celkem vydělala víc než 50 tisíc korun, musí na jaře 2026 podat daňové přiznání. Od svého zaměstnavatele by si do 15. února 2026 vyžádala potvrzení o zdanitelných příjmech, protože do přiznání musí uvést všechny své příjmy - ty ze zaměstnání i z podnikání.
-
Pokud Petra začala podnikat v říjnu 2025, ale do konce roku by si nevydělala víc než 50 tisíc korun, nemusí na jaře 2026 daňové přiznání podávat. Ale má povinnost na finanční úřad poslat čestné prohlášení, že z důvodů minimálních příjmů nepodává daňové přiznání.
Práce na dohodu o provedení práce (DPP) během mateřské
Pokud při mateřské dovolené vezmete brigádu na dohodu o provedení práce a v roce 2026 si vyděláte do 12 000 Kč měsíčně, váš zaměstnavatel zdaní částku srážkovou daní 15 %. Někdy se vyplatí dobrovolně podat daňové přiznání - zejména tehdy, když si můžete uplatnit slevy na dani. Stejně platí i v situaci, kdy jste u zaměstnavatele nepodepsala růžové prohlášení a zaměstnavatel vám neuplatňoval slevu na dani. I tady může být výhodné si daňové přiznání podat.
Mateřská dovolená a daň z příjmů: osvobození a slevy
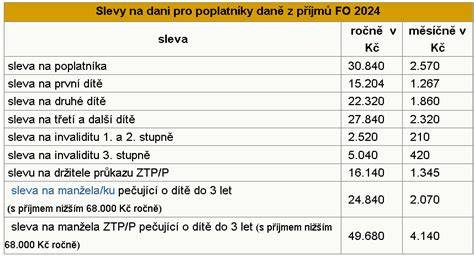
Pokud jste zjistily, že daňové přiznání musíte podávat, možná přemýšlíte, zda do něj uvádíte i mateřskou. Příjem z mateřské je osvobozený od daně z příjmů, a to do částky 36násobku minimální mzdy. Pokud má jeden z manželů jen velmi nízké příjmy a pečuje o dítě do 3 let, může si ten druhý ve svém daňovém přiznání uplatnit slevu na manželku/manžela ve výši 24 840 Kč. Naopak rodičovský příspěvek, který čerpáte na rodičovské dovolené, se do limitu nepočítá.
Může se stát, že dokud budete na mateřské, váš manžel si slevu nebude moci uplatnit. Pokud máte v oblasti daní mezery, můžete využít bezplatnou daňovou poradnu a interaktivní formuláře na serveru Mesec.cz pro výpočty a zorientování se v ročním zúčtování a daňových povinnostech.
Roční sleva na poplatníka a roční zúčtování daně
Každý zaměstnanec má nárok na základní daňovou slevu na poplatníka ve výši 2570 Kč měsíčně a 30840 Kč ročně. Roční sleva na poplatníka činí 30840 Kč i v případě výkonu závislé činnosti nebo samostatné výdělečné činnosti pouze po část letošního roku, a to bez ohledu na další okolnosti. Příklad Veroniky: během ledna až července 2024 zaplatila na daňových zálohách 24010 Kč. V ročním zúčtování daně, které za ni provede zaměstnavatel, se uplatní sleva na poplatníka ve výši 30840 Kč a vznikne nárok na daňový přeplatek ve výši 12850 Kč (5 měsíců × 2570 Kč).
Roční zúčtování daně během mateřské: pokud zaměstnankyně nemá povinnost podávat daňové přiznání, může o roční zúčtování daně požádat zaměstnavatele i v době na mateřské dovolené. Pro letošek platí termín 1. dubna; bez sankce však podáte přiznání nejpozději 8. dubna, daň ale musíte mít zaplacenou nejpozději do 7. dubna, aby vám nezačaly nabíhat úroky z prodlení.
Časté otázky a praktické rady
- Pokud máte hypotéční odpočet, může ho uplatnit i ten, kdo byl na mateřské dovolené. Mohou nastat specifické situace, kdy lze odpočty uplatnit i zpětně nebo ve spojení s dalšími slevami. Vhodné je požádat o roční zúčtování a nechat přeplatek vrátit zaměstnavatelem.
- Pokud během roku pracujete na DPP a máte limit 12 000 Kč měsíčně, zdanění probíhá srážkovou daní. Uplatnění slev na dani a rozhodnutí podat daňové přiznání může být výhodné.
- U daňového přiznání se Mateřská dovolená započítává jen v určitém rámci, a to podle toho, zda si uplatníte slevu na vyživovanou manželku/manžel, a zda váš roční příjem odpovídá limitům pro uplatnění slev.
- Pokud máte zdanitelné příjmy jen částečně v roce a zbytek roku jste na MD/RD, odečítáte položky za měsíce, kdy na nich vznikl nárok. Daňové slevy se uplatňují za celý rok, pokud to vyžaduje vyúčtování či daňové přiznání.
Různé situace a odpovědi od odborníků
Některé dotazy z diskuzí ukazují, že živnostník na MD musí řešit, jaké doklady doložit a kdy podat daňové přiznání. Například: Transfery a dědictví se do daně nezahrnují; odčitatelné položky uplatňujete za měsíce, kdy vznikl nárok (např. hypotéky). Daňové slevy a roční zúčtování mohou být pro některé maminky na MD velmi výhodné.
Pokud jste na mateřské dovolené a hledáte, zda a jak získat přeplatek daně, řešení bývá jednoduché: požádejte o roční zúčtování u svého zaměstnavatele (pokud máte pouze jeden zdroj příjmu) a využijte slevy na poplatníka a ostatní slevy, které vám náleží. Při kombinaci MD/RD a rozjetého podnikání sledujte limity pro vydělání a povinnost podat daňové přiznání.
Jak požádat o mateřské a rodičovské dávky v Kanadě 🇨🇦 | Podrobný průvodce (dávky EI)
| Situace | Plnění daňových povinností | Rychlá doporučení |
|---|---|---|
| Paušální daň během MD | Nepodáváte daňové přiznání na jaře | Pokračujte v placení paušálu, považujte roční zúčtování |
| Vedlejší OSVČ po MD | Podání daňového přiznání, pokud přesáhnete 50 tisíc Kč | Shromaďte všechnu dokumentaci a potvrzení od zaměstnavatele |
| DPP během MD | Záleží na výši měsíčního výdělku; srážková daň 15 % | Zvažte daňové přiznání pro uplatnění slev |