Živnostník nemůže zaměstnat svou manželku nebo manžela. Řešením je uplatnění režimu spolupracujících osob dle § 13 zákona č. 586/1992 Sb. Pokud manžel/ka, registrovaný partner/ka nebo jiné osoby, žijící ve společně domácnosti, pomáhají živnostníkovi například s administrativou, lze rozdělit příjmy a výdaje OSVČ na spolupracující osobu/osoby. Příbuzenský vztah se nevyžaduje, viz § 21e odst. 4 ZDP.
Co obnáší role spolupracující osoby
Osoba spolupracující má stejné povinnosti jako OSVČ - je nutné oznámit zahájení spolupráce FÚ §39 odst.1 ZDP, OSSZ §48 odst.1 písm. a) zákona č. 582/1991 Sb. a ZP (zdravotní pojišťovně) §10 odst. 3 zákona č. Viz §13 odst. 4 zákona č. 586/1992 Sb. na a od poplatníka, který je v režimu paušální daně dle § 7a zákona č. 586/1992 Sb. Poměr rozdělení příjmů a výdajů na spolupracující osobu nemusí odpovídat skutečnému podílu spolupráce. U spolupracujících osob musí být výše podílu na příjmech a výdajích stejná.
Věci, které je třeba vědět před započetím spolupráce
OSVČ může rozdělovat veškeré příjmy a výdaje z podnikání na spolupracující osobu - včetně úprav dle §24 a §25 (odpisy, paušály na dopravu). Nepřevádí se však úpravy dle §23 a §5 uváděné v příloze 1 tabulce E. Podíl na zisku (rozdíl mezi příjmy a výdaji) nesmí překročit limity; u manžela/manželky lze rozdělit až 50 % základu daně, ale nejvýše 540 000 Kč za zdaňovací období a 45 000 Kč za každý započatý měsíc spolupráce. Pokud je spolupracující osobou osoba žijící ve společně hospodařící domácnosti, není nutné, aby šlo o příbuzné; např. družka či družebnicka mohou rovněž spolupracovat.
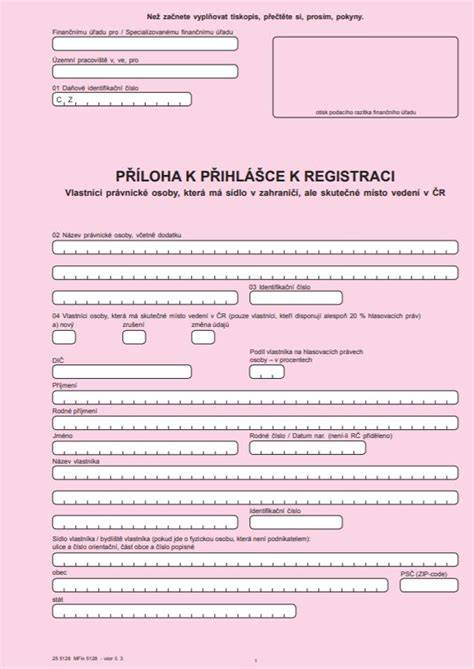
U spolupracující osoby platí stejné povinnosti ohledně registrace a placení záloh na sociální a zdravotní pojištění jako u běžné OSVČ. Spolupracující osoba musí podat přihlášku k registraci k dani z příjmů fyzických osob do 15 dní od dne, kdy přijala příjem ze samostatné činnosti. Pro zdravotní pojištění a důchodové pojištění se však musí zaregistrovat jako OSVČ před zahájením spolupráce a oznámit datum zahájení spolupráce.
Specifika mateřské a rodičovské v kontextu spolupracujících osob
Máte-li na mateřské dovolené nebo pobíráte rodičovský příspěvek, můžete podnikat jako vedlejší činnost. S rodičovským příspěvkem můžete podnikat bez omezení; ovšem pokud pobíráte peněžitou pomoc v mateřství (PPM) z nemocenského pojištění, podnikat po tuto dobu nemůžete osobně, přičemž lze zajistit chod podnikání prostřednictvím spolupracující osoby či zaměstnance. Dále je možné rozdělovat příjmy i výdaje na spolupracující osobu i při paušálních výdajích dle §7 ZDP, ale nejprve je nutné stanovit paušální výdaje ze svých celkových příjmů a teprve poté rozdělit částku nad tento limit.
Rodičovský příspěvek lze čerpat po dobu až 4 let (u více dětí i déle), a výše rozdílně rozložená dle zvolené varianty. Délka rodičovského příspěvku a jeho výměra ovlivňují podmínky zdravotního a sociálního pojištění, stejně jako výši záloh na budoucí období. Zdravotní pojištění se platí 13,5 % z vyměřovacího základu (většinou zisku, u paušálních výdajů dle §7 z rozdílu). Sazba sociálního pojištění je 29,2 % z vyměřovacího základu (55 % zisku). Při nízkém zisku může být sociální pojištění minimálně nízké nebo i neplacené.
Praktické příklady a pravidla
- Případy rozdělení na manželku/manžela: lze rozdělit až 50 % základu daně, nejvýše 540 000 Kč za rok, a nejvíce 45 000 Kč za každý započatý měsíc spolupráce.
- Spolupracující osoba může mít i vlastní příjmy jako OSVČ. Není nutné, aby měla živnostenské oprávnění - pokud ho má živnostník, může to být výhodné pro plnění povinností.
- U rodinného závodu podle § 700 až § 707 OZ mohou být spolupracujícími osobami i členové rodiny, bez nutnosti společné domácnosti, pokud splní podmínky rodinného závodu.
- Nejprve je nutné určit paušální výdaje ze svých celkových příjmů a až poté rozdělit výdajově poskytnutou část na spolupracující osobu.
- Nelze rozdělovat příjmy a výdaje na děti do konce povinné školní docházky a na děti, na které se v daném měsíci uplatňuje daňové zvýhodnění; část rozdělení musí být vyrovnána.
Specifika u různých režimů daně a důležité poznámky
Institut spolupracující osoby lze využít i při paušální dani, ale nelze na poplatníka v režimu paušální daně rozdělovat příjmy a výdaje jako na spolupracující osobu. Případné rozdělení se týká pouze standardních režimů daně a podléhá limitům uvedeným v § 13 ZDP.
Podmínky pro plátcovství zdravotního a důchodového pojištění pro spolupracující osoby vycházejí z registrace a oznámení zahájení spolupráce; spolupracující osoba musí být registrována a hlášena do příslušných systémů včas a správně.
Případové studie a ilustrativní výpočty
Nároky na důchod a náhrady za péči o dítě se odvíjejí od tzv. náhradních dob pojištění, které se započítávají do doby pojištění pro nárok na důchod. Doba péče o dítě do čtyř let se započítává jako náhradní doba, a během této doby nevzniká povinnost platit pojistné na důchodové pojištění; pokud však doba péče překračuje určité mantinely, vyplatí se uvážit paušální výdaje a rozložit si přerozdělení na spolupracující osobu podle § 13 ZDP.
Přehled hlavních pravidel a povinností
- Spolupracující osoba musí být registrována a oznámit zahájení spolupráce na FÚ, OSSZ a zdravotní pojišťovně.
- Podíl na příjmech a výdajích musí být u spolupracující osoby vyvážený - 50 % na podílích na příjmech a výdajích, pokud je to manžel/ka, nebo pokud jde o rodinný závod, mohou platit jiné podmínky.
- Rozdělení může být využito i v případech, kdy spolupracující osoba má nízké vlastní zdanitelné příjmy, nebo když hrozí vyšší daňová zátěž z progresivní sazby.
- Spolupracující osoba může mít i vlastní OSVČ; registrace z pohledu zdravotního a důchodového pojištění je klíčová pro správné nastavení povinností.
- Rodičovský příspěvek a mateřská dovolená ovlivňují možnosti podnikání a placení pojistného; během mateřské dovolené může podnikání pokračovat jen prostřednictvím spolupracující osoby nebo externích pracovníků.
Práva při mateřské a rodičovské dovolené: Od odchodu po návrat
Často kladené otázky
- Mohou být spolupracujícími osobami i děti? Ano, ale existují omezení týkající se věku a ukončení povinné školní docházky.
- Musí spolupracující osoba mít vlastní živnost? Ne nutně; pokud má jinou živnost, může to být výhodné pro plnění formalit.
- Co když spolupracující osoba žije mimo společnou domácnost? Ano, lze, pokud jde o rodinný závod nebo jiné případy definované zákonem.
- Jaké jsou limity pro rozdělení při manželství? Maximálně 50 % základu daně, s limitem 540 000 Kč za rok a 45 000 Kč za každý započatý měsíc spolupráce.
Je důležité si uvědomit, že zákon o spolupracujících osobách není jen o daňových pravidlech, ale i o sociálním a zdravotním pojištění. Správné nastavení a provedení rozdělení vyžaduje pečlivé plánování a případně konzultaci s účetním či daňovým poradcem.
tags: #spolupracujici #osoba #na #rodicovske #dovolene #ossz