Rozrostla se vaše rodina o nového člena? Nezapomeňte požádat o daňové zvýhodnění na dítě nebo další děti v domácnosti. Článek doporučujeme i těm z vás, kdo už máte potomky odrostlé. Daňové zvýhodnění na dítě nebo také sleva na dítě, je sleva na dani, kterou uplatníte v rámci výpočtu své daně z příjmů plynoucích z pracovní činnosti. Řídí se zákonem o daních z příjmu č. Úzce souvisí s daňovým bonusem, který přijde ke slovu, pokud půjde vaše daň do plusu.
Podmínky nároku a kdo všechno může slevu uplatnit
Za zletilého do dovršení 26 let věku, jestliže nemá přiznaný invalidní důchod pro invaliditu 3. Za přípravu na budoucí povolání se považuje prezenční studium na vysoké škole, nikoli dálkové (kombinované). Každý, kdo má dostatečný příjem, který plyne z pracovní činnosti = zaměstnání či podnikání, nikoli pouze z pronájmů nebo jiných zdrojů. Konkrétně se jedná minimálně o šestinásobek minimální mzdy, což pro letošní rok činí 113 400 Kč hrubého. Zvýhodnění uplatňuje vždy jeden z rodičů. V rámci daňového přiznání za rok 2023. Lhůta vychází na pondělí 1. dubna 2024. Elektronické podání má termín o měsíc delší. Tady bonus uplatníte v rámci daňového přiznání za rok 2024. Daňové zvýhodnění můžete uplatnit i měsíčně. Poprvé uplatníte daňové zvýhodnění v měsíci, kdy se dítě narodilo. Opět to závisí na výši vaší roční hrubé mzdy. Pokud přesáhne 113 400 Kč, dostanete po ročním zúčtování daně přeplatek. To platí i v případě, že čerpáte měsíční daňové bonusy. Od prvního měsíce, kdy se dítě narodí. Stavte se v mzdové účtárně s rodným listem a potvrzením o neuplatnění slevy na dítě od druhého partnera. Pokud partner/ka pracuje, zaměstnavatel tento dokument vyplní. U studujících dětí doložte za rok 2023 také potvrzení o studiu (prezenčním). Získáte slevu na studenta. Pokud neuplatňujete daňové zvýhodnění měsíčně, zohlední ho zaměstnavatel v ročním zúčtování daní na začátku roku 2024, respektive 2025 v případě roku následujícího. Musíte o něj ale požádat, a to do 15. února. Pokud jste zaměstnaní, doneste do účtárny rodný list dítěte a potvrzení o neuplatnění slevy na dítě od partnera/partnerky. Nahlaste, zda budete slevu na dítě uplatňovat měsíčně, nebo ročně. Pokud ročně, nezapomeňte do 15. Pokud jste OSVČ, slevu uplatníte v rámci svého daňového přiznání, s řádným termínem 1. 4. 2024, případně o měsíc později při elektronickém podání. Daňové zvýhodnění můžete čerpat jen u jednoho zaměstnavatele. Pravděpodobně zvolíte toho, kde máte nejvyšší příjmy. U něj podepište tzv. Bonus na dítě vám finanční úřad vyplatí, pokud je vaše daňové zvýhodnění na děti vyšší než vypočtená daň z příjmu. Na daňový bonus máte nárok jako zaměstnanci i podnikatelé. Minimální výše bonusu, kterou vám stát vyplatí, je 100 Kč. Maximální limit stát v roce 2021 zrušil. Od příštího roku v daňovém přiznání nepočítejte se slevami na studenta ani školkovné. Tyto daňové slevy od příštího roku zcela končí. Sleva na studenta činila 4 020 Kč ročně.
Jak funguje sleva na dítě a kdy na ni máte nárok
Jako rodiče, kteří žijí v jedné domácnosti s nezaopatřenými dětmi, máte nárok na daňovou slevu na dítě. Poradíme vám, kdy se vás sleva na dítě týká a co potřebujete k tomu, abyste ji dostali. Slevu na dítě můžete uplatnit na každého vyživovaného potomka, který s vámi žije ve společné domácnosti. K uplatnění daňového bonusu na dítě musíte překročit jistou příjmovou hranici. V zaměstnání se do této částky počítá hrubá mzda a v podnikání příjmy, nikoliv zisk. Pokud máte dítě ve střídavé péči, je na vaší dohodě, kdo z vás daňové zvýhodnění využije. Můžete ho dokonce uplatnit oba - ale jen v poměrné výši. Dohodu o poměrném uplatnění slevy na dani uzavřete písemně. Pokud vaše dítě do 26 let studuje a pracuje zároveň, můžete na něj uplatnit daňové zvýhodnění bez ohledu na výši jeho výdělku. Může mít dítě i hlavní pracovní poměr? Ano. I když má dítě uzavřenou pracovní smlouvu na plný úvazek (HPP), pracuje na DPP/DPČ nebo podniká jako OSVČ, nárok na daňové zvýhodnění vám zůstává, dokud trvá jeho studium a věk nepřekročil 26 let.
Daňová sleva vs. daňový bonus
Sleva na dani vs. Slevy na dani odečtete z vypočtené daně z příjmů, která poté může klesnout maximálně na nulu. Daňové zvýhodnění uplatníte až po odečtení všech slev na dani. Od této částky pak odečtete ještě plnou výši daňového zvýhodnění na dítě a oproti slevám můžete klesnout i do záporných čísel. Jako zaměstnanec můžete uplatnit slevu na dítě ve své měsíční mzdě. Stačí o to požádat v růžovém Prohlášení poplatníka, které podepisujete ve mzdové účtárně. Každý měsíc vám pak zaměstnavatel vypočítá daň z příjmu sníženou o slevy na dani. Z této částky pak odečte ještě slevu na dítě. Zaměstnanci nemusí uplatňovat slevu na dítě měsíčně, ale klidně jen jednou ročně při ročním zúčtování příjmů. Daňový bonus tak nebudete dostávat každý měsíc, ale stát vám ho vrátí jako součást únorové nebo březnové mzdy v následujícím roce. Pro OSVČ je mechanismus slevy stejný jako při zaměstnání. Rozdíl je pouze ten, že vám s uplatněním slevy nepomáhá mzdové oddělení, ale vyřizujete si ho sami. V daňovém přiznání odečtete své příjmy a výdaje za uplynulý rok, spočítáte si daňovou povinnost, zohledníte zaplacené zálohy na dani a připočítáte všechny slevy na dani včetně daňového zvýhodnění na dítě. Pokud se dostanete do záporné daně, finanční úřad vám ji po odevzdání daňového přiznání proplatí.
Kolik sleva na dítě stojí a jak ji počítat
Výše slevy se liší podle počtu vašich dětí splňujících podmínky pro získání daňového zvýhodnění. Za 1. za 2. Rodič se třemi dětmi si tak každý měsíc odečte z daní 5 447 Kč. Nemáte-li doma dítě se ZTP/P průkazem, nezáleží na tom, jak děti seřadíte. Pokud máte například tři děti a podmínky pro uplatnění daňového zvýhodnění splňuje jen to nejmladší, stejně ho vždy započítáte jako 1. Máte dvě děti, Lukáše a Aničku. Lukášovi je 22 a v září dokončil vysokou školu, zatímco Aničce je 10 a studuje základku. Z toho plyne, že od ledna do září jste měli dvě vyživované děti a od října do prosince jedno. Slevu na 1. dítě tak uplatníte po dobu 12 měsíců (Anička) a slevu na 2. S výpočtem slevy na děti zaměstnanců vám pomůže účetní software Money. Ing. Ivan Macháček
Tento text shrnuje hlavní pravidla u uplatňování daňového zvýhodnění na dítě v různých situacích (zaměstnání, OSVČ, střídavá péče, děti studující i pracující). Daňovým zvýhodněním na dítě se zabývají tři ustanovení zákona č. 586/1992 Sb., o daních z příjmů, ve znění pozdějších předpisů (dále jen "ZDP"): § 35c ZDP - obecná úprava daňového zvýhodnění, § 35d ZDP - řeší u poplatníka s příjmy ze závislé činnosti, § 38l ZDP - způsob prokazování nároku na daňové zvýhodnění u zaměstnavatele. ZÁKLADNÍ PODMÍNKY UPLATNĚNÍ DAŤOVÉHO ZVÝHODNĚNÍ Poplatník daně z příjmů fyzických osob má nárok podle § 35c ZDP na daňové zvýhodnění na vyživované dítě žijící s ním ve společně hospodařící domácnosti na území členského státu EU nebo státu tvořícího Evropský hospodářský prostor, pokud neuplatňuje slevu na dani z titulu investičních pobídek. Výše daňového zvýhodnění na dítě za rok 2022 v Kč Jedná-li se o dítě, kterému je přiznán nárok na průkaz ZTP/P, zvyšuje se na ně částka daňového zvýhodnění na dvojnásobek, přičemž nárok na dvojnásobek částky daňového zvýhodnění se prokazuje buď průkazem ZTP/P, nebo rozhodnutím o přiznání průkazu ZTP/P. Za vyživované dítě poplatníka se dle § 35c odst. 6 ZDP považuje dítě vlastní, osvojenec, dítě v péči, která nahrazuje péči rodičů, dítě, které přestalo být u tohoto poplatníka z důvodu nabytí plné svéprávnosti nebo zletilosti v pěstounské péči, dítě druhého z manželů, vlastní vnuk nebo vnuk druhého z manželů, pokud jeho rodiče nemají dostatečné příjmy, z nichž by mohli daňové zvýhodnění uplatnit, pokud je: nezletilým dítětem, zletilým dítětem až do dovršení 26 let, jestliže mu není přiznán invalidní důchod pro invaliditu třetího stupně a soustavně se připravuje na budoucí povolání podle zákona č. 117/1995 Sb. o státní sociální podpoře (§ 12 až § 14 ZSSP), nemůže se soustavně připravovat na budoucí povolání nebo vykonávat výdělečnou činnost pro nemoc nebo úraz, z důvodu dlouhodobě nepříznivého zdravotního stavu je neschopno vykonávat soustavnou výdělečnou činnost. Daňové zvýhodnění můžete uplatnit i při částečném splnění podmínek a v jednotlivých měsících. Pokud máte vyživované dítě s invaliditou III. stupně nebo s průkazem ZTP/P, výše zvýhodnění se může lišit. Podmínkou je, že máte i nadále přiznanou invaliditu I., II., nebo III. stupně. Pokud podáváte daňové přiznání sami, můžete najít aktuální formuláře na webu Finanční správy. Základní sleva na invaliditu a její rozšíření jsou uvedeny v textu.
Střídavá péče a dohody o uplatnění
Pokud máte střídavé péči, může se v jednom kalendářním měsíci uplatnit daňové zvýhodnění na dítě jen jeden poplatník. V jedné měsíční období tedy nebudou mít oba rodiče nárok na daňové zvýhodnění současně. Důležité je, aby si v daném měsíci neuplatňovali daňové zvýhodnění druhý z rodičů. Tímto způsobem lze řešit situace, kdy nastává střídavá péče. V praxi lze doporučit uplatnit daňové zvýhodnění na děti až po skončení roku formou ročního zúčtování daně nebo podáním vlastního daňového přiznání. Dohodu o poměrném uplatnění slevy na dani uzavřete písemně. V takových případech lze uplatnit slevu poměrně - např. první půlrok uplatní slevu jeden rodič a druhý půlrok pak druhý z rodičů. U střídavé péče bývá nejvíce sporů o to, kdo má na slevu nárok. Modelový příklad: Manželé Procházkovi jsou rozvedení a mají střídavou péči o dceru. Dohodli se, že slevu uplatní otec za první polovinu roku a matka za druhou. Paní Malá má tři děti, z toho jedno je zdravotně postižené. Při uplatňování slevy na dítě dochází často k typické chybě, kdy toto zvýhodnění uplatní oba z rodičů. To může vést až k tomu, že budou muset doplatit rozdíl v dani, a dokonce se vystavují riziku sankcí. Jakmile nastane měsíc, kdy dítě přestane nebo začne splňovat podmínky pro vaše uplatnění slevy na dítě, stále můžete toto daňové zvýhodnění na dítě uplatnit.
Ukázky výpočtů a praktické scénáře
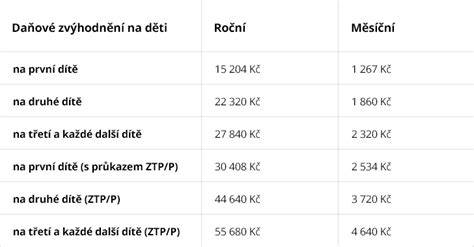
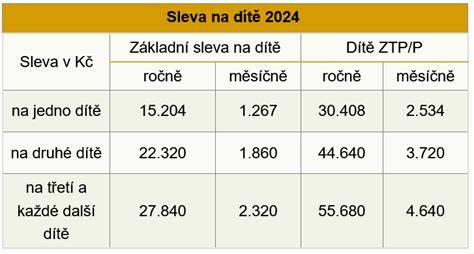
Modelový příklad: Daňové zvýhodnění na dítě v roce 2024 - první dítě 15 204 Kč ročně, druhé 22 320 Kč, třetí a každý další 27 840 Kč ročně. Při více dětech lze slevu rozdělit mezi rodiče; pořadí dětí není pevně dáno zákonem, lze ho upravit podle dohody. Pokud je sleva vyšší než daňová povinnost, vzniká daňový bonus. Zaměstnanci uplatňují slevu přes zaměstnavatele, OSVČ v daňovém přiznání. U střídavé péče může být vhodné vypracovat čestné prohlášení o tom, který z rodičů slevu uplatní a na jaké období. Daňové zvýhodnění se může uplatnit i během studia a práce zároveň, dokud dítě do 26 let nedovršilo věku nebo do ukončení studia. Je-li dítě narozené v daném měsíci, lze sleva uplatnit také v tom měsíci.
Formality a podklady pro uplatnění
U zaměstnanců zaměstnavatel vyžaduje prohlášení poplatníka a rodný list dítěte; u starších dětí potvrzení o studiu, případně potvrzení, že druhý rodič neuplatňuje slevu. OSVČ uplatňuje slevu při podání daňového přiznání. Pokud si rodiče střídají péči, je nutné dodat čestné prohlášení a určit pořadí uplatnění. Pokud si rodiče nejsou schopni dohodnout, řeší roční zúčtování daně nebo samostatné daňové přiznání. Daňové zvýhodnění lze uplatnit u jednoho zaměstnavatele, u kterého byl podán prohlášení; pokud má poplatník nízký roční příjem, může získat slevu jen do výše vypočtené daně z příjmu. Prohlášení k dani je možné jen u jednoho zaměstnavatele. Daňový bonus uplatníte jen tehdy, pokud vaše daňová povinnost je nižší než výše slevy. V případě povinností podání daňového přiznání, lze uplatnit daňové zvýhodnění i z dalších příjmů, např. z pronájmů. Příjem ze zaměstnání a podnikání se počítá dohromady pro nárok na bonus, pokud překročí šestinásobek minimální mzdy.
Operativní souhrn klíčových pravidel
- Daňové zvýhodnění na dítě lze uplatnit u vyživovaného dítěte ve společné domácnosti do 18 let, nebo do 26 let při studiu.
- Jednoznačné pořadí dětí pro uplatnění je nutné stanovit, zvláště při střídavé péči; slevu může uplatnit jen jeden z rodičů v daný měsíc.
- Pracující dítě může mít i hlavní pracovní poměr a nárok na zvýhodnění trvá po dobu studia do 26 let.
- Daňové slevy se odečítají od daně, zatímco daňový bonus vzniká, když hledaná sleva překročí daňovou povinnost.
- Pro uplatnění měsíčně je třeba vyplnit prohlášení k dani a dodat potřebné doklady v mzdové evidenci.
- V rámci ročního zúčtování lze slevu uplatnit i zpětně, pokud nebyla uplatněna během roku.
- V případě OSVČ postupuje obdobně, ale slevu si uplatní sám v daňovém přiznání.
Často kladené otázky a praktické dohody
Pokud se dohodnou bývalí manželé, kdo a kdy bude uplatňovat slevu, lze nastavit pevnou dohodu o rozdělení slev po měsících. Příklady ukazují, že v nejpřínosnějším řešení je rozdělení slev rovnoměrně podle počtu dětí a počtu měsíců. Daňové zvýhodnění je výsostně právo poplatníka a rozhodnutí o uplatnění je na něm, nikoli na soudu. Příjem ze zaměstnání a další příjmy se započítávají pro nárok na daňový bonus; pokud je příjem pod limitem šestinásobku minimální mzdy, nárok na bonus nemusí vzniknout. Na závěr lze uplatnit daňové zvýhodnění na dítě vždy jen jedním poplatníkem - jedním z rodičů, a to v jednotlivých měsících v závislosti na dohodě a splnění podmínek.