Být připravený na nemilá překvapení, která život přináší, není složité. Životní pojištění Můj život 2 se postará nejenom o vás, ale také o nenadálé zdravotní problémy ostatních členů vaší rodiny. Dětské pojistky mohou vedle rizik spojených s drobnými úrazy krýt i rizika závažných nemocí a rizika spojená s trvalými zdravotními následky z důvodu úrazu či nemoci. Vlastně - měly by krýt především rizika vážných nemocí a trvalých následků úrazů a nemocí.
Životní pojištění pro děti můžete sjednat krátce po narození; některé pojišťovny nabízejí sjednání již od 6 měsíců věku dítěte. Pojistník je ten, kdo smlouvu sjednává a hradí, a v případě pojistné události je plnění vyplaceno dítěti nebo jeho zákonným zástupcům. Pojistné plnění bývá vypláceno i v případě počátečního stádia rakoviny. Dětské pojistky mohou mít spořící složku, ale často bývá lepší rozdělit pojištění a spoření do samostatných produktů.
Co by mělo být v ideálním dětském pojištění?
- Riziko vážných nemocí a trvalých následků úrazu: pojistná částka minimálně 1 000 000 Kč pro trvalé následky a minimálně 500 000 Kč pro závažné nemoci.
- Progrese plnění: může zajistit vyšší výplaty u vážných postižení, ale bývá spojena s vyšší cenou pojistky.
- Denní odškodné a hospitalizace: doplňkové připojištění pro pokrytí ztraceného příjmu během léčení a pobytu v nemocnici.
- Využití úrazových a nemocních výloh: připojištění na denní odškodné, trvalé následky, invalidita a ošetřovné.
- Spořící složka versus samostaté spoření: spořicí složky v životním pojištění nemusí vždy být nejvýhodnější; často je lepší posílit samotné rizikové krytí a spořit samostatně (např. stavební spoření).
Pojišťovny často nabízejí ve společné smlouvě rodičů a dětí výhodnější podmínky než u samostatných smluv. Důležité je zvážit, zda pojištění zahrnuje nejen úrazy, ale i vážné nemoci a dlouhodobé léčebné výdaje. Pro mladé rodiče bývá klíčové, aby pojištění pokrývalo výpadek příjmu, pokud musí zůstat s nemocným dítětem doma.
Na kolik pojišťovat a jak cílit krytí
Pojišťovny uvádějí nízké měsíční platby, často několik desítek až stovek korun dle výše krytí. Důležité je nastavit adekvátní pokrytí vážných následků úrazu a vážných nemocí. Pokud dítě začíná samostatně pohybovat, je vhodné zvážit pojištění zhruba od nástupu do školky. Pojistka by měla chránit hlavně před vážnými nemocemi a trvalými následky, ať už z důvodu nemoci nebo úrazu.
Pokud zvažujete spojení pojištění s investiční složkou, zvažte, zda skutečně potřebujete spoření v rámci pojistky. Poradky Dana Míchalová upozorňuje, že nevýhodné smlouvy bývají investiční pojištění, které nezajistí krytí rizik a navíc nepotěší výnosem. Většinou je vhodnější mít čistě rizikové pojištění a spoření řešit samostatně.
Specifika pojištění dětí a praktická využití
- Dětské pojištění je možné sjednat u většiny pojišťoven; pojistník je ten, kdo smlouvu platí a je vázán podmínkami smlouvy.
- V případě pojistné události je vyplacena částka dítěti, nebo jeho zákonným zástupcům.
- U některých produktů lze rozšířit o ošetřovné, denní odškodné či hospitalizaci, aby bylo možné kompenzovat výpadek příjmu rodičů.
- Čekací doba pro plnění bývá krátká; u některých rizik (např. úraz) bývá výplata možná i bez čekací doby.
- Progrese plnění může zvýšit výplatu u vážných postižení, ale zvyšuje i cenu pojištění.
Podrobnosti výluk a konkrétní seznam vážných nemocí se liší mezi pojišťovnami. Důležité je důkladně pročíst smlouvu, prostudovat výluky a stanovit vhodné limity pojistného krytí. U dětských pojištění je vhodné myslet i na výdaje spojené s péčí o dítě, nároky na lékařskou a rehabilitační péči, a také na případné úpravy domácnosti či speciální pomůcky.
Praktické ukázky a situace
- Honzík, 10 let: pojištění Náš život do 25 let, pojistné 633 Kč/měsíc; trvalé následky 3 493 200 Kč, léčení úrazu 134 000 Kč, hospitalizace 481 000 Kč.
- Anička, 6 let: pojištění Náš život do 25 let; pojistné 404 Kč/měsíc; trvalé následky 500 000 Kč, léčení úrazu 500 Kč/den, na cestách dvojnásobné plnění při dopravní nehodě.
V případě nehody je výplata často vyplacena ihned po doložení lékařské zprávy; u některých pojišťoven je možné dopředu poskytnout plnění po stanovení diagnózy. Dětské pojištění tedy slouží nejen jako ochrana proti nákladům na léčení, ale i jako finanční podpora při výpadku příjmu rodičů a nákladech na rehabilitaci či speciální pomůcky.
Další související aspekty a rady
- Rodiče by měli zvážit i vlastní pojištění; v důsledku ztráty příjmu rodičů by pojištění dítěte samo o sobě nemuselo pokrýt všechny výdaje rodiny.
- Je možné sjednat společné pojištění rodičů a dětí, které bývá výhodnější než dvě samostatné smlouvy.
- Řádně si prostudujte výluky a rozsah onemocnění, která pojišťovna pokrývá; některé vážné nemoci nemusí být zahrnuty v obvyklých listech.
- Naučte se, jak nahlásit pojistnou událost; rychlá komunikace urychlí výplatu pojistného plnění a sníží stres.
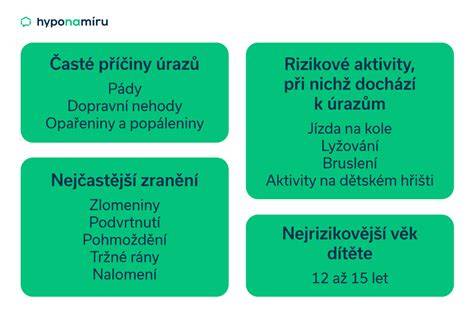
Český trh nabízí širokou škálu produktů pro děti; důležité je vybrat takový produkt, který odpovídá rodinné situaci, sportovním aktivitám dítěte a očekávané délce pojištění. Srovnat pojištění a konzultovat s odborníkem pomůže získat nejvhodnější krytí bez zbytečných nákladů.
Potřebuji životní pojištění?
Pokud chcete srovnání cen životního pojištění pro děti a konkrétní nabídky, rádi pomůžeme a nabídneme nezávazné poradenství. Nezapomeňte pravidelně aktualizovat podmínky pojištění v závislosti na věku dítěte a změnách rodinné situace.
Rychlá rekapitulace klíčových bodů
- Dětské pojištění by mělo kryt vážné nemoci, úrazy a trvalé následky; minimální doporučená pojistná částka: 1 000 000 Kč pro trvalé následky, 500 000 Kč pro vážné nemoci.
- Rozvažte progresivní plnění a denní odškodné; rozhodnutí ovlivní výšku pojistného a rychlost plnění.
- Uvažujte o společné pojistce rodičů a dětí pro lepší cenové podmínky a související výhody.
- Včasné nahlášení pojistné události urychlí vyplácení pojistného plnění; zákonná lhůta pro nahlášení je až čtyři roky.
- Nezapomeňte na vlastního pojištění; v případě ztráty příjmu rodiny by pojištění dítěte samotné nemuselo pokrýt vše.