Pádem do exekuce byla pohledávka na pojistném a penále přes 65 tisíc korun.
To byl rok 2013 a dluh u Všeobecné zdravotní pojišťovny měl pan Karel.
V průběhu let se k němu přidávaly další, v součtu více než 400 tisíc.
Od července roku 2015 exekutor prováděl srážky ze mzdy jeho manželce, paní Marcele, a to i přesto, že to bylo v rozporu s novelou exekučního řádu.
A srážky pokračovaly i poté, co pan Karel loni zemřel.
Zjištění, že vymáhání dluhu manžela bylo roky neoprávněné, ukazuje na zřejmý problém v postupu.
„To byl moment, kdy se klientka začala ptát, jestli je to v pořádku, a ukázalo se, že v jejím případě pojišťovna a exekutorský úřad postupovaly v rozporu se zákonem i v době, kdy manžel žil,“ upozorňuje advokátka Kristýna Dolejšová Kabelová.
Exekutor tak neoprávněně vymohl více než 350 tisíc korun na závazek manžela, za který, přestože vznikl v době trvání manželství, měl nést odpovědnost pouze pan Karel (po nabytí účinnosti ustanovení občanského zákoníku lednem 2014).
Boj o zastavení exekuce
Paní Marcela se po těchto zjištěních na podzim roku 2022 domáhala částečného zastavení exekuce.
Pojišťovna, ani exekutorský úřad s tím ale nesouhlasily.
Pojišťovna argumentovala mylně tím, že exekuční příkaz byl vydán ještě před nabytím účinnosti zákona, který chrání manželky/manžely dlužníků.
Navíc trvala na tom, že dluh na pojistném a penále je součástí společného jmění manželů.
Soud však dospěl k závěru, že návrh na zastavení exekuce byl oprávněný, a exekuci zastavil.
Peníze z nepřípustně vymoženého plnění i poměrnou část nákladů uložil pojišťovně a exekutorskému úřadu vrátit.
Tím však příběh seniorky, vdovy po panu Karlovi, nekončí.
V únoru 2023 bylo v dnes již zastavené exekuci vymáháno bezmála 427 tisíc korun, k tomu je třeba přičíst nárok exekutora 78 tisíc.
Přitom dle soudu měla být mzda paní Marcely postihnuta maximálně pro vymáhání dluhu 65 tisíc, který vznikl v letech 2010 až 2012 a tehdy ještě náležel do společného jmění manželů.
Pokračující jednání pojišťovny v rozporu s dobrými mravy
Reakcí na výzvu k navrácení neoprávněně vymoženého plnění sledovala Všeobecná zdravotní pojišťovna opět především vlastní prospěch.
Z požadované částky odečetla peníze zaplacené například srážkami z důchodu či přeplatku jiné exekuce pana Karla.
Zbylo 201 tisíc, ze kterých srazila s odvoláním na tříletou promlčecí lhůtu dle občanského zákoníku vše, co bylo vymoženo před červencem 2020.
Na účet paní Marcele poslala necelých 79 tisíc a připojila zprávu: „…je nám líto, že pro Vás nemáme příznivější informace.“
„Námitka promlčení vznesená Všeobecnou zdravotní pojišťovnou byla nejenže v rozporu s dosavadní rozhodovací praxí soudů, ale navíc i v rozporu s dobrými mravy, protože jak pojišťovna, tak exekutorský úřad roky postupovaly v rozporu se zákonem.“
Na místě by bylo uznání pochybení a vrácení neoprávněně vymožených peněz klientce bez dalších obstrukcí.
Je na pováženou, že bez právního zastoupení by klientka byla bez šance uspět,“ podotýká advokátka Kristýna Dolejšová Kabelová.
201 tisíc zpátky na účtu neprávem ochuzené klientky
Aby bylo spravedlnosti učiněno zadost, obdržela pojišťovna předžalobní výzvu, aby klientce vrátila do koruny celých 201 tisíc.
Sociální pojištění má jednu relativně příjemnou vlastnost: když nevyděláváte, nemusíte ho platit.
Sami nesete odpovědnost za to, co to může znamenat pro váš budoucí starobní důchod nebo invalidní důchod.
Podobně je to s nemocenským pojištěním: povinně ho platí zaměstnanci, ostatní ho platit nemusí, ale nemají pak nárok na případně dávky nemocenského pojištění, jako je nemocenská a peněžitá pomoc v mateřství.
U zdravotního pojištění totéž neplatí.
Pokud ho za vás nehradí zaměstnavatel nebo stát - což se děje v přesně vymezených případech - musíte platit sami.
Jinak nabíhá penále.
Když dluh neřešíte, můžete se spolehnout, že ho dřív nebo později začne řešit exekutor.
Zdravotní pojišťovny nenechávají pohledávky ležet ladem - i když se klidně můžou ozvat, až když dluh slušně nabobtná.
Kdo by si měl dávat pozor?
1. Studenti: Hlídejte věk i pauzy ve studiu, a nezapomeňte se hlásit.
Za studenty platí zdravotní pojištění stát do 26 let.
Po šestadvacátých narozeninách začínají být v registru zdravotní pojišťovny vedeni jako OBZP (osoba bez zdanitelných příjmů) a musí pojišťovně hradit alespoň minimální měsíční pojistné: 1242 korun (to je 13,5 procenta z minimální mzdy, která aktuálně dělá 9200 korun).
Konec školy, jízda končí: Odkdy si absolvent platí zdravotní a sociální pojištění
Sttrable ale můžou přijít i nečekaně.
Stává se, že dluh na zdravotním pojištění vznikne i šestnáctiletému středoškolákovi.
Že má být zařazen do kategorie státních pojištěnců, totiž musí pojišťovně někdo oznámit.
Studenti se obvykle spoléhají, že všechny nahlásí hromadně škola; a drtivá většina škol to dělá.
2. Nezaměstnaní: Jakmile vypadnete z evidence pracáku, plaťte
Jak už bylo řečeno, placení zdravotního pojištění nejsou ušetřeni ani lidé bez příjmů a nezaměstnaní.
Dokud jste v evidenci úřadu práce, platí za vás pojistné stát.
Jakmile z evidence vypadnete, musíte se starat sami.
3. Zaměstnanci: Nezapomeňte hlásit změnu pojišťovny
Zaměstnanci dluh na zdravotním pojištění vzniknout nemůže, respektive: když dluh vznikne, půjde na triko zaměstnavatele.
Zdravotní pojištění za vás musí řádně odvádět on a vy nemáte povinnost ho kontrolovat.
Kdyby po vás pojišťovna později peníze žádala, stačí doložit, že jste v onom čase byli zaměstnaní.
Ale pozor: máte povinnost hlásit zaměstnavateli, že zdravotní pojišťovnu měníte.
Aby včas začal peníze posílat jinam.
4. Podnikatelé: Starejte se od A až do Z
Specifickou kategorií jsou podnikatelé a živnostníci, zkrátka osoby samostatně výdělečně činné - o své zdravotní pojištění se starají sami od A až do Z.
Zahájení samostatné výdělečné činnosti i změnu samostatné výdělečné činnosti z hlavní na vedlejší musíte zdravotní pojišťovně oznámit vždy do osmi dní.
Kdo podniká v rámci hlavní činnosti, musí platit alespoň minimální měsíční zálohy (v roce 2015 je to 1797 korun) už v prvním roce podnikání.
Kdo podniká v rámci vedlejší činnosti, zálohy platit nemusí - zdravotní pojištění doplatí podle skutečných výdělků v daném roce.
Podrobný návod najdete v článku: Přehled pro živnostníky a podnikatele: Zdravotní pojištění v roce 2015.
5. Dluh na zdravotním pojištění a jeho důsledky: Jednejte, snažte se domluvit
Za každý den prodlení s placením zdravotního pojištění nabíhá penále ve výši 0,05 procenta z dlužného pojistného.
Když se pojišťovna o peníze přihlásí - čili pošle výkaz nedoplatků nebo platební výměr - hlavně reagujte.
Když budete ochotni situaci řešit, i když skutečně budete dluhem vinni, pojišťovna může přistoupit na splátkový kalendář.
Žádný právní nárok na něj ovšem nemáte.
Na základě písemné žádosti vám dokonce pojišťovna může penále prominout nebo snížit.
Zaměstnavatelé, zaměstnanci, osoby samostatně výdělečně činné, osoby bez zdanitelných příjmů i cizinci - ti všichni jsou povinni hradit zdravotní pojištění.
Platit pojištění je dané zákonem.
Každý má možnost si zvolit jednu ze sedmi zdravotních pojišťoven.
Nicméně hotovostní platby od roku 2026 nejsou možné a bude se platit bezhotovostně, například bankovním převodem.
Někdy stačí jen nepozornost a dluh nebo penále mohou být na světě.
Je třeba pamatovat na to, že dokud není pojistné zcela uhrazeno, dlužníkům neustále nabíhá penále, a to za každý den prodlení.
Pro platby pojistného zpravidla bývá jiné číslo účtu než pro platby penále a pokut.
Situace kolem 2026: změny v platbách pojištění, promlčecí doba a splátky.
Dluhy na zdravotním pojištění: hlavní změny od roku 2026
Nově nebude možné zaplatit dluh na zdravotním pojištění a penále v hotovosti, ale jen na bankovní účet.
Od ledna 2026 dochází ke zkrácení promlčecí doby z deseti let na šest let.
Na penále a přeplatky, které vzniknou do konce letošního roku, se ještě bude vztahovat původní promlčecí doba v délce deseti let.
Jestliže za celý rok nepřesáhne penále částku 200 korun, pojišťovna ho nebude vyžadovat.
Co dělat, když máte dluh na zdravotním pojištění
Jakmile zjistíte, že dlužíte zdravotní pojišťovně na platbách za zdravotní pojištění, kontaktujte ji co nejdříve, a to buď telefonicky, nebo osobně na pobočce.
Za každý den prodlení vám totiž nabíhá penále.
Požádejte pojišťovnu o vyčíslení aktuální výše dluhu a upřesnění, čeho se dluh týká.
Vůbec nejčastěji jde právě o nezaplacené pojistné nebo penále.
Stává se, že řada lidí pojistné sice hradí, ale v nesprávné výši.
Pokud nemáte na uhrazení celého dluhu peníze, je možné požádat o splátky dluhu.
Ekonomický ředitel Vojenské zdravotní pojišťovny Pavel Kolář radí, aby lidé placení dluhu neodkládali: „Je nutné včas požádat o splátkový kalendář a zdravotní pojišťovna buď vyhoví a plátce realizuje splátkový kalendář, nebo nevyhoví a v tom případě se plátce může odvolat.“
Jestliže nezačnete jednat, může pojišťovna vystavit na dluh takzvaný exekuční titul, což už značí brzké zahájení exekučního řízení.
Pozor na poštu: ignorování výzev může vést k exekuci
Nevyzvedávání pošty bývá častým důvodem pochybení, kdy výzvy nebo exekuční příkazy člověk ignoruje a následně se diví, že probíhá exekuce.
Sledujte pravidelně došlou poštu, a to i datovou schránku, pokud ji máte zřízenou.
Pokud vám vznikl dluh nebo penále na pojistném, pojišťovny zpravidla posílají výzvy k zaplacení.
Jak zjistit dluh na zdravotním pojištění?
Jestliže svou pojišťovnu požádáte o vyčíslení dluhu, měla by vám jeho výši sdělit, a to na jakékoliv pobočce.
Každá pojišťovna má svůj systém oznámení.
Například Vojenská zdravotní pojišťovna doporučuje svým klientům, aby se přihlásili do Klientského portálu, kde zjistí případný dluh na pojistném a výši penále.
I Všeobecná zdravotní pojišťovna radí pojištěncům podívat se na přehled plateb pojistného prostřednictvím své aplikace Moje VZP, kde mohou požádat o vyúčtování pojistného.
Nebo se mohou obrátit přímo na některou z poboček, kde je možné se objednat online na konkrétní termín.
Příkladně klienti České průmyslové zdravotní pojišťovny zjistí stav nedoplatků v aplikaci Zdraví v mobilu a také prostřednictvím Portálu či E-přepážky.
V neposlední řadě pojišťovny rozesílají dlužníkům výzvy k úhradě pojistného a penále přímo do schránky.
Jak nově zaplatit dluh: hotovost končí
Od ledna 2026 nemohou zdravotní pojišťovny přijímat hotovost.
Novinka se týká všech zdravotních pojišťoven a vztahuje se na veškeré platby, tedy například i úhradu pokut nebo penále.
Podle mluvčí České průmyslové zdravotní pojišťovny Elenky Mazurové budou lidé muset posílat zálohy nebo dluh na pojištění jedině bezhotovostně, tedy bankovním převodem.
Třeba klienti VZP mají možnost přímo na pobočkách využívat platební terminály a hradit zálohy nebo dluh či penále kartou.
Další možnosti úhrady jsou také využití QR kódu na pobočkách či platba složenkou.
Nejčastější chyby, kvůli kterým dluh roste
Někdy stačí jen nepozornost a dluh nebo penále mohou být na světě.
Je například potřeba pamatovat na to, že dokud není pojistné zcela uhrazeno, dlužníkům neustále nabíhá penále, a to za každý den prodlení.
Pozor si dávejte také na správné zadání čísla bankovního účtu i variabilního symbolu.
Pro platby pojistného zpravidla bývá jiné číslo účtu než pro platby penále a pokut.
Pojištěnci si také často špatně nastaví zálohy, které jsou nižší než ty minimální.
Změny v platbách zdravotního pojištění pro rok 2026
Mimo novelu zákona došlo i ke změně v platbách pojistného pro příští rok.
Minimální měsíční záloha pro osoby samostatně výdělečně činné (OSVČ) bude od roku 2026 činit 3 306 korun.
U osob bez zdanitelných příjmů (OBZP), tedy těch, kteří nemají příjmy ze zaměstnání ani podnikání a neplatí za ně zdravotní pojištění stát, se měsíční pojistné zvyšuje na 3 024 korun.
Samoplátci - tedy OSVČ a OBZP - platí pojistné vždy měsíčně formou záloh na pojistné.
Tyto zálohy jsou splatné nejpozději do osmého dne následujícího měsíce.
Pokud vychází tento den na svátek nebo víkend, lhůta se posouvá na nejbližší pracovní den.
Za koho hradí pojistné stát?
Existuje skupina pojištěnců, za které pojistné platí stát: děti a studenti do 26 let, důchodci i lidé s invalidním, vdovským či sirotčím důchodem, rodiče na mateřské a rodičovské, registrovaní uchazeči o zaměstnání, osoby pobírající pomoc v hmotné nouzi.
Kolik Češi na zdravotním pojištění dluží?
Dluhy na zdravotním pojištění se v letošním roce podle oslovených pojišťoven zvýšily.
Například pojišťovna VoZP letos provedla přes 300 tisíc kontrol a ve zhruba 45 tisících případech odhalila dluh na pojistném nebo penále.
Jde dokonce o nejvyšší počet dlužníků zachycených v jednom roce.
Celkem na pojistném lidé u VoZP dluží bezmála jednu miliardu korun.
Nárůst dlužné částky i penále hlásí i největší česká pojišťovna VZP.
Páry toužící po dítěti dnes v ordinacích center asistované reprodukce běžně nechávají desetitisíce korun z vlastní kapsy.
Přestože stát deklaruje bezplatnou péči, realita klinické praxe utekla desítky let starým tabulkám.
Prezident Svazu zdravotních pojišťoven Martin Balada i největší tuzemská pojišťovna VZP shodně přiznávají, že současné nastavení je zastaralé.
Touha po rodině se pro tisíce českých párů stává finanční noční můrou.
Přestože zákon o veřejném zdravotním pojištění garantuje úhradu až čtyř cyklů asistované reprodukce (IVF), moderní laboratorní metody a takzvané add-on procedury, které statisticky zvyšují šanci na úspěšné otěhotnění, si pacienti musí doplácet sami.
Zdravotní pojišťovny potvrzují, že pravidla hry se musí změnit a současný stav poškozuje pacienty i lékaře.
Jeho slova potvrzuje i Všeobecná zdravotní pojišťovna (VZP), která pokrývá většinu českých pojištěnců.
„Faktem je, že také z pohledu VZP je současná podoba úhrad už zastaralá.“
Nastavena byla v roce 2018 a je tedy žádoucí ji aktualizovat s ohledem na vývoj v medicíně a další aspekty.
„Z našeho pohledu je relevantní znovu otevřít otázky hrazené péče v rámci úhradového systému IVF.“
„Zastaralost systému spočívá v definici výkonů.“
Zákon o veřejném zdravotním pojištění a úhradová vyhláška už neodrážejí rychlý technologický vývoj v medicíně.
Pojišťovny proto zasedly k jednacímu stolu se zástupci Sdružení center asistované reprodukce (SCAR).
„Aktuálně probíhá jednání mezi zástupci zdravotních pojišťoven a zástupci Sdružení center asistované reprodukce v rámci dohodovacího řízení o možných změnách v úhradové vyhlášce pro rok 2027,“ popisuje Balada současný stav intenzivních debat.
Že nejde o chvilkovou záležitost, potvrzuje i Plívová za VZP: „Odborná debata se vede více než rok.“
„Poprvé se přitom ve velké míře skloňuje také ekonomický přínos včasné investice do efektivní léčby.“
„Jedním z největších strašáků pro klienty reprodukčních klinik zůstávají vysoké ceny.“
O to více, že dopředu často neví, kolik je vlastně bude cesta za dítětem stát.
Nové úhradové schéma by mělo přinést světlo do toho, za co přesně lidé v laboratořích platí.
Změnit se má samotný popis zdravotních výkonů.
Podle Balady je cílem, „aby bylo jejich vykazování transparentnější a reflektovalo aktuální klinickou praxi.“
Expert bije na poplach: Pojišťovny proplácejí zastaralé metody IVF.
Kdo má mít nárok na IVF?
Máte spoustu času, odrazují lékaři ženy od léčby neplodnosti.
Revoluce v IVF? Konec diskriminace nezadaných?
Na finální propočty, kolik peněz přestanou vydávat pacienti přímo ze svých peněženek, když se role plátce plnohodnotně ujmou zdravotní pojišťovny, je ale podle největší tuzemské pojišťovny ještě brzy.
Single ženy? Kromě financování moderních metod se ve veřejném prostoru stále hlasitěji otevírá otázka legalizace - a případně i úhrady - IVF pro single ženy, tedy ženy bez partnera.
V tomto ohledu jsou však zdravotní pojišťovny „malí páni“ a odkazují na politickou reprezentaci.
Data o tom, kolik single žen by o takový zákrok mělo zájem, navíc ani nemají.
Rozhodující slovo tak bude mít legislativa, nikoliv pojišťovny samotné.
„Nárok pojištěnky na úhradu a podmínky úhrady IVF jsou dány zákonem o veřejném zdravotním pojištění.“
„Pro případné rozšíření indikace pro IVF je tak nutná změna zákona,“ dodává Balada.
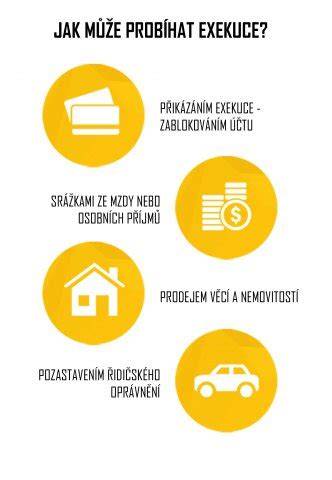
Série REALITNÍ NINJA - 10. Jak funguje exekuce
Chystá se další milostivé léto, tentokrát zaměřené na zdravotní pojištění.
Skupina poslanců nedávno předložila návrh zákona o mimořádném odpuštění penále z pojistného na veřejné zdravotní pojištění.
Na jeho základě by mělo být v případě zaplacení dlužného pojistného odpuštěno penále a náklady exekuce.
Oddlužovací akce navazuje na dřívější Milostivá léta, která dopadala mimo jiné na mimořádné odpuštění daňových dluhů nebo dluhů na sociálním zabezpečení.
O odpuštění mohou rovněž žádat fyzické osoby, kterým bylo penále vyměřeno, ale ještě nebylo postiženo daňovou exekucí.
Předpokladem zániku neuhrazeného penále a exekučních nákladů dlužníka je podání písemné žádosti o odpuštění příslušné zdravotní pojišťovně v období od 1. července 2024 až do 30. listopadu 2024.
Zároveň je povinen uhradit dlužné pojistné, případně první splátku do 31. prosince 2024.
Milostivé léto IV je určeno fyzickým osobám, nikoliv právnickým.
Doporučujeme co nejdříve telefonicky, popř. osobně kontaktovat nejbližší pobočku VZP ČR dle místa trvalého bydliště, popř. dle místa/sídla podnikání.
Požádejte o informaci o aktuální výši svého dluhu a upřesnění, čeho se dluh týká (nejčastěji to bývá neuhrazené pojistné a penále; řada plátců pojistné sice hradí, ale v nesprávné výši).
Je možné i to, že se následným šetřením zjistí pochybení v evidenci na straně VZP ČR, kdy plátce může doložit, že platby na pojistném/penále uhradil.
Naše postupy a rady vycházejí ze zkušeností s vyřizováním dluhů u zdravotního pojištění a exekucí.
Začněte situaci okamžitě řešit s VZP ČR.
Nejhorší možný postup je „dělat mrtvého brouka“.
Pokud máte k dispozici potřebné finanční prostředky, svůj závazek bez zbytečného odkladu uhraďte na příslušný účet VZP ČR.
Pozor na to, že pro platby pojistného je jiné číslo účtu než pro platby penále a pokut.
Po zaplacení dluhu veškeré exekuční kroky končí za podmínek uvedených v exekučním titulu.
Pokud dlužník není spokojen s výší dluhu, může podat odvolání či námitky dle lhůt uvedených na platebním výměru a výkazu nedoplatků.
Exekuční řízení může být zahájeno po zřízení exekučního titulu a majetkové lustraci dlužníka.
Exekuční řízení končí až po úhradě vymáhaného dluhu i exekučních nákladů.
Je věcí samotného dlužníka, jak svá práva v exekuci využije.
Máte dluhy u zdravotní pojišťovny a dalších věřitelů? Pomůžeme vám je vyřešit zákonnou cestou pomocí oddlužení.
tags: #ivf #resi #dluh #na #pojistovne