Datum uskutečnění zdanitelného plnění (DUZP) je pojem, se kterým musí být schopni pracovat plátci daně z přidané hodnoty ve své každodenní činnosti. DUZP je z pohledu zákona o dani z přidané hodnoty velmi důležitým okamžikem a dotýká se také neplátců daně z přidané hodnoty. Z přijaté úplaty (zálohy) před uskutečněním zdanitelného plnění nevzniká povinnost odvést DPH, pokud ke dni přijetí úplaty není zdanitelné plnění dostatečně určité.
Další výjimkou, kdy nevzniká povinnost odvést DPH z úplaty před uskutečněním zdanitelného plnění, je režim přenesení daňové povinnosti. DUZP souvisí se zbožím i službami; při převodu práva nakládat se zbožím jako vlastník vzniká povinnost přiznat toto dodání k 15. dni měsíce následujícího po měsíci dodání. Obdobné pravidlo platí při pořizování zboží z jiného členského státu. U služeb má vliv na DUZP okamžik vystavení daňového dokladu (s výjimkou splátkového nebo platebního kalendáře).
DUZP a plátci vs. neplátci
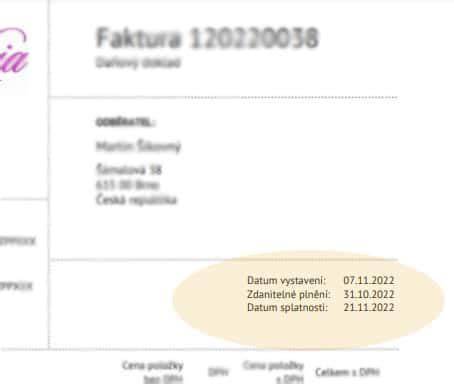
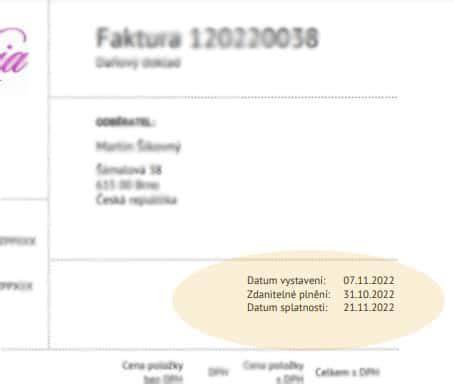
U plátců DPH, kteří prodávají zboží nebo poskytují služby, musí být DUZP uvedeno na každé vystavené faktuře. Plátce DPH uvádí DUZP a k tomuto datu musí vyjádřit DPH na výstupu. Neplátci na svých fakturách DUZP uvádět nemusí. Pokud je DUZP při poskytnutí služby vázán na okamžik poskytnutí služby, určuje DUZP vždy moment faktického uskutečnění plnění.
V případě přijetí zálohy před uskutečněním plnění může DUZP vzniknout dnem přijetí zálohy, pokud je plnění dostatečně určité. V praxi to znamená, že plátce DPH má povinnost přiznat DPH z této zálohy podle výše a času, kdy bylo plnění určité a kdy byla záloha přijata. U služeb bez přijetí úplaty předem bývá DUZP určeno až ke dni dokončení služby, pokud fakturu vystavíte až po poskytnutí služby.
Praktické určení DUZP u různých scénářů
- Pro dodání zboží do jiného členského státu EU: DUZP se určuje na 15. den měsíce následujícího po měsíci, ve kterém dodání nastalo, pokud nebyla dříve vystavena daňová doklad. Pokud byl doklad vystaven dříve, započítá se DUZP podle platného data vystavení.
- U pořizování zboží z jiného členského státu: obdobné pravidlo platí - DUZP se určuje k 15. dni měsíce následujícího po měsíci pořízení.
- U služeb: okamžik poskytnutí služby má vliv na DUZP; pokud fakturu vystavíte ještě před poskytnutím služby, ale úplatu přijmete po poskytnutí služby, DUZP bude shodné s datem vystavení faktury.
- Specifické situace: při přijetí zálohy za zboží či službu před uskutečněním plnění vzniká DUZP dnem přijetí úplaty, pokud plnění je dostatečně určité.
Například: Zboží dodáno 10. dubna, faktura vystavena 15. dubna. DUZP je 10. dubna. Nebo když zákazník uhradí celou částku 5. dubna, zboží dodáno 10. dubna, DUZP je 5. dubna. DUZP určuje období, ve kterém je potřeba přiznat a odvést DPH.
Vztah DUZP k obratu a registraci k DPH
Obrat pro účely registrace plátce DPH se od roku 2025 počítá zásadně odlišně než v roce 2024. Praktická zkušenost ukazuje, že mnoho neplátců si neuvědomí, že se stali plátci DPH, a nezohlední to ve svých zákonných povinnostech. Pokud nastane překročení obratu, vzniká povinnost odvést DPH a hrozí sankce - úroky z prodlení a pokuty za nepodávání měsíčních daňových přiznání a kontrolních hlášení. DUZP tedy navazuje na obrat a pomáhá určit správné zdaňovací období pro odvádění DPH.
DUZP se do obratu nezahrnují přijaté zálohy před uskutečněním plnění; do obratu patří pouze úplaty za již uskutečněná plnění. Při vystavování faktury je třeba dát pozor na několik základních informací, jako jsou kontaktní údaje dodavatele a odběratele, datum vystavení faktury a DUZP.
Vystavení faktury a povinnosti plátce
Podle zákona musí plátce DPH vystavit fakturu do 15 dnů od prodeje zboží nebo poskytnutí služby, případně od přijetí úplaty. Datum vystavení a DUZP bývají na faktuře často shodné, ale nemusí to tak být vždy. DUZP je obvykle uvedeno ve stejné části jako datum vystavení a splatnosti. V některých případech může být DUZP totožný s dnem dokončení služby, nebo s dnem dodání zboží, kdy došlo k převodu práv nakládat se zbožím jako vlastník.
Fakturaci usnadňuje moderní účetní nástroj; například systém může DUZP automaticky vyplnit podle aktuálního data v kalendáři. Příklady ukazují, že DUZP bývá 14. 4. nebo 5. 4. v různých scénářích dle data uskutečnění plnění a přijetí úplaty.
Specifické situace a časová osa
Pokud plánujete dodat zboží do jiného členského státu EU, dodání musíte přiznat do 15. dne následujícího měsíce po měsíci, ve kterém dodání nastalo, až na výjimky s dříve vystaveným dokladem. DUZP je důležitý údaj i pro neplátce DPH; ale když se z vás stane plátce, je nutné se řídit ZDPH a správně určovat DUZP.
U služeb nastává DUZP nejčastěji v okamžiku poskytnutí služby; pokud dojde k vystavení faktury později, DUZP může nastat dříve než datum vystavení faktury. Pokud tedy obdržíte fakturu, až když je služba již poskytnuta, rozhoduje DUZP podle okamžiku poskytnutí služby. Příklady ukazují širokou škálu situací - od záloh před uskutečněním plnění až po splátkové kalendáře a režim tuzemského přenesení daňové povinnosti.
V závěru platí, že správně určené DUZP a jeho souvislost s datem vystavení faktury jsou klíčové pro plnění daňových povinností a minimalizaci rizika sankcí. Dodržení zákona a správné zohlednění DUZP umožňuje správné zařazení do zdaňovacího období a správné uplatnění odečtu DPH na vstupu i odvodu DPH na výstupu.
tags: #datum #uskutecneni #pleni