Přehled osvobození od daně z příjmu z prodeje nemovitostí souvisí s bydlištěm prodávajícího a účelem použití prostředků z prodeje. Osvobození se dělí na osvobození odvozované od bydliště (§ 4 odst. 1 písm. a) a b) zákona) a osvobození odvozené od nabytí (§ 4 odst. 1 písm. b) zákona). Dále existuje osvobození z restitucí (§ 4 odst. 1 písm. g) zákona) a zvláštní podmínky pro bytovou potřebu a prodeje v kontextu rodinného domku či bytu. Následuje podrobný výklad, jak tyto kroky postupovat, včetně definic pojmů jako Rodinný dům, Bydliště, Trvalý pobyt a dalších klíčových pojmů, a jak se promítnou do praxe pro ženy v těhotenství, které hledají výhody a ochranu svého bydlení.
Osvobození od daně podle bydliště a bytových potřeb
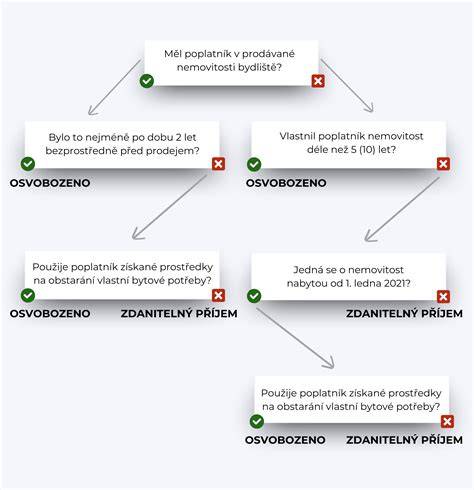
Osvobození je upraveno v § 4 odst. 1 písm. a) a b) a dále v § 4 odst. 1 písm. u) zákona. A - Osvobození odvislé od bydliště: (§ 4 odst. 1 písm. a) zákona a písm. u) zákona) příjmy z prodeje rodinného domu, bytu, včetně podílu na společných částech domu nebo spoluvlastnického podílu, včetně souvisejícího pozemku, pokud v něm měl prodávající bydliště nejméně po dobu 2 let bezprostředně před prodejem, obdobně se postupuje také u příjmů z prodeje uvedeného majetku, pokud prodávající bydliště bezprostředně před prodejem po dobu kratší 2 let použije získané prostředky na bytovou potřebu. Bytová potřeba je vyjmenovaná v § 15 odst. 7 písm.) a až h) zákona a zahrnuje např. výstavbu bytového domu, pořízení bytu, splacení členského vkladu či jiných vkladů pro získání práva nájmu či užívání bytu nebo rodinného domu.
Podmínky pro bydliště - Bydlištěm se rozumí místo, kde poplatník má stálý byt za okolností svědčících o jeho úmyslu trvale se zde zdržovat. Stálým bytem je byt, který je poplatníkovi kdykoliv k dispozici a může být i pronajatý třetí osobě, pokud umožňuje užívání bez prodlevy. Úmysl trvale se zdržovat se posuzuje z hlediska osobního a rodinného stavu a ekonomických aktivit. V praxi jde často o trvalý pobyt. Trvalý pobyt má význam pro podání přiznání k dani z příjmů fyzických osob a určuje místně příslušného správce daně.
Osvobození od daně na základě nabytí a test časové doby
Příjmy z prodeje nemovitostí jsou osvobozeny, pokud doba mezi nabytím a prodejem přesáhne pět let. Případy dědictví započítávají i dobu, po kterou byl majetek držen zůstavitelem v řetězci, pokud byl zůstavitel v přímé linii nebo byl manželem. Výjimky platí pro majetek, který byl zahrnut do obchodního majetku pro podnikání. Dočasné prodloužení časového testu na 10 let platí pro nemovitosti nabyté po 1.1.2021 a pro některé věci z restitucí či po redukci u veřejných záměrů.
Den nabytí je dle občanského zákoníku různě specifikován: u smluv o převodu, u dědictví, u rozhodnutí státního orgánu. Doba mezi nabytím a prodejem se nepřerušuje při vypořádání podílovým spoluvlastnictvím, rozdělením, vymezením jednotek či při zániku společného jmění manželů. V kontextu těhotných žen je důležité pochopit, že osvobození se vztahuje i na bytové jednotky získané v restituci, pokud splní podmínky.
Osvobození z restituce a zvláštní úpravy
Osvobození se vztahuje na příjmy z prodeje nemovitostí vydaných podle zvláštních předpisů (např. restitucí). Příjmy plynoucí z prodeje nemovitostí vydaných v souvislosti s nápravou majetkových křivd jsou osvobozeny i při vypořádání spoluvlastnictví. V případě prodeje družstevního bytu vzniká oznamovací povinnost, pokud osvobozený příjem přesáhne hranici 5 mil. Kč. Prodeje v spoluvlastnictví či ve společném jmění vyžadují dohody spoluvlastníků o podílu a způsobu podání daňového přiznání.
Zdanění a výdaje při prodeji nemovitosti
Pokud nejsou splněna podmínky pro osvobození, zisk podléhá zdanění. Základem daně je příjem snížený o prokazatelné výdaje na dosažení tohoto příjmu, typicky pořizovací cena, náklady na rekonstrukce a další výdajů spojené s prodejem. Zdanění se vztahuje na sazby 15 % (základní) a 23 % pro vyšší pásmo, s progresivní konstrukcí podle výše zisku nad hranici 36násobku průměrné mzdy. U roku 2025 a 2026 jsou tyto hranice 1 676 052 Kč a 1 762 812 Kč. U děděných nemovitostí se pořizovací cenou započítává cena uvedená v soudním rozhodnutí; u darovaných se používá znalecký posudek ke dni převodu. Důkazní břemeno nese poplatník, který musí doložit skutečné pobývání v nemovitosti bezprostředně před prodejem.
Osvobození pro těhotné a praktické doporučení
Pro těhotné ženy mohou být prioritou osvobození při prodeji nemovitosti, pokud splní časový test a doloží, že nemovitost užívaly jako bydliště nejméně dva roky bezprostředně před prodejem. Pokud použijí získané prostředky na vlastní bytovou potřebu (pořízení, rekonstrukce či splátky úvěrů), může dojít k osvobození i při kratší době vlastnictví. Důležité je oznámení získaných prostředků správci daně a dodržení lhůt pro jejich proinvestování. U plaťných příjmech z prodeje je nutné zvážit, zda je výhodnější zachovat osvobození nebo uplatnit standardní odpočty a slevy.
Praktické kroky a doporučené postupy
1) Zhodnoťte bydliště a prozkoumejte, zda jste měli bydliště po dobu alespoň 2 let bezprostředně před prodejem, případně zda prostředky z prodeje použijete na bytovou potřebu. 2) Pokud jste dědili nebo obdrželi nemovitost v restituci, zjistěte, jak dlouho byla držena v řetězci, a zda tento čas počítá do časového testu. 3) Shromážděte důkazy o faktickém užívání nemovitosti (smlouvy o dodávkách energií, doručená pošta, svědectví sousedů). 4) Naplánujte oznamovací povinnost, pokud by osvobozený příjem přesáhl 5 milionů Kč. 5) Připravte si výdaje na prodej a rekonstrukci pro výpočet základu daně, a zvažte využití služeb DIS+ nebo průvodce daňovým přiznáním pro jednodušší vyplnění.
Formální rámec a kontakty
Daňové přiznání k dani z nemovitých věcí se podává k místně příslušnému správci daně do 31. ledna následujícího zdaňovacího období. V případě drobných rozdílů a specifických situací (např. veřejné dražby) platí zvláštní pravidla podle § 13a. U podání prostřednictvím DIS+ lze využít elektronické formuláře a služeb předvyplnění údajů. Pro většinu běžných případů je nejpřehlednější sledovat § 4 odst. 1 písm. a), b) a § 10 ZDP, § 13a a související ustanovení. Výše uvedené získáte z aktuálních zákonů a metodických pokynů Finanční správy ČR.
Často kladené otázky (výběr)
- Jaké jsou hlavní podmínky pro osvobození podle bydliště? Osvobození platí, pokud prodávající měl bydliště nejméně 2 roky bezprostředně před prodejem; lze i kratší dobu, pokud prokáže bytovou potřebu.
- Co znamená „bytová potřeba“ a jak ji prokázat? Jde o nabytí nebo výstavbu bydlení, rekonstrukce či jiné výdaje související s bydlením; prokazuje se prostředky na bytovou potřebu do konce následujícího roku po získání prostředků.
- Kdy vzniká oznamovací povinnost? Pokud osvobozený příjem přesáhne 5 mil. Kč, je nutné to oznámit správci daně.
- Jak se počítá daňový základ, pokud osvobození neplatí? Základem daně je zisk po odečtení uznatelných nákladů, s progresivní sazbou 15 % a 23 % nad určité práh.
- Co když jsem nemovitost zdědila? Doba vlastnictví zůstavitele se započítává do časového testu; pro test po 1.1.2021 platí 10 let.
29. Daň z prodeje nemovitosti: Kdy neplatit a jak využít osvobození?
tags: #dan #z #nemovitosti #pro #tehotne