Jediný typ životního pojištění, který má pro děti smysl, je pojištění na trvalé následky úrazu nebo nemoci. Ty by způsobily, že jeden z rodičů se bude muset naplno věnovat dítěti. Jeden rodič tak nebude mít žádný příjem a navíc může tato péče vyžadovat i další vysoké náklady. Pojištění na smrt je úplně zbytečné. Pokud by k takové tragédii došlo, peníze určitě nebudou to, co vás bude trápit. Pojištění na lehké úrazy také nepotřebujete, zlomená ruka váš rodinný rozpočet nezruinuje.
Ať už uzavíráte pojištění pro sebe nebo pro děti, vždy uzavírejte pouze tzv. rizikové životní pojištění, což je čistá pojistka. Tento produkt je pro čerstvě narozené miminko naprosto nevhodný. Pokud chceme dítěti spořit, aby mělo něco do začátku, potřebujeme produkt vhodný pro dlouhý investiční horizont (minimálně 18 let). Výnosy stavebního spoření jsou i přes státní podporu nízké, sotva dosáhnou míry inflace. Při tak dlouhém horizontu je škoda nedávat peníze do něčeho výnosnějšího. Pokud tedy stavební spoření pro dítě, tak nejdříve, když mu bude 12 let.
Investice pro děti: proč fondy a kdy začít
Jedná se o poměrně nový produkt, který je možné nabízet od roku 2016. Atraktivitu produktu mají zvýšit státní příspěvky. K těm se ale dítě dostane jedině, pokud vydrží s tímto produktem až do svých šedesáti let. Předpokládám, že pokud chcete spořit/investovat pro dítě, chcete mu pomoct na prahu dospělosti, kdy si bude pořizovat bydlení, zakládat rodinu,......a omezená dostupnost penzijního systému těmto účelům zrovna nenahrává. Zákon sice umožňuje si 1/3 peněz v osmnácti vybrat, ale již bez státních příspěvků.
Co vlastně potřebujeme od produktu, který využijeme pro zajištění svých dětí? Je to především dostatečně vysoký výnos, který překoná inflaci a pak také dobrá likvidita. V době, kdy se dítě narodí, skutečně nevíme, kdy a na co bude peníze potřebovat. Bude chtít studovat střední školu v USA nebo bude potřebovat příspěvek na vysokou školu? Bude si chtít v pětadvaceti pořídit bydlení nebo bude potřebovat pomoct při založení rodiny ve třiceti? A co když budeme peníze potřebovat pro dítě z jakéhokoliv důvodu mnohem dříve?
Tyto potřeby nejlépe pokrývá investice do fondů. Začněte pravidelnými investicemi do čistě akciových fondů a v 15 letech zahrňte své dítě do rozhodování o tom, kdy a na co bude peníze potřebovat a tomu dále jeho portfolio přizpůsobujte. Já v tuto chvíli nemám speciální produkty pro své děti. Investice pro děti jsou součástí mého finančního plánu jako jeden z finančních cílů. Investuji své portfolio jako celek a předám jim část, jakmile ji budou potřebovat.
Praktické menu pro rodiče: jak postupovat a co sledovat
- Začněte s investicemi do fondů pro děti co nejdříve, ideálně s dlouhodobým horizontem a pravidelným režimem vkladu.
- Postupně zapojujte dítě do rozhodování o rizicích a cílech portfolia ve věku, kdy rozumí dlouhodobým cílům.
- Volte investiční strategie, které překonají inflaci a umožní likviditu v potřebném čase.
- Pokud uvažujete o spoření prostřednictvím stavebního spoření, berte v potaz nízké výnosy a srovnávejte s alternativními fondovými produkty.
Jak řešit finanční nároky spojené s narozením miminka
První rok života dítěte bývá nákladný: výdaje na energie, praní a častější nakupování mohou dosáhnout výrazných částek. Podle průzkumů se průměrné výdaje v prvním roce pohybují mezi 50 až 100 tisíci korun. Dříve než se rozhodnete pro velké nákupy, zvažte varianty z druhé ruky nebo půjčky, které mohou výrazně ušetřit.
Nejde jen o peníze - miminko přináší změnu finanční dynamiky v domácnosti: jeden z rodičů často přechází na mateřskou a rodinný rozpočet se upravuje. Důležité je plánovat a vyhnout se impulzivním nákupům, které nerazí do rozpočtu. Dítě nepotřebuje hromady věcí; potřebuje vás, vaši klid, lásku a bezpečí.
Trh dětského zboží v Česku: výhled do budoucna
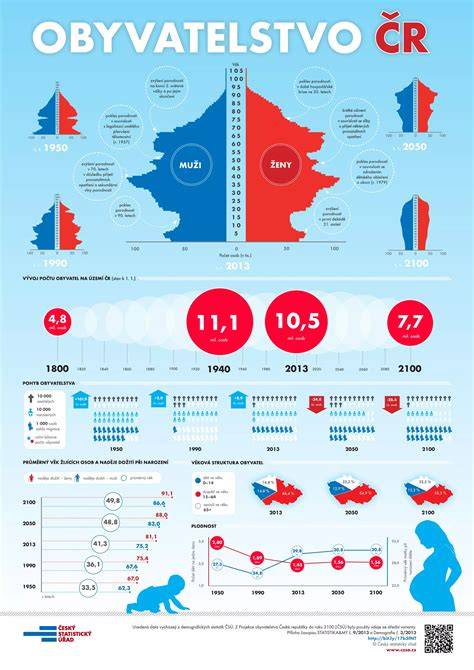
Trh s dětským zbožím v Česku se dostává do problémů a firmy se připravují na dlouhodobý úbytek zákazníků. Porodnost klesla a prodejci hledají cesty, jak udržet zákazníky a expandovat. Předpokládá se, že plný dopad poklesu se projevuje v horizontu dvou až tří let, a trhy čelí tlaku z různých stran, včetně konkurence digitálních médií.
Podle manažerů se větší hráči snaží rozšířit nabídku a posílit služby, aby udrželi zákazníky. Některé firmy přecházejí k vícekanálovému prodeji (e-shop, online tržiště, omezené kamenné prodejny) a zvyšují důraz na inovace, design, ekologii a bezpečnost výrobků. export není jednoduchým řešením a v mnoha případech není kam exportovat. Dlouhodobě by měl být klíčem k růstu trhu návrat k vyšší porodnosti, jinak trh zůstane zúžený.
V kontextu rodinného plánování a příprav na miminko je užitečné sledovat „přípravu výbavičky“ - často je efektivnější plánovat a zvažovat nákupy s rozmyslem a využívat recenze a zkušenosti ostatních maminek. Novorozenecké velikosti bývají roztomilé, ale miminko rychle roste a často nepotřebuje kompletní zásobu těchto velikostí. Důraz na pohodlí a praktičnost převládá nad módními trendy.
Podnikání dětí a rodičovské role na trhu práce
Tabu v otevřeném trhu bývá téma mateřství a návratu do práce. Matky malých dětí tvoří významný potenciál na trhu práce, jelikož firmy hledají zkušené pracovníky a zapojení těchto skupin může přinést stabilitu a novou dynamiku. Příklady ukazují, že zapojení matek do pracovních kolektivů a podnikání může mít pozitivní dopad na rozvoj dětí a rodinné finance. Například některé programy zaměřené na výuku kódu dětem nebo rodičovské podnikání mohou podpořit dovednosti a samostatnost dětí i rodičů.
Na trhu existuje řada nápadů na podnikání pro děti, od výroby ručně zhotoveného zboží až po poskytování lokálních služeb a online vzdělávání. Důležité je dbát na bezpečnostní a právní aspekty, nastavit hranice a zajistit dohled rodičů. Tímto způsobem mohou děti rozvíjet dovednosti, motivaci a odpovědnost, aniž by tuhl jejich čas a školní výkony.
Jak začít PODNIKAT bez INVESTIC? 5 kroků, jak nastartovat podnikání s nulovým kapitálem
Chcete-li potvrdit svou strategii, můžete vybrat sadu nápadů a vytvořit si teritoriální a cílovou analýzu pro lokální trh: např. nabídka letních táborů, výroba a prodej ručně vyráběných výrobků, doučování a technické služby sousedům, nebo školení programování pro děti. Důležité je začít postupně, sledovat výsledky a zapojovat rodinu jako tým.
Praktické shrnutí pro rodiče a budoucí rodiče
Je čas připravit se na příchod miminka a zároveň rozvíjet finanční plán pro jeho budoucnost. Při nejistotách vyplatí se zaměřit na vysoký výnos a dobrou likviditu investic pro děti, zejména v dlouhodobém horizontu. Věnujte pozornost nákladům na výbavu, ale nezapomínejte na to, že nejcennější je vaše přítomnost a jistota domova. Uvažujte o investicích do fondů s dlouhodobým horizontem a věnujte dětem část portfolia, kterou budou moci využít v dospělosti, když půjde o bydlení, studium či založení rodiny.
Rodiče by měli být aktivními partnery v mezigeneračním plánování: připravte rozpočet, zvažte možnosti spoření pro děti a zvažte vhodné investiční nástroje. Důležité je začít postupně, nastavovat pravidelné vklady, a zároveň zapojit dítě do plánování, aby rozumělo dlouhodobým cílům a naučilo se finanční odpovědnosti.