Prohlášení poplatníka daně z příjmů fyzických osob ze závislé činnosti, známé také jako růžový formulář, vyplňuje většina zaměstnanců. Tento dokument stanovuje, jaké slevy a daňová zvýhodnění bude zaměstnavatel uplatňovat během roku. Životně důležité je, že prohlášení může mít jen jeden zaměstnavatel v daném měsíci, i když člověk pracuje pro více zaměstnavatelů. Termíny pro vyplnění a změny v průběhu roku jsou klíčové pro správné uplatnění slev.
Kdo a kdy vyplňuje prohlášení
Na začátku každého zdaňovacího období zaměstnanec vyplní informace o sobě a o zaměstnavateli. Pro aktuální zdaňovací období se podepisuje při nástupu do zaměstnání (nejpozději do 30 dní od nástupu) a pak každoročně nejpozději do 15. Pokud dojde ke změnám (např. narození dítěte), doplní se změny do části Změny. Prohlášení mohou podepsat i studenti, důchodci i OSVČ pracující na dohodu, pokud zároveň pracují jako zaměstnanci. Prohlášení lze podepsat i dodatečně, např. pro roční zúčtování.
Co všechno vyplnit v prohlášení
1. Zde nejprve vyplňte rok zdaňovacího období a rok dodatečného prohlášení, pokud platí. 2. Slevy podle §35ba odst. 3. Aby mohl zaměstnanec uplatnit daňové zvýhodnění na vyživované děti, musí doložit potvrzení druhého poplatníka o tom, že neuplatňuje stejné zvýhodnění u svého zaměstnavatele. Do tabulky vyplní údaje o dětech. 4. Tuto sekci vyplníte, pokud žijete v jedné domácnosti s vyživovanými dětmi a zároveň s druhým poplatníkem (manžel/ka či družka/drůka). 5. Do políčka „prohlášení poplatníkem“ se zaměstnanec podepíše a uvede datum podpisu. 6. Pokud v průběhu roku nastanou změny, doplní je do části Změny.
Správné použití slev a daňového zvýhodnění
Nevztahuje-li se na vás jen základní sleva na poplatníka, lze uplatnit i slevy na děti. Slevy na dani se uplatní měsíčně a zvyšují či snižují měsíční daň. Základní sleva na poplatníka činí například 2 320 Kč/měsíc (u různých vzorů může být uvedena i jiná čísla v různých letech). Daňový bonus na dítě vzniká, když součet měsíčních slev převýší daň ze mzdy. Při DPP se daň z příjmu počítá 15 %, ale sleva na poplatníka může částku kompenzovat.
Pro daňového nerezidenta platí základní sleva na poplatníka také. Poplatník musí dokládat nároky na slevy dokumenty jako potvrzení o studiu, potvrzení o invaliditě, či průkaz ZTP/P. Do tabulky s vyživovanými dětmi uvádíte děti, které žijí ve společné domácnosti a jsou vyživované, a označujete, které zvýhodnění uplatňujete (1., 2., 3. atd.).
Co dělat v případě změn během roku
Pokud dojde k narození dítěte, změně výše slev, změně bydliště či jiných skutečností, vyznačte změnu v části „Druh změny“ a doplňte datum změny. Změny je nutné oznámit zaměstnavateli nejpozději v poslední den kalendářního měsíce, ve kterém změna nastala. Pokud zaměstnanec uplatňuje slevy na rok a změny nastávají, musí se změny odrazit i v ročním zúčtování. Dodatečné uplatnění sleduje stejný zákonný rámec jako u měsíců, kdy sleva byla uplatněna měsíčně.
Praktické příklady a tipy pro zaměstnavatele
- Pravidlo, že prohlášení lze mít podepsáno jen u jednoho zaměstnavatele v rámci kalendářního měsíce, je klíčové pro správné uplatnění slev.
- Pokud zaměstnavatel zjistí duplicitu (prohlášení podepsáno u dvou zaměstnavatelů najednou), musí mzdu snížit o odpovídající rozdíl na dani.
- Roční zúčtování lze provést, pokud zaměstnanec podepsal prohlášení dodatečně a splnil podmínky pro roční zúčtování; roční zúčtování má svá jasná pravidla a termíny.
- Formulář Prohlášení poplatníka daně z příjmů fyzických osob ze závislé činnosti je k dispozici na webu Finanční správy a v některých programech, jako například POHODA, v tiskových sestavách.
Role zaměstnavatele a nástin postupu vyplnění
Pro zaměstnavatele je důležité, aby měl zaměstnanec vyplněný formulář a byl schopen doložit potřebné dokumenty pro jednotlivé slevy (např. potvrzení o studiu, potvrzení o invaliditě, potvrzení o ZTP/P). Zároveň je důležité, aby zaměstnavatel vedl evidenci změn v prohlášení a aby dodržel pravidlo, že prohlášení se vztahuje pouze na jeden plátce daně v daném období. Prohlášení musí být podepsáno každoročně a dává zaměstnavateli nárok na snižování záloh daně dle skutečnosti uvedené v prohlášení.
Tabulka: Přehled slev a zvýhodnění (přehledná ukázka)
| Velikost slevy | Roční sleva | Měsíční sleva |
|---|---|---|
| Základní sleva na poplatníka | 30 840 Kč | 2 570 Kč |
| Sleva na 1. dítě | 18 264 Kč | 1 267 Kč |
| Sleva na 2. dítě | 22 320 Kč | 1 860 Kč |
| Sleva na 3. a další dítě | 27 840 Kč | 2 320 Kč |
Upozornění k tabulce: čísla v jednotlivých letech se mohou lišit v závislosti na legislativních změnách. Základní sleva na poplatníka a další slevy mohou být doplněny či upraveny jednotlivým rokem.
Často kladené dotazy (výběr)
- Can a student sign a tax declaration if they work under DPP? Ano, i studenti mohou podepsat prohlášení a uplatnit slevy během roku.
- Can a person have prohlášení u více zaměstnavatelů? Ne, v jednom měsíci lze mít prohlášení u jen jednoho zaměstnavatele; pokud se zjistí duplicita, vzniká doplatek na dani.
- Musí se prohlášení podepsat každý rok? Ano, prohlášení se podepisuje na každý rok znovu.
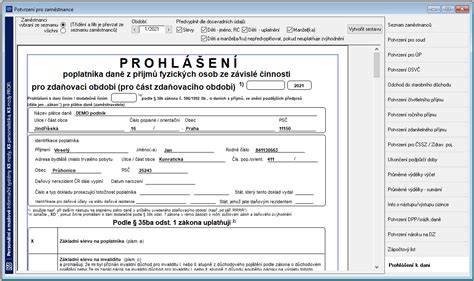
PROHLÁŠENÍ K DANI 2025: Růžový papír - návod krok za krokem ➡️✅ (jednoduše, přehledně, srozumitelně)
tags: #zmenova #cast #prohlaseni #poplatnika #narozeni #ditete