Narodí-li se do rodiny dítě, obvykle to představuje radostnou událost. Nicméně, co se stane, když se všechno zkomplikuje a matka musí s novorozencem zůstat v nemocnici déle, než bylo očekáváno? Petr Vašík sdílí své cenné zkušenosti s pojištěním a jeho benefity. Porod si zřejmě každý vybaví v souvislosti s ukončením těhotenství. Maminka i novorozenec se během pár dnů v nemocnici zotaví a brzy odjíždí domů začít novou životní etapu. Jenže ne vždy má porod bezproblémový průběh, a právě v takových případech může zafungovat životní pojištění a hrát klíčovou roli.
Petr tvrdí, že při tvorbě finančního plánu většinou od klientů získá informaci o tom, kdy a zda vůbec chystají zakládat rodinu. Pokud má klientka správně nastavené pojištění a je zahrnuta i hospitalizace, za každých 24 hodin strávených v nemocnici jí přísluší konkrétní dávka. Maximální částka za jeden den činí 2000 Kč a je nutné mít smlouvu sjednanou obvykle alespoň 8 měsíců před porodem. Ve smlouvě se však dá uvést i další riziko kromě hospitalizace: komplikace během porodu a po něm. Petrova klientka, která musela zůstat v nemocnici s miminkem 30 dnů kvůli novorozenecké žloutence, celkem obdržela od pojišťovny hezkých 200 tisíc korun. Druhý případ, který Petr zmínil, je další klientka, která čekala dvojčata a musela nastoupit do nemocnice již 30 dní před termínem porodu. I jí náleželo pojistné plnění v řádech stovek tisíc korun.
Některé pojišťovny mají pochopitelně omezenou dobu pobytu v nemocnici, kterou jsou schopné vyplnit, ale už se také objevily produkty bezlimitní. Proto doporučujeme nečekat až budete starší a smlouva bude tím pádem i dražší. Úspěch se přitom dlouho nedostavoval. Celosvětově šlo o třetí dítě. Úplně první byla Angličanka Louise Brown, která se narodila 25. července 1978. Její rodiče se o početí miminka snažili devět let. Tým lékařů Patricka Steptoa a Roberta G. Edwardse měl za sebou deset let výzkumu a manžele Brownovy do něj zařadili. Povedlo se a výsledkem jejich společného snažení byla zmiňovaná holčička Louise. Na svět přišla pomocí císařského řezu a vážila 2600 gramů.
„V medicíně to (první úspěšné případy umělého oplodnění, pozn. red.) tehdy byla obrovská událost. Za uplynulých 40 let ale došlo k velkému posunu, umělé oplodnění je dnes dostupné všem a jeho úspěšnost se výrazně zvýšila. Matka československého chlapce z roku 1982 otěhotněla díky metodě GIFT, při níž se spermie a vajíčko vkládá do vejcovodu ženy, kde dojde k oplodnění. Léčba neplodnosti se nejprve týkala jenom žen, které měly neprůchodné vejcovody, až později začali lékaři zkoumat i kvalitu vajíček a spermií nebo poruchy ovulace. „Embrya se začala zamrazovat v 90. letech minulého století. Do té doby se do vejcovodů nebo dělohy přenášela všechna vzniklá embrya. K velkému posunu asistované reprodukce tak podle odborníků přispěly moderní technologie. „Přirovnal bych to k rozvoji automobilového průmyslu. Jako když srovnáte auto z roku 1982 a to ze současné doby. „Princip IVF se nezměnil. Díky lepším lékům a technice, kterou dnes máme k dispozici, však umělé oplodnění provádíme mnohem efektivněji.
Problémy s neplodností má v České republice v současné době 15 až 20 procent párů. Pomocí IVF se v tuzemsku rodí každé třicáté dítě. „Pravděpodobnost otěhotnění během jednoho nechráněného pohlavního styku je kolem 20 až 25 procent, což se však s věkem postupně snižuje,“ vysvětluje doktorka Milada Brandejská. Takový pár by se měl obrátit na specialistu. Uvádí se, že pokud má žena pravidelný pohlavní styk, měla by otěhotnět do tří až šesti měsíců.
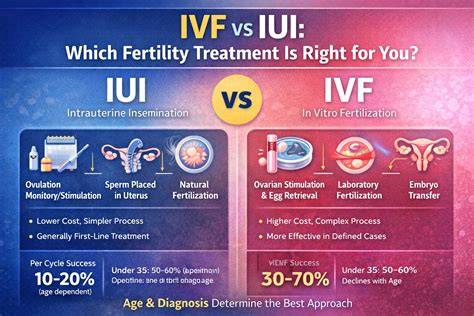
Umělé oplodnění je při splnění několika podmínek hrazeno z veřejného zdravotního pojištění. Tzv. IVF (in vitro fertilizaci) pojišťovny platí ženám s oboustrannou neprůchodností vejcovodů ve věku od 18 let do dne dosažení 40 let (39 let + 364 dní) a ostatním ženám ve věku od 22 let do dne dovršení 40 let (39 let + 364 dní). Pokud jsou splněny podmínky věku, jsou hrazeny tři cykly IVF s přenosem embryí. „Mezi další metody umělého oplodnění patří také zavedení spermií do pohlavních orgánů ženy (tzv. intrauterinní inseminace - IUI), přičemž zdravotní pojišťovny hradí služby spojené s tímto výkonem šestkrát za život ženy. Pouhé zavedení spermií do pohlavích orgánů ženy se nezapočítává do výše uvedeného limitu cyklů IVF 3krát, resp. Páry ale stejně musí počítat s tím, že určitou částku budou muset zaplatit - zhruba 4 až 10 tisíc korun. Jde o částečné doplatky léků, kterými se musí pacientka hormonálně stimulovat. Žena si umělé oplodnění samozřejmě může hradit také jako samoplátkyně. V takovém případě zaplatí zhruba 40 tisíc korun za IVF, k tomu ale musí připočítat desítky tisíc korun za potřebné léky.
Problémy s otěhotněním mohou mít mnoho příčin. Důležité proto je, aby na vyšetření chodili právě také muži. Často od svých pacientů slýchám, že se na vyšetření spermií styděli přijít a návštěvu odkládali. Tenhle přístup se musí změnit. Mateřství je v dnešní době většinou svobodnou volbou ženy. Nešťastná nehoda bohužel částečně rozhodla za dcerku paní Viktorie už v jejích pěti letech. Životní pojištění by v takových situacích mělo pomoci trvalé následky kompenzovat. Děti si hrají a při hraní padají. Je to způsob, jakým objevují svět. Kdo se chce vyhnout slzičkám, musí svou ratolest buď zavřít na petlici, anebo alespoň venčit na vodítku. Paní Viktorie chtěla dopřát své pětileté dceři trochu legrace a pustila ji na chvíli do dětského koutku. Vyhlídky po návštěvě dětského lékaře paní Viktorii šokovaly - dcera musí okamžitě podstoupit operativní odstranění pravého vejcovodu a vaječníku. Vzhledem k logickým trvalým následkům paní Viktorie požádala pojišťovnu o výplatu pojistného plnění z pojištění trvalých následků úrazu své dcery. Reakcí pojišťovny však byla šokována podruhé. Doložili jsme pojišťovně podrobné lékařské zprávy a znalecké posudky, které potvrzovaly poškození zdraví v důsledku úrazu. Pojišťovna si však stále trvala na svém. Podali jsme tedy žalobu a vysoudili částku za již projevené trvalé následky. S tím jsme se však odmítli spokojit - vždyť až dívka pohlavně dospěje, trvalé následky pocítí znatelněji!
Jaká je role hormonů v IVF?
Dobrý den, Potřebuji poradit, mám pocit, že můj lékař v CAR v městské nemocnici není se mnou upřímný. Je mi 22, s manželem se snažíme o těhotenství 2 roky. Spermiogram naprosto v pořádku. Po nedávné laparoskopii, mi řekli, že mám neprůchodné vejcovody a že jediným řešením je IVF. Lékař mi doporučil metodu PICSI, a řekl, že ZP mi IVF nezaplatí, protože mi není 23. Ale na internetových stránkách VZP jsem se dočetla, že při oboustranné neprůchodnosti vejcovodů se IVF platí od 18ti let, a jinak od 22. Můžete mi prosím vysvětlit jak to ve skutečnosti je, a zda mi taky doporučíte IVF s PICSI. Doporučuji navštívit kvalitní centrum asistované reprodukce a provedení vyšetření Vás i Vašeho partnera. Centra se mezi sebou velmi liší a ne všude dostanete za stejné peníze totéž. Můžete jen pátrat a zjišťovat si informace, obejít více center a porovnat si nabídku. Pak se teprve rozhodujte, kde se budete léčit. Praxe je většinou taková, že jako první si páry vybírají CAR, který mají nejblíž. Že je v přístupu, postupech a výsledcích CAR rozdíl, začnou zjišťovat až po několika neúspěšných cyklech, často ve vysokém věku, bez peněz, bez další energie a chuti něco dál podnikat… V našem centru u každého páru před zahájením jakékoliv léčby provádíme následující vyšetření - u ženy hormonální profil včetně hormonů štítné žlázy, AMH, vyšetření reprodukční imunologie včetně autoprotilátek a buněčné imunity, vyloučení některých infekcí (chlamydie, toxoplazma), vyloučení celiakie a endometriózy, PCT, u muže kromě základního spermiogramu také tzv. funkční testy spermií, zejména test fragmentace DNA spermií a test k vyloučení autoprotilátek proti spermiím.
RNDr. Prosím, jsem pojištěna u kooperativy. Stala se věc, že byl odebrán vejcovod. Dá se tohle zařadit k pojistnému plnění? nebo to je věc, na kterou není nárok? No tak záleží, jakou přesně máš pojistku a jak přesně se ti to stalo. Pokud máš úrazovku a vzali ti ho kvůli mimoděložnímu těhotenství, tak asi dost těžko. Spíše záleží co přesně tam máš pojištěno! Zda tělesné poškození, denní odškodné, hospitalizaci apod. Jaký je to typ pojištění atd. Přesně nevím, na co vše to mám pojištěné. musím mrknout, ale kdyby náhodou to šlo, chtěla jsem se na to zeptat. Taky si myslím, že z toho nic nebude, ale ještě se poptám. Že odebrání vejcovodu není postižení, bych zas tak netvrdila… jako člověku to za prvé není příjemné a za druhé je to složitější. Je tam na trvalé postižeí, i na hospitalizaci a na další věci..
Chtěla jsem se zeptat všeobecně, zda se odebrání vejcovodu dá řešit s pojišťovnou (když to jde),neptám se na svou pojistku, nic jsem zde neuvedla a ani z hlavy si nepamatuji, na co vše to mám. Jen ze široka, zda (když se to připojiistit dá a je pojištěno),se odebrání vejcovodu dá pojistně plnit.. Mám to ve smlouvě, nechce se mi ji teď hledat. v nemocnici jsem párkrát byla, i při porodu malé, mi hospitalizaci proplatili. Pokud má zakladatelka ve smlouvě např. Lachtánku, když už jsi na to narazila, můžu se zeptat? Mám ve smlouvě denní plnění za hospitalizaci následkem úrazu 100 Kč. To je pravda, že teď se pobyt v nemocnici nehradí. To na to nemá vliv. Pojistné plnění např. Plnění bych viděl na pobyt v nemocnici a pracovní neschopnost, pokud je tedy pojištěno. Take záleži, jak dlouho obojí trvalo.
Jaká je role hormonů v IVF?
Při cestě za miminkem bývá finanční otázka pro některé páry až na posledním místě. Jistě, výchova dítěte v dospělého jedince je z finančního hlediska velice náročná a dlouhodobá záležitost, proto částky, které pár vynaloží při umělém oplodnění, se mohou zdát jako zanedbatelné. Přesto je dobré ještě před návštěvou centra asistované reprodukce vědět, jaké úkony jsou hrazeny z veřejného zdravotního pojištění a na které bude muset pár použít vlastní finanční prostředky. Rozhodující je věk. Zákon o veřejném zdravotním pojištění stanoví, že ze zdravotního pojištění se hradí zdravotní služby poskytnuté na základě doporučení registrujícího gynekologa v souvislosti s umělým oplodněním, jde-li o formu mimotělního oplodnění (in vitro fertilizace), a to ženám s oboustrannou neprůchodností vejcovodů od 18 let do dne dosažení 39. roku věku, ostatním ženám pak od 22 let do dne dosažení 39. roku věku. Zdravotní pojišťovny hradí IVF maximálně třikrát za život, nebo čtyřikrát za život, bylo-li v prvních dvou případech přeneseno do pohlavních orgánů ženy nejvýše jedno lidské embryo vzniklé oplodněním vajíčka spermií mimo tělo ženy. Do tohoto limitu se tak nepočítá pouhé zavedení spermií do pohlavních orgánů ženy, tedy intrauterinní inseminace (IUI), která je druhou metodou umělého oplodnění. Nicméně i u IUI se vyplatí počítat. Pojišťovny chystají úhradu IUI maximálně 6x za život ženy.
Není vše zdarma. To, že se zdravotní péče poskytnutá v souvislosti s mimotělním oplodněním hradí z veřejného zdravotního pojištění, ovšem neznamená, že je zcela zdarma. Například léky, kterými se pacientka musí hormonálně stimulovat, jsou hrazeny pojišťovnami jen částečně (a také jen do určitého množství), takže na ně pacientka doplácí. Dále, pacientky z vlastních zdrojů platí i specifické laboratorní vyšetření nebo použití jiných metod oplodnění vajíčka spermií v laboratorních podmínkách (například ICSI, asistovaný hatching, MESA/TESE, prodloužená kultivace, zamrazení embryí atd.).
Ceny vyšetření či použití speciálních metod a případně i dalších nadstandardních služeb se v jednotlivých centrech asistované reprodukce liší. Je proto vhodné si vyžádat ceník, aby měl pár představu, kam až se může finanční stránka posunout. Existuje i komerční pojištění. Určité řešení finanční situace při umělém oplodnění nabízejí pojišťovny v rámci komerčního pojištění. U některých pojišťoven v České republice se dá připojištění i proti riziku nákladů na asistovanou reprodukci, a to v rámci životního pojištění.
A ještě jedna důležitá informace: Zákon o specifických zdravotních službách stanoví, že z odborného hlediska lze umělé oplodnění provést ženě v jejím plodném věku, tedy pokud její věk nepřekročil 49 let. Zatímco zdravotní pojištění hradí umělé oplodnění z veřejného zdravotního pojištění pouze do dne dosažení 39. Sjednání pojištění odpovědnosti občana by mělo být samozřejmostí pro každého z nás. I ten nejšikovnější člověk se totiž čas od času nevyhne způsobení nějaké nehody. Pojištění odpovědnosti slouží k vaší ochraně před náhradou škody, kterou neúmyslně způsobíte někomu jinému na zdraví nebo na majetku.
Dobře nastavené pojištění pokryje škody způsobené vámi, členy vaší domácnosti (tedy i dětmi), vaším majetkem nebo i vaším domácím mazlíčkem. Praskla vám přívodní hadice nebo jste ráno nechali vodu puštěnou a při návratu z práce už kloužete po chodbě? Jako kdybyste neměli dost starostí se škodami na vlastním bytu, ještě musíte řešit náhradu škody majiteli bytu pod vámi. Přitom ale stačí jen pojišťovně doložit sousedovy fotografie škod a účtenky od věcí, které se poškodily, případně podepsat čestné prohlášení, když doklad o koupi už není dohledatelný. Škoda ale vznikne i ve vašem bytě. Co když bydlíte v nájmu a škodu musíte nahradit svému pronajímateli? Nemusí jít vždy zrovna o škodu v domácnosti. Co třeba shození zboží z regálu v obchodě nebo polití ručně vázaného perského koberce na návštěvě u přátel? I to základní pojištění odpovědnosti kryje. Často dochází také k nehodám souvisejícím s drobnou elektronikou, především s mobily a tablety. Na takové situace pojišťovny pamatují a nabízí pro tento účel připojištění škod na drobné elektronice.
Samostatnou kapitolou jsou pak zvířata a škody způsobené jimi, jako třeba pokousání cizího mazlíčka vaším psem. Nehody končící úrazem jsou v běžném životě na každodenním pořádku, dvojnásob to platí ve sportu. Na sjezdovce může snadno dojít ke srážce dvou lyžařů nebo snowboardistů. Zvlášť časté jsou podobné nehody u začátečníků nebo dětí. Výsledkem takové srážky může být nejen zlomená ruka nebo otřes mozku, ale i vážnější zdravotní potíže s trvalými následky. Pokud jste nehodu zavinili vy (nebo třeba vaše dítě), je vaší povinností újmu na zdraví poškozenému nahradit.
Nepodceňujte rizika všedního života a sjednejte si pojistku ještě dnes. Co je regres, neboli regresní nárok? Jedná se o náhradu plnění, které poskytla jiná strana (zdravotní pojišťovna, správní orgán) za osobu, která by jinak musela plnit sama, protože vzniklou škodu zavinila. Pokud někomu způsobíte újmu na zdraví, zdravotní pojišťovna díky systému veřejného zdravotního pojištění ošetření úrazu uhradí. Protože by ale úraz nevznikl bez zásahu jiné osoby, postihne ji za to. Náhrada škody pak náleží právě pojišťovně. Regresy mohou znamenat nemalé výdaje a možná si ani jejich placení nebudete moci v případě způsobení vážnější újmy dovolit. Dávejte pozor na výluky z pojištění, které najdete v pojistných podmínkách. Ty se mohou mezi jednotlivými pojišťovnami lišit, některá omezení ale najdete všude. Pojištění obecně nekryje škody, které si způsobíte navzájem s jiným členem domácnosti. Pokud tedy upustíte a rozbijete mobil svého partnera nebo dokonce svůj, nemáte na plnění od pojišťovny nárok. Pojistka se nevztahuje ani na škody způsobené komukoliv úmyslně, porušením právních předpisů nebo pod vlivem alkoholu a psychotropních nebo omamných látek. Věnujte také pozornost územní platnosti vaší pojistky. Pojišťovny nabízí rozšíření platnosti nejen na Evropu, ale i celý svět.