Stále více maminek (a někdy také i tatínků) hledá během mateřské, respektive rodičovské dovolené příležitost k přivýdělku. Často se některé maminky během tohoto období odhodlají k vlastnímu podnikání. Mateřská dovolená: Těsně před narozením dítěte a po něm může žena pobírat peněžitou pomoc v mateřství. Vypočítává se z příjmů a činí 70 % ze mzdy. Peněžitá pomoc v mateřství se začíná pobírat v rozmezí osmi až šesti týdnů před termínem porodu. Rodičovská dovolená: Na mateřskou dovolenou navazuje rodičovská dovolená, při které jeden z rodičů pobírá tzv. rodičovský příspěvek. Jestliže chcete vstoupit zároveň s mateřskou dovolenou do zaměstnaneckého poměru, můžete tak učinit po skončení 6. týdne po porodu. Nesmíte mít však stejný pracovněprávní vztah, ze kterého pobíráte peněžitou pomoc v mateřství.
Další možností je práce pro jiného zaměstnavatele. Je důležité ale nezapomenout, že pokud u jiného zaměstnavatele budete vykonávat výdělečnou činnost shodnou s předmětem činnosti svého zaměstnavatele, u něhož čerpáte mateřskou dovolenou, je k tomu třeba jeho předchozího souhlasu. Pokud žena před nástupem na mateřskou dovolenou nepodnikala, může s tím samozřejmě v průběhu mateřské začít a podnikáním si přivydělávat. V podnikání může pokračovat, pokud si takto přivydělávala při stálém zaměstnání. Na rodičovské dovolené můžete pracovat naprosto bez omezení, ať už pro svého zaměstnavatele, nebo jiného zaměstnavatele. Je možná i samostatná výdělečná činnost. Avšak musíte splnit jedinou podmínku - zajistit patřičný dohled nad svým dítětem jinou zletilou osobou. V roce 2013 nejsou žádná omezení, pokud má dítě více než dva roky. Lze tedy pobírat rodičovský příspěvek a pracovat bez omezení.
Výše daně z příjmů je stejná jako u ostatních zaměstnanců. Je to 15 % z daňového základu tzv. „superhrubé mzdy“. Pro přivýdělek je zpravidla nejvýhodnější dohoda o provedení práce. Pro jednoho zaměstnavatele lze takto odpracovat až 300 hodin za rok. U žen, které mají uzavřen pracovní poměr na dobu neurčitou, je principiální zásada jednoduchá. Žena, která otěhotní, může při standardním průběhu těhotenství odejít na mateřskou dovolenou a následně si zvolí typ rodičovské dovolené. Ženin zaměstnavatel se tak ocitá v pasivní roli. Její rozhodnutí musí akceptovat a držet jí pracovní místo. Kdyby žena po vyčerpání mateřské dovolené odešla na rodičovskou dovolenou a rozhodla se pro dvouletou nebo tříletou délku, musí zaměstnavatel ženě držet místo odpovídající pracovní smlouvě. Pokud se žena rozhodne čerpat čtyřletou rodičovskou dovolenou, záleží pouze na benevolenci zaměstnavatele, zda jí i po čtyřech letech bude držet pracovní místo.
Daňové a administrativní kroky spojené s “ružovým papírem”
Celkem často se stává, že žena znovu otěhotní. Jedinou přípustnou omluvou, která může nastávající matku z této povinnosti vyvázat, jsou zdravotní komplikace. Pokud do práce nastoupí, oznámí zaměstnavateli plánovaný porod a v termínu odejde na mateřskou. Jinak je tomu s držením pracovního místa u žen, které mají pracovní smlouvu uzavřenou na dobu určitou. Tam má zaměstnavatel více možností. Pokud takováto žena splňuje obecné zákonné podmínky pro nárok na peněžitou pomoc v mateřství (tj. účast na pojištění po dobu 270 kalendářních dní před nástupem na mateřskou), a také musí být při nástupu na druhou mateřskou v tzv. Podává se do 15. Změny (např. Prohlášení poplatníka daně z příjmu fyzických osob, často nazývané jako „růžové prohlášení“, je povinný dokument, který musí zaměstnanci každoročně vyplnit a odevzdat svému zaměstnavateli. Na základě tohoto prohlášení se totiž stanoví způsob odvádění daně z příjmů. Tip: Daň se nehradí jen z příjmů, ale také z nemovitostí. Přečtěte si naše shrnutí o dani z nemovitosti.
Základním předpokladem pro uplatnění slev na dani prostřednictvím růžového prohlášení je, že zaměstnanec může prohlášení poplatníka podepsat pouze u jednoho zaměstnavatele. Prohlášení poplatníka se podává jednou ročně, standardně na začátku kalendářního roku do 15. února nebo při změně zaměstnání do 30 dnů od nástupu do nové práce. Jak jsme již avizovali, prohlášení poplatníka daně z příjmu lze podepsat pouze u jednoho zaměstnavatele. Pokud podepíšete růžové prohlášení u dvou nebo i více zaměstnavatelů, dochází k nesprávnému uplatnění daňových slev, což má za následek nedoplatek na dani z příjmu. Pokud tedy váš zaměstnavatel zjistí, že máte podepsané prohlášení poplatníka dvakrát, musí vám ze mzdy strhnout částku odpovídající rozdílu na dani. Pokud už ale podal vyúčtování, pak musí oznámit vznik dluhu z viny poplatníka, tedy vás. Jakmile finanční úřad zjistí, že jste uplatnili daňové slevy u více zaměstnavatelů, bude požadovat doplatek daně za období, kdy byly slevy uplatněny nesprávně. V praxi se nejčastěji setkáváme právě s tím, že zaměstnanci podepíší prohlášení u dvou zaměstnavatelů současně. To vede k doměření daně a penále. Růžové prohlášení vyplňují všichni zaměstnanci. Nezáleží přitom na tom, jestli jsou zároveň studenty nebo důchodci. Stejně tak vyplňují prohlášení poplatníka i živnostníci, kteří jsou zároveň zaměstnanci. Zaměstnavatel jim však nesmí podepsat roční zúčtování daně.
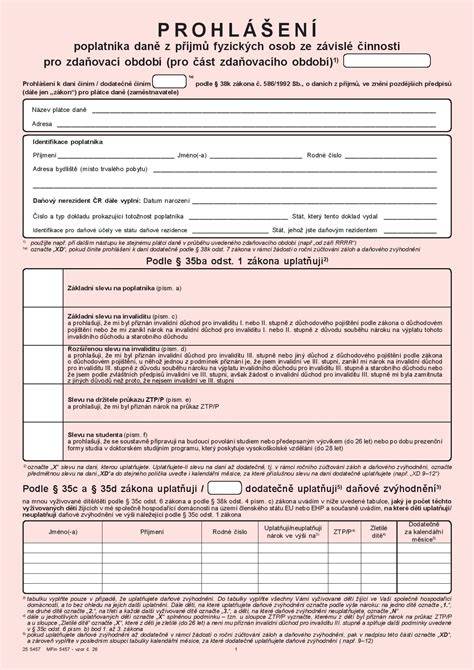
Tip: Živnost nebo zaměstnání? A co kdybyste zkusili obojí? Jaké jsou výhody takové kombinace a co vám může stát při podnikání v cestě? První kolonkou k vyplnění je zdaňovací období. Tím je rok, pro který prohlášení podáváte. Další kolonku “dodatečně činím“ vyplňte pouze v případě, že prohlášení podáváte dodatečně. V první tabulce je potřeba vyplnit název plátce daně a jeho adresu. Plátcem daně je váš zaměstnavatel, a proto sem vepište celý název firmy. Stejně tak vyplňte i přesnou adresu sídla firmy. Druhá tabulka zahrnuje všechny možné slevy na dani, které můžete uplatnit. Zde zaškrtnete písmenem X ty slevy, které se vás týkají. Tato část se týká daňové zvýhodnění na děti. Musí se jednat o vámi vyživované dítě, které s vámi žije ve společné domácnosti. Zvýhodnění se dá uplatnit do 18. roku dítěte v případě, že již nadále nestuduje nebo do 26. Základem je, že daňové zvýhodnění na dítě může uplatnit vždy jen jeden z rodičů.
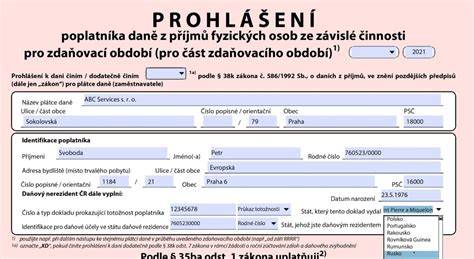
V praxi je potřeba doložit potvrzení druhého poplatníka, že on nebo ona na daného potomka slevu uplatňovat u svého zaměstnavatele nebude. Pokud tento druhý poplatník nežije, je neznámý nebo je dítě v pěstounské péči, sami musíte doložit tuto skutečnost čestným prohlášením nebo příslušným potvrzením. Pokud všechny podmínky splňujete, vyplníte jméno, příjmení, rodné číslo dítěte a napíšete, zda slevu uplatňujete. Zletilé dítě se v případě studia dá zaškrtnout kolonkou “Zletilé dítě“ a uvést i fakt, že žije ve společné domácnosti. V podpisové části podepíše poplatník a uvede datum podpisu. Poslední změnová část se týká pouze změn, které nastaly během roku a mají vliv na prohlášení poplatníka a uplatnění slev na dani. Může jít například o narození dítěte nebo invaliditu. Do třetího sloupce doplníte opět podpis a datum podpisu.
Prohlášení poplatníka daně („růžový formulář“) je klíčový dokument, díky kterému můžete u zaměstnavatele uplatnit slevy na dani a daňové zvýhodnění na děti. Podepsat jej smíte pouze u jednoho zaměstnavatele a zpravidla do 15. února daného roku, případně do 30 dnů od nástupu do zaměstnání. Chyby při vyplnění nebo podpis u více zaměstnavatelů mohou vést k doměření daně a sankcím. Ano. Prohlášení poplatníka se podepisuje na každé zdaňovací období znovu, obvykle do 15. února daného roku. Dojde k nesprávnému uplatnění slev, vznikne nedoplatek na dani a finanční úřad může daň doměřit včetně penále nebo úroku z prodlení. Ano, ale pouze u jednoho plátce.
Základní praktické tabulky a čísla
- Daňové slevy a daňové zvýhodnění na děti: sleva na poplatníka, sleva na první dítě, druhé dítě, třetí a další dítě, sleva na invaliditu 1. a 2. stupně, sleva na invaliditu 3. stupně.
- Roční limit pro DPP a počet hodin: až 300 hodin za rok u jednoho zaměstnavatele.
- Růžové prohlášení musí být podepsáno jednou daňovou roční sazbou u jednoho plátce. Podepsání u více zaměstnavatelů vede k penále.
Jaký je rozdíl mezi mateřskou a rodičovskou?
Příklady a praktické scénáře
První scénář: Pokud jste na rodičovské dovolené a zvažujete vedlejší výdělek, zvažte podmínky pro zdanění a možnost ročního zúčtování. Druhý scénář: Pokud nastupujete do nového zaměstnání a chcete podepsat růžové prohlášení u nového zaměstnavatele, musíte to udělat nejpozději do 30 dnů od nástupu. Třetí scénář: Při kombinaci zaměstnání a podnikání zvažte, zda jste v roce 2025 vytvářeli zisk nad 50 tisíc Kč a zda podávat daňové přiznání na jaře 2026.
Tabulka: Přehled slev a odvodů
| Druh slevy | Roční sleva | Částka měsíčně |
|---|---|---|
| Sleva na poplatníka | 30 840 Kč | 2 570 Kč |
| Sleva na 1. dítě | 15 204 Kč | 1 267 Kč |
| Sleva na 2. dítě | 22 320 Kč | 1 860 Kč |
| Sleva na 3. a další dítě | 27 840 Kč | 2 320 Kč |
| Sleva na invaliditu 1. a 2. stupně | 2 520 Kč | 210 Kč |