Banky při posuzování žádosti o hypotéku sledují, jak stabilní a doložitelný je váš příjem a jak z něj vychází vaše bonita. Základem je čistý příjem, pravidelnost a historie. Posuzují se i limity DTI a DSTI, které určují bezpečné zadlužení. Do výpočtu se obvykle započítá mzda, podnikatelské příjmy a nájem. Důležitá je také pracovní smlouva, řádně doložené daňové přiznání a absence rizikových závazků. Banky požadují, aby příjem byl prokazatelný minimálně několik měsíců a ideálně z více zdrojů, které jsou stabilní.
U zaměstnanců se hodnotí pracovní smlouva, typ úvazku a pravidelnost výplat. U variabilních složek se průměruje delší období. U cizoměnových příjmů se uplatní konzervativní kurz. Kritéria dále zahrnují věk, vzdělání, profesi a úvěrovou historii, protože ovlivňují pravděpodobnost splácení bez výpadků. Za uznatelné se považuje pravidelná mzda, odměny a prémie po zprůměrování, provize s doloženou historií, příjem z podnikání podle posledních dvou daňových přiznání, příjem z pronájmu po odečtení nákladů a doložené dividendy. Některé banky akceptují rodičovský příspěvek a invalidní důchod.
Nezapočítají se brigády bez historie, jednorázové výhry ani podporované dávky. Smyslem je prokázat stabilní peněžní tok, který pokryje splátku hypotéky i rezervu. Ukazatele DTI a DSTI pomáhají určit, kolik si může žadatel bezpečně dovolit. DTI porovnává celkový dluh s ročním čistým příjmem, DSTI hodnotí podíl měsíčních splátek na čistém příjmu. Banka posuzuje i rezervu po zaplacení všech závazků. Čím nižší DSTI a dostatečný čistý příjem, tím vyšší šance na lepší sazbu. Pokud jsou limity na hraně, může pomoci spoludlužník nebo změna splatnosti.
Bonita OSVČ a zaměstnance: jaké kroky pomáhají
U podnikatelů se bonita odvíjí od daňové povinnosti a hospodářského výsledku. Banka vychází z daňového přiznání, zohlední paušální výdaje a může dopočítat průměr. U zaměstnanců pomáhá pracovní smlouva na dobu neurčitou a stabilní výplatní pásky. Vyšší šanci získáte při delší historii příjmů, nižších závazcích a transparentních dokladech. Vyplatí se připravit přehled příjmů, záloh, účtenek a smluv, aby bylo vše snadno ověřitelné.
Pro osoby samostatně výdělečně činné (OSVČ), zejména pro IT profesionály, může být získání hypotéky výzvou. Správná optimalizace daňového přiznání a efektivní prezentace příjmů mohou být rozhodující pro zvýšení bonity a úspěšné schválení hypotéky. V tomto článku vám přinášíme přehled o tom, jak maximalizovat své šance na hypotéku, a proč je důležité zvolit správnou strategii při přípravě daňového přiznání.
Optimalizace příjmů pro žádost o hypotéku
Vliv optimalizace příjmů na žádost o hypotéku: Banky při posuzování žádosti o hypotéku pečlivě zkoumají stabilitu a výši příjmů. Pro OSVČ je klíčové prezentovat své příjmy tak, aby byly pro banku akceptovatelné a dostatečné. Hlavním dokumentem, který banky posuzují, je daňové přiznání. OSVČ s paušálními výdaji mohou mít nižší prokazatelný čistý příjem, což může negativně ovlivnit jejich bonitu.
Tipy na efektivní plánování daňového přiznání zahrnují zvážení přechodu na skutečné výdaje, konzultaci s daňovým poradcem a dlouhodobé plánování. Banky často posuzují příjmy za poslední dvě zdaňovací období. Dlouhodobé plánování a externí rady mohou výrazně zlepšit prokazatelnost příjmu a tím i bonitu.
Chování OSVČ s paušální daní
Pokud jako OSVČ využíváte paušální daň, zaměřte se na pravidelné zaznamenávání příjmů, doplnění dokumentace a doplnění dalších příjmů do dokumentace, aby vaše finanční pozice byla silnější. Paušální výdaje nabízejí výhody i nevýhody, a proto je důležité vybrat si nejvhodnější režim podle konkrétní situace.
Paušální vs. skutečné výdaje: dopady na bonitu a daňové odpočty
| Typ výdajů | Výhody | Nevýhody |
|---|---|---|
| Paušální výdaje | Snadná administrace, úspora času | Nižší prokazatelný příjem, negativní vliv na bonitu |
| Skutečné výdaje | Vyšší prokazatelný příjem, lepší bonita | Více práce s evidencí, nutnost pečlivého účetnictví |
Další dopady na daňové přiznání a odpočty: možnost uplatnit úroky z hypotéky, slevy a další nezdanitelné položky. Základní problém při OSVČ bývá rozhodnutí, zda uplatnit výdaje procentem z příjmů nebo uplatnit skutečné výdaje. Banky obvykle hodnotí bonitu na základě daňových přiznání bez ohledu na zvolený způsob uplatnění výdajů.
HypoSpace.cz a jak pomáhají žadatelům
HypoSpace.cz se specializuje na pomoc OSVČ při získávání hypoték. Nabízí srovnání bank, výběr optimální nabídky, optimalizaci příjmů a kalkulačku pro orientační výši hypotéky. Dále poskytují poradenství v oblasti investic, pojištění a tvorby finančních rezerv pro rychlejší splacení hypotéky.
Daňové odpočty z hypotéky a jejich limity
Na dani z příjmů lze odečíst zaplacené úroky z hypotéky na bydlení, ale pouze část splátky tvořená úroky. Limity závisí na datu pořízení nemovitosti: do 31. 12. 2020 lze odečíst až 300 000 Kč ročně; u nemovitostí pořízených od 1. 1. 2021 platí nižší limit 150 000 Kč, platný i pro nové hypotéky a refinancování po roce 2024. Pokud je hypotéka splácena více dlužníky, odpočet lze rozdělit mezi ně. Banky vyžadují originální potvrzení o zaplacených úrocích a správně vyplněné daňové přiznání.
Rodičovský příspěvek a mateřská dovolená mohou ovlivnit výši příjmu pro banku. Banky zvažují dávky, ale často je nezapočítávají v plné výši. Příjem z rodičovské dovolené bývá nižší, proto mohou mít rodiny s dětmi těžší dostupnost hypotéky. TIP: Pro podnikatele lze využít i obratu jako způsob stanovení příjmů pro výpočet bonity.
Jak na danění příjmu z pronájmu
Rodičovský příspěvek a daňové odpočty v praxi
Rodičovský příspěvek se počítá do výpočtu příjmů, pokud je uplatněn jako součást příjmu. Délka rodičovské dovolené a výše příspěvku ovlivňují, jak velkou částku lze zohlednit. Od roku 2026 se odpočet úroků rozšiřuje i na družstevní bydlení, což představuje významný pokrok pro členy bytových družstev.
Pro uplatnění odpočtu je potřeba mít potvrzení od banky o zaplacených úrocích a správně vyplněné daňové přiznání. Do daňového přiznání je třeba uvést i příjem z prodeje nemovitosti, pokud se na něj nevztahuje osvobození dle časového testu či dalších podmínek. Hypotéka může snížit daň z příjmů až o desítky tisíc ročně, pokud jsou splněny podmínky a správně doloženy doklady.
Praktické tipy pro lepší šanci na schválení hypotéky
- Shromažďujte dokumenty o příjmech a výdajích a připravte jejich přehled pro rychlé ověření bankou.
- Preferujte stabilní zdroje příjmu a delší dobu příjmu, zejména u OSVČ.
- Včas žádejte o potvrzení o zaplacených úrocích a pozorně vyplňte daňové přiznání s ohledem na odpočty.
- Rozmyslete si, zda využít paušální výdaje, skutečné výdaje nebo kombinaci, a zvažte důsledky pro bonitu.
- V případě potřeby využijte spolužadatele s hlavním akceptovatelným příjmem a případně změňte splatnost, pokud limit DSTI překročíte.
Klíčové poznámky ohledně bankovních postojů k daňovým údajům
Různé banky uvádějí, že hodnota bonity se může měnit během procesu schvalování a že mohou požadovat dodatečné informace. Banky zdůrazňují, že za případného podezření na úpravu daňového přiznání mohou dojít k odmítnutí čerpání úvěru nebo k vypovězení smlouvy. Zároveň existují legitimní postupy pro legální prezentaci příjmů, např. využití obratu pro OSVČ v některých případech.
UniCredit Bank a Komerční banka uvedly, že bonitu hodnotí na základě oficiálních daňových přiznání a že je možné využít i další nástroje posouzení bonity podle interních postupů. České spořitelna dodává, že mohou kdykoli přehodnotit bonitu klienta a ověřovat účel úvěru a další dokumenty na náklady klienta.
Závěrečný průvodce pro žadatele
Celkově je klíčové mít stabilní a prokazatelný příjem, transparentní doklady a správně nastavené daňové odpočty. Důležité je připravit se na to, že banky mohou vyžadovat dodatečné informace a že bonita OSVČ se často odvíjí od daňového přiznání a hospodářského výsledku. Správná strategie při daňovém přiznání, spolu s vhodným výběrem hypotéky a spolužadatelů, může významně zvýšit šanci na schválení úvěru a dosáhnout výhodnějších podmínek.
Jak na danění příjmu z pronájmu
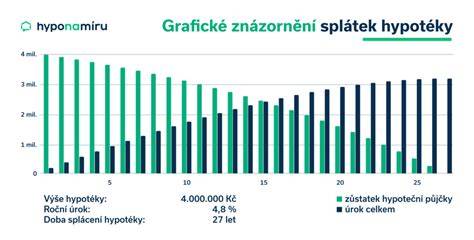
Spočítejte si orientační výši hypotéky v naší kalkulačce - zdarma, online a bez závazků.
tags: #rodicovsky #prispevek #hypoteka #danove #priznani