Při výpočtu měsíční zálohové daně z příjmu fyzických osob má každý zaměstnanec nárok na základní daňovou slevu na poplatníka ve výši 2570 Kč. Roční sleva na poplatníka činí 30840 Kč. Roční sleva na poplatníka činí 30840 Kč i v případě výkonu závislé činnosti nebo samostatné výdělečné činnosti pouze po část letošního roku. Roční zúčtování daně během mateřské může být provedené i tehdy, pokud zaměstnankyně nemá povinnost podat daňové přiznání; stačí požádat zaměstnavatele o roční zúčtování.
Praktický příklad a základní pravidla
Praktický příklad: Paní Veronika během měsíců leden až červenec 2024 zaplatí na daňových zálohách částku ve výši 24010 Kč. V ročním zúčtování daně, které za ni provede její zaměstnavatel, se uplatní sleva na poplatníka 30840 Kč a z tohoto titulu vznikne nárok na daňový přeplatek ve výši 12850 Kč (5 měsíců × 2570 Kč).
Sleva se nekrátí, i když jste pracovali jen část roku. Roční sleva na poplatníka platí i pro manželku/manžela podle konkrétních podmínek. Pokud byl manželovi přiznán nárok na průkaz ZTP/P, je částka slevy ve dvojnásobné výši, tj. 49680 Kč.
Roční zúčtování a mateřská dovolená
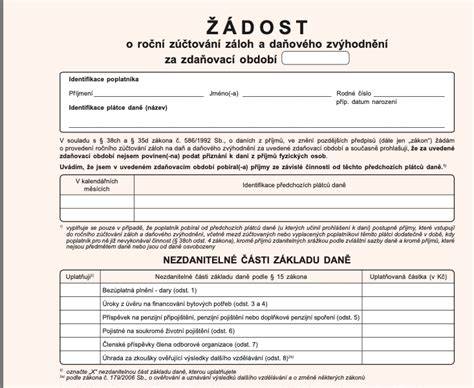
V případě, že zaměstnankyně nemá povinnost sám podat daňové přiznání, tak může o roční zúčtování daně požádat svého zaměstnavatele i v době, kdy je na mateřské dovolené. Plátce daně (zaměstnavatel) je povinen na žádost poplatníka vystavit doklad o souhrnných údajích uvedených ve mzdovém listě, které jsou rozhodné pro výpočet základu daně, daně, záloh a pro poskytnutí slevy na dani a daňového zvýhodnění, tj. nejpozději do deseti dnů od podání žádosti.
Roční zúčtování vám je povinen vyhotovit na základě písemné žádosti posledního zaměstnavatele, u kterého jste měla podepsané prohlášení poplatníka. Daňové zvýhodnění na vyživované dítě si lze uplatnit i v daňovém přiznání, i když nebylo uplatněno v průběhu kalendářního roku. Peněžitá pomoc v mateřství a rodičovský příspěvek jsou dávky osvobozené od daně z příjmů a do daňového přiznání se neuvádějí; zaměstnavateli se dokládat nemusí.
Vztah ročního zúčtování k dalším konceptům a tiskopisům
Potvrzení o zdanitelných příjmech ze závislé činnosti, sražených zálohách na daň z těchto příjmů a daňového zvýhodnění - vzor č. 33 - slouží plátci k výpočtu ročního zúčtování. Do Potvrzení uvádějí se údaje o slevách a daňových zvýhodněních a o tom, jaké příspěvky byly osvobozeny od daně. Dále se řeší, jaké údaje je třeba uvést u doplňkových produktů spoření na stáří a jak se postupuje při změnách v průběhu roku. Adresované otázky k tiskopisům vzor č. 32 a vzor č. 33 se hojně objevují v kontextu ročního zúčtování a mateřské dovolené.
Co zahrnuje roční zúčtování a kdy ho podávat
Poplatník může o roční zúčtování za rok 2024 požádat nejpozději do 17. února 2025. Ve stejném termínu je nutné předložit doklady potřebné pro provedení ročního zúčtování. Pokud jste v roce 2024 pracovala u jednoho zaměstnavatele po celý rok a na konci roku jste uzavřela DPP (dohodu o provedení práce) s odměnou, limit 10 000 Kč platí pro rok 2024; od roku 2025 se změnily hranice a limity pro různé formy práce. Pro rok 2025 je limit pro DPP 11 500 Kč měsíčně z hlediska nemocenského pojištění u stejného plátce. Při kombinaci hlavního pracovního poměru a DPP se vyplatí zvažovat roční zúčtování, zvláště pokud máte nárok na daňové slevy.
Praktické rady pro maminky na mateřské a rodičovské
- Roční sleva na poplatníka se používá i když během roku nebyla pravidelná mzda.
- Od 2024 platí nová pravidla pro doplňkové penzijní spoření (DPS/DIP) a jejich daňové odpočty v rámci ročního zúčtování a daňového přiznání.
- Pokud máte více zdrojů příjmů (zaměstnání, DPP, OSVČ), roční zúčtování vám může pomoci získat přeplatek daně i během mateřské.
- V případě složitější situace se vyplatí vyhledat službu daňového poradce a využít portál MOJE daně pro elektronické podání.
NÁVOD S04 (Roční přiznání k příjmu, daním a příspěvkům OSVČ).
Dodatečné daňové přiznání lze podat až tři roky zpětně od konce příslušného zdaňovacího období. Portál MOJE daně umožňuje elektronické podání a nabízí průvodce pro vyplnění přiznání a kontrolu chyb. Pokud je situace složitější, doporučuje se konzultace s daňovým poradcem, který může prodloužit lhůtu pro podání až o 3 měsíce.
Tabulka: Příklady nároků na slevy a počty lidí
| Položka | Hodnota |
|---|---|
| Základní sleva na poplatníka | 30 840 Kč/rok |
| Sleva na manželku/manžela | 24 840 Kč/rok (nebo 49 680 Kč při ZTP/P) |
| Minimální doba pro nárok na slevy | podmínky k prvnímu dni měsíce |
tags: #rocni #zuctovani #rodicovska #nutne