Tiskový formulář Prohlášení poplatníka daně umožňuje tisk formuláře „Prohlášení poplatníka daně z příjmu fyzických osob ze závislé činnosti od vzoru č. 26”.
Volba Dodatečné provedení při ročním zúčtování se použije, pokud zaměstnanec v souladu s § 38k odst. 7 zákona o dani z příjmu uplatňuje slevy na dani podle § 35ba odst. 1 písm. a, c, d, e, f) příp. daňové zvýhodnění dodatečně v rámci žádosti o roční zúčtování záloh a daňového zvýhodnění a učiní-li Prohlášení k dani ve stanovených lhůtách do 15. 2.
Při této volbě jsou do zpracování vybráni jen zaměstnanci s dodatečně učiněným prohlášením a dodatečně uplatněnými slevami příp. daňovým zvýhodněním zadanými v dialogu Pracovník pro vybraný rok.
Adresa bydliště partnera se předpokládá shodná s adresou poplatníka.
Pokud je partner zaměstnán, je možné zadat název a adresu plátce daně v dialogu Pracovník na kartu Pracovní poměry do tabulky „Další údaje”.
Podmínkou uplatnění slevy na manželku je pouze výše vašeho příjmu v roce 2013 a ten nesmí být vyšší než 68000,- /rok.
Do tohoto příjmu se počítá mzda, nemocenské dávky, PPM a pod.(nepočítá se rodičovský příspěvek).
Otázkou je, jestli jste v roce 2013 měla ještě nějaký příjem ze kterého vám byla sražena zálohová danň.
Pokud ano, tak byste mohla požádat zaměstnavatele o roční zúčtování a sražená zálohová daň by se vám vrátila.
Potřebujete mít jistotu, že vaši zaměstnanci správně vyplňují prohlášení poplatníka?
Zaměstnanec může v jednom měsíci podepsat prohlášení jen u jednoho zaměstnavatele.
Aby byly slevy uplatňovány po celý rok, musí zaměstnanec každoročně podepsat prohlášení do 16. 2.
Prohlášení poplatníka mohou podepsat všechny osoby v pracovněprávním vztahu.
V roce 2026 použijete stejný formulář prohlášení jako pro rok 2025 (vzor č.
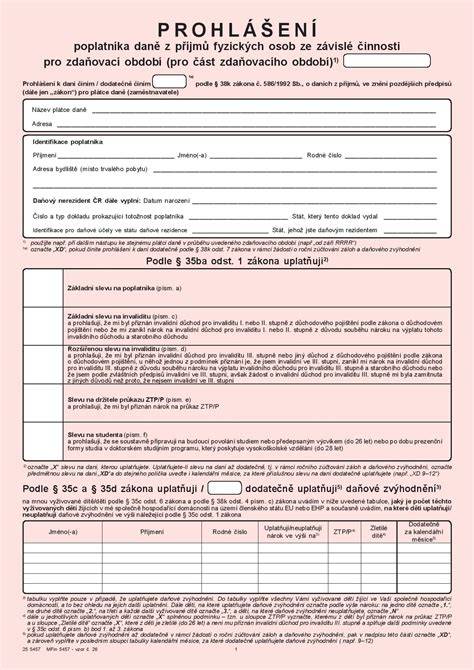
Na začátku formuláře vyplníme rok zdaňovacího období a základní údaje o zaměstnavateli i zaměstnanci.
Základní sleva na invaliditu - na slevu má nárok poživatel invalidního důchodu 1. a 2. stupně.
Rozšířená sleva na invaliditu - na ni má nárok poživatel invalidního důchodu 3. stupně.
Takzvanou slevu na děti může uplatňovat vždy jen jeden z rodičů.
Aby zaměstnanec mohl uplatnit slevu na dítě, musí splnit podmínky, tj. Ve spodní části 1. V horní části 2.
Do pole „Zaměstnání“ vyplní podle skutečnosti „ANO“ nebo „NE“ (druhý rodič je zaměstnaný, i když je na mateřské nebo rodičovské dovolené).
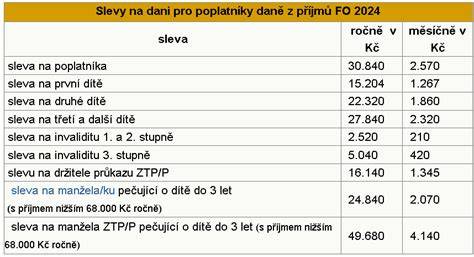
Druh slevy Ročně Měsíčně Sleva na poplatníka 30 840 Kč 2 570 Kč Sleva na 1. dítě 15 204 Kč 1 267 Kč
Sleva na 2. dítě 22 320 Kč 1 860 Kč Sleva na 3. a další dítě 27 840 Kč 2 320 Kč
Sleva na invaliditu 1. a 2. stupně 2 520 Kč 210 Kč
Nárok na slevu na invaliditu (na 1. a 2. stupeň i na 3. stupeň) se dokládá rozhodnutím o přiznání invalidního důchodu a každoročně dokladem o výplatě důchodu.
Nárok se dokládá potvrzením školy, že se student soustavně připravuje na budoucí povolání studiem nebo předepsaným výcvikem, tzv. potvrzením o studiu.
Upozorňuji, že na jedno dítě může daňové zvýhodnění uplatňovat vždy jen jeden z rodičů.
Musí jít o dítě žijící s poplatníkem ve společné domácnosti - nemůže jej například uplatnit otec po rozvodu, pokud je dítě svěřeno do výhradní péče matky, a to ani když matka nemá žádné příjmy a domluví se tak.
Daňové zvýhodnění lze uplatnit na dítě do 18 let a později pouze v případě, že je studentem do 26 let.
Daňové zvýhodnění lze uplatnit na dítě vlastní nebo dítě manžela/manželky.
Uplatnit zvýhodnění lze také na dítě osvojené, v pěstounské péči, v péči, která nahrazuje péči rodičů.
V tabulce zaměstnanec vyplní všechny vyživované děti, které s ním žijí ve společné domácnosti (kromě dětí druha/družky, které si nemůže uplatnit) - ty, které si uplatňuje, i ty, které si neuplatňuje.
Ve sloupci „Uplatňuji/neuplatňuji nárok ve výši na“ zaměstnanec označí, které děti uplatňuje a o kolikáté dítě jde.
Dále zaměstnanec označí křížkem ve sloupci „ZTP/P“ děti, které jsou držiteli průkazu ZTP/P.
A křížkem ve sloupci „Zletilé dítě“ označí děti, které jsou starší 18 let a jsou zároveň studenty do 26 let.
Děti, které nelze uplatňovat, protože jsou starší 18 let a nejsou studenty nebo jsou to studenti starší 26 let, zaměstnanec neuvádí.
Pan Novotný žije ve společné domácnosti se svou manželkou a jejich společnými dvěma nezletilými dětmi - dvojčaty a navíc se studující dcerou mladší 26 let své manželky z prvního manželství.
Pan Novotný může uplatnit pouze dvě vlastní děti. Dítě družky z předchozího vztahu uplatnit nemůže.
Pan Novotný žije ve společné domácnosti se svou družkou a jejich třemi společnými dětmi. Po dohodě s manželkou bude pan Novotný uplatňovat nejstarší a nejmladší dítě.
Nejmladší dítě je držitelem průkazu ZTP/P. Prostřední dítě si uplatňuje manželka.
V prohlášení poplatníka pan Novotný uvede všechny tři děti.
U uplatnění daňového zvýhodnění na dítě musí zaměstnanec předložit dokumenty, které předepisuje zákon.
Na závěr zaměstnanec zaškrtnutím volby ANO/NE vyznačí, zda žije ve společné domácnosti s jinou osobou, která může uplatňovat daňové zvýhodnění na dítě.
Paní Novotná je zaměstnaná ve společnosti DEF, s.r.o. Jelikož paní Novotná uplatňuje prostřední z dětí, vyplní pan Novotný v prohlášení ve sloupci „Uplatňuje daňové zvýhodnění“ volbu „ANO“.
A dále uvede údaje o paní Novotné.
V případě, že zaměstnanec podepisuje prohlášení na aktuální rok pro měsíční uplatnění slev na dani ve mzdě během roku, tj. na rok 2022 do 15. 2., zaměstnanec se podepisuje v prostředním sloupečku nadepsaném „Prokazatelně učiněné prohlášení poplatníkem (písemně, elektronicky) a datum“ a vedle podpisu uvede datum podpisu.
Krajní sloupec „Ověření plátcem daně (písemně, elektronicky) a datum“ ponechá zaměstnanec prázdný.
Druhý řádek „Dodatečně za uvedené zdaňovací období (podle § 38k odst. 7 zákona)“ se použije v případě, kdy zaměstnanec neuplatňoval slevy na dani měsíčně a chce je uplatnit po skončení roku v rámci ročního zúčtování.
To tedy znamená, že podepisuje dodatečně za rok 2022 do 15. 2. 2023.
Pokud dojde během roku k jakýmkoliv změnám v uplatňovaných slevách a daňovém zvýhodnění, musí zaměstnanec tyto změny zaměstnavateli oznámit nejpozději poslední den kalendářního měsíce, v němž změna nastala.
Studující dcera manželky pana Novotného z příkladu 10 složila v květnu 2022 státnice na vysoké škole.
Tým zaměstnavatelů často vyžaduje doložení potvrzení o studiu nebo jiné dokumenty pro uplatnění slev na dítě, a proto je potřeba mít připravené správné doklady.
Podpisem prohlášení poplatníka, které je mezi lidmi známé také jako prohlášení k dani z příjmů, růžové prohlášení, růžový papír nebo třeba „růžovka“, se u zaměstnavatele stanovuje způsob zdanění.
Prohlášení poplatníka daně z příjmů je jednou z podmínek, které je nutné splnit, aby bylo možné v průběhu zdaňovacího období uplatňovat nezdanitelné části daňového základu, tedy slevy na dani a daňové zvýhodnění na děti.
Každý zaměstnanec si může zvolit pouze jediného zaměstnavatele (plátce), u nějž toto daňové prohlášení podepíše, a v jednom měsíci tedy nemůže mít tento formulář podepsaný u více zaměstnavatelů současně, jinak mu totiž hrozí pokuta od finanční správy.
Tip: Hledáte vzor prohlášení poplatníka daně? Do kdy podepsat prohlášení poplatníka?
Podepsaný tiskopis prohlášení poplatníka na příslušné zdaňovací období je nutné odevzdat do účtárny každoročně nejpozději do 15. února.
Nastupujete-li do nového zaměstnání, prohlášení se podepisuje do 30 dnů po začátku nového pracovního poměru.
Pokud nastala nějaká změna ve vašich údajích, je pak nutné odevzdat nový tiskopis do konce kalendářního měsíce, během kterého k této změně došlo.
Studenti, důchodci a OSVČ se často ptají, zda mohou růžový papír také podepsat, nebo na tento krok nemají nárok.
Například studenti mohou prohlášení poplatníka podepsat stejně jako všichni ostatní zaměstnanci.
Podpisu prohlášení k dani nebrání ani skutečnost, že má zaměstnanec také příjmy z podnikání.
V průběhu roku pak bude osobám samostatně výdělečně činným zaměstnavatel srážet příznivější výši záloh a OSVČ na konci roku samy podají daňové přiznání.
Lidé si často nejsou jistí, co vyplnit v prohlášení poplatníka, aby v tiskopisu neudělali nějakou chybu.
Pokud hledáte jednoduché pokyny k vyplnění daného formuláře, mohl by vám pomoci náš návod na vyplnění prohlášení poplatníka.
První část zahrnuje základní informace o plátci (zaměstnavateli) a poplatníkovi (zaměstnanci).
Pokud se v průběhu zdaňovacího období rozhodnete změnit své trvalé bydliště, není nutné kvůli tomu vyplňovat nové prohlášení.
2. Slevy dle § 35ba odst.
Druhá část prohlášení obsahuje slevy, které můžete po zaškrtnutí jako poplatník daně z příjmů uplatnit.
Abyste mohli uplatnit daňové zvýhodnění na vyživované dítě, je potřeba doložit zaměstnavateli potvrzení druhého poplatníka (manžela, manželky, druha či družky), že on nebo ona na daného potomka slevu uplatňovat u svého zaměstnavatele nebude.
V případě, že druhý z poplatníků nežije, je neznámý nebo je dítě v pěstounské péči, sami musíte potvrdit tuto skutečnost čestným prohlášením či doložením příslušného potvrzení.
Dále platí, že vyživované dítě s vámi musí sdílet společnou domácnost a zároveň musí být mladší 18 let, případně 26 let, pokud se soustavně připravuje na budoucí povolání, tedy studuje prezenčně střední či vysokou školu, nebo se dočasně připravovat nemůže z nějakého závažného důvodu.
Tuto sekci je třeba vyplnit pouze v případě, že v jedné domácnosti žijete společně s vyživovanými dětmi a druhým poplatníkem, tedy manželem, manželkou, druhem či družkou.
V páté části je nutné potvrdit pravdivost a úplnost výše vyplněných údajů a skutečnost, že jste je prokázali všemi příslušnými doklady.
Poslední sekce slouží k zaznamenání změn, které nastaly v průběhu roku a mají vliv na daňové slevy.
Může se jednat např. o slevu na invaliditu, ale také o změny u vyživovaných dětí (narození potomka nebo třeba ukončení studia).
Daňové zvýhodnění lze uplatnit na dítě do 18 let a později pouze v případě, že je studentem do 26 let.
Uplatnit zvýhodnění lze také na dítě osvojené, v pěstounské péči, v péči, která nahrazuje péči rodičů.
Poslední změnová část se vás týká pouze v případě, že u vás během roku nastanou změny, které mají vliv na prohlášení poplatníka a uplatnění slev na dani.
V praxi se nejčastěji setkáváme právě s tím, že zaměstnanci podepíší prohlášení u dvou zaměstnavatelů současně. To vede k doměření daně a penále.
Růžové prohlášení vyplňují všichni zaměstnanci. Nezáleží přitom na tom, jestli jsou zároveň studenty nebo důchodci. Stejně tak vyplňují prohlášení poplatníka i živnostníci, kteří jsou zároveň zaměstnanci.
Zaměstnavatel jim však nesmí podepsat roční zúčtování daně.
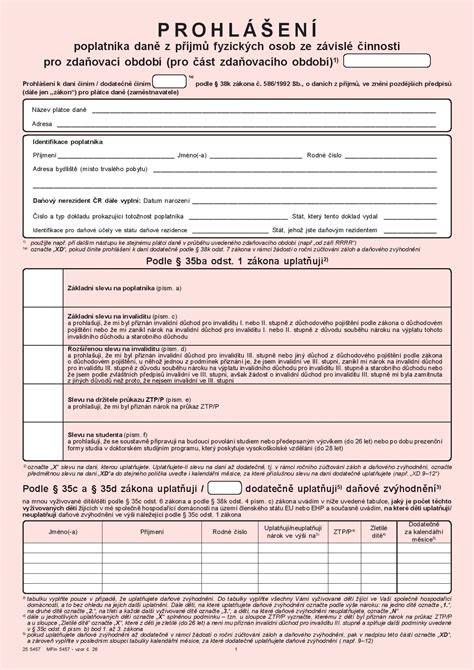
Prohlášení poplatníka se podepisuje vždy na každý rok znovu.
Pro rok 2022 se použije vzor tiskopisu č. 26. Tiskopis je zde ve dvou formátech. Interaktivní tiskopis je potřeba nejprve stáhnout a uložit do počítače a teprve poté otevřít.
Interaktivní tiskopis je možné rovnou vyplnit v PDF a poté ho vytisknout k podpisu. Prohlášení poplatníka je možné vytisknout i černobíle.
Není nutné vyplňovat originální tiskopis ani mít tiskopis barevný (v originále růžový).
Některé programy umí vytisknout tiskopis i zcela bez pozadí (pozadí je bílé).
Pokud nemáte možnost si tiskopis stáhnout a vytisknout, požádejte o něj svého zaměstnavatele.
Zákon mu sice neukládá jej zaměstnanci poskytnout, ale většina zaměstnavatelů tiskopis k vyplnění svým zaměstnancům bez problémů poskytne.
A to i v papírové podobě k ručnímu vyplnění.
Tiskovou sestavu Prohlášení poplatníka daně z příjmů fyzických osob ze závislé činnosti najdete v programu POHODA v tiskových sestavách agendy Mzdy/Personalistika, kde rozklikněte sekci Daně z příjmů.
V záhlaví formuláře vyplníte, na jaký rok prohlášení podepisujete.
- Prohlášení na rok 2022 musel zaměstnanec podepsat do 15. 2. 2022.
- Pokud to nestihl, může prohlášení podepsat i kdykoliv po tomto termínu, ale slevu zaměstnavatel uplatní nejdříve od března 2022.
Paní Červená nestihla podepsat prohlášení poplatníka na rok 2022 do 15. 2. 2022. V tomto případě nemůže zaměstnavatel paní Červené uplatnit slevu na dani za leden a únor.
Může nejdříve od měsíce následujícího po měsíci, ve kterém prohlášení poplatníka podepsala, tj. od března.
Paní Červená o ně však nepřijde. Prohlášení podepíše na celý rok 2022.
Pokud splní podmínky, může si požádat do 15. 2. 2023 u zaměstnavatele o roční zúčtování a zaměstnavatel jí slevy dodatečně uplatní a vrátí jí přeplatek na dani v rámci ročního zúčtování daně za rok 2022.
Pokud by paní Červené vznikla povinnost podat si daňové přiznání (např. Pokud zaměstnanec mění zaměstnavatele v průběhu roku, vyplní v záhlaví měsíc a rok, od kterého prohlášení podepisuje.
Volbu „Prohlášení k dani činím / dodatečně činím podle § 38k zákona č. 586/1992 Sb., o daních z příjmů, ve znění pozdějších předpisů (dále jen „zákon“) pro plátce daně (zaměstnavatele)“ zaškrtne zaměstnanec v případě, že prohlášení podepisuje až po skončení roku do 15. 2. následujícího roku a žádá o uplatnění slev v rámci ročního zúčtování.
Pan Sýkora nechce u zaměstnavatele měsíčně uplatňovat slevy na dani ani daňové zvýhodnění na dítě. Chce ale provést roční zúčtování za rok 2022 a v něm uplatnit slevu na poplatníka za celý rok 2022 naráz a také jednorázově daňové zvýhodnění na dítě.
Pan Sýkora během roku u zaměstnavatele nepodepíše prohlášení poplatníka. Podepíše ho až po skončení roku 2022 ve lhůtě do 15. 2. V záhlaví zaškrtne větu „Prohlášení k dani činím / dodatečně činím podle § 38k zákona č. 586/1992 Sb., o daních z příjmů, ve znění pozdějších předpisů (dále jen „zákon“) pro plátce daně (zaměstnavatele)“, resp. Pro dodatečné uplatnění daňového zvýhodnění na dítě/děti uvede „XD“ ve větě „Podle § 35c a § 35d zákona uplatňuji / dodatečně uplatňuji daňové zvýhodnění“ a v tabulce níže uvede údaje o dětech (viz návod dále).
V části „Identifikace poplatníka“ uvede zaměstnanec údaje o sobě.
Část nadepsanou „Daňový nerezident ČR dále vyplní“ vyplňuje pouze daňový nerezident.
Za daňového rezidenta České republiky se považuje poplatník, který má na území České republiky bydliště nebo zde pobývá alespoň 183 dnů v příslušném kalendářním roce.
Za daňového nerezidenta se považuje poplatník, který v České republice nemá bydliště nebo zde nepobývá alespoň 183 dnů v kalendářním roku nebo to o něm stanoví mezinárodní smlouvy.
V části s nadpisem „Podle § 35ba odst. 1 uplatňuji“ označí zaměstnanec křížkem slevy, které uplatňuje.
Pan Smutný podepisuje prohlášení na rok 2022 a chce uplatňovat slevu na poplatníka a slevu na invaliditu 1. stupně. Žádné další slevy neuplatňuje.
Uplatňované slevy označí pan Smutný v části „Podle § 35ba odst. Sleva na poplatníka a slevu na 1. dítě“.
Slečna Veselá měsíčně neuplatňovala slevy na dani. Požádala si u zaměstnavatele o provedení ročního zúčtování, v rámci kterého chce dodatečně uplatnit slevu na poplatníka a slevu na studenta za období leden až červen 2022, kdy byla studentkou střední školy.
Slečna Veselá vyplní dodatečně prohlášení poplatníka podle návodu - viz příklad 6 pan Sýkora.
V části slevy vyplní „XD“ u slevy na poplatníka. U slevy na poplatníka neuvádí počet měsíců, protože se vždy uplatňuje v celoroční výši.
Zákon vyžaduje, aby zaměstnanec prokázal u některých slev nárok na ně.
Předepisuje dokumenty, které musí zaměstnanec předložit zaměstnavateli, aby mu zaměstnavatel mohl slevu na dani uplatnit.
Nedoloží-li je, nesmí zaměstnavatel slevu zohlednit.
Pan Smutný z příkladu 7 podepsal prohlášení poplatníka na rok 2022 v řádném termínu do 15. 2. 2022. Doklady ke slevě na invaliditu doložil zaměstnavateli až 10. 3. 2022.
Zaměstnavatel zohlední slevu na poplatníka již od ledna 2022.
Pan Smutný včas podepsal prohlášení poplatníka. Slevu na poplatníka není potřeba nijak víc dokládat.
Slevu na invaliditu zaměstnavatel panu Smutnému zohlední až ve mzdách za duben - v měsíci následujícím po měsíci doložení slevy.
Pan Smutný ale o slevu nepřijde.
Nárok na slevu na poplatníka má každý poplatník, který podepíše prohlášení.
Není potřeba ji ničím dokládat.
Tuto slevu lze uplatnit i daňovým nerezidentům.
Nárok na slevu na invaliditu (na 1. a 2. stupeň i na 3. stupeň) se dokládá potvrzením o studiu a dokladem o výplatě důchodu.
Nárok se dokládá potvrzením školy, že se student soustavně připravuje na budoucí povolání studiem nebo předepsaným výcvikem, tzv. potvrzením o studiu.
Upozorňuji, že na jedno dítě může daňové zvýhodnění uplatňovat vždy jen jeden z rodičů.
JAK VYPLNIT✍️ PROHLÁŠENÍ POPLATNÍKA 2026 2️⃣0️⃣2️⃣6️⃣‼️ JEDNODUCHÝ NÁVOD #praktickeucetnictvi
Nyní shrnutí klíčových pravidel pro prohlášení poplatníka a daňové slevy:
- Prohlášení podepisuje vždy na každý rok znovu.
- Prohlášení lze podepsat pouze u jednoho zaměstnavatele ve stejném období.
- Roční zúčtování lze provést dodatečně po skončení roku do 15. února následujícího roku.
- Daňové zvýhodnění na dítě lze uplatnit jen jednou a musí se prokázat příslušnými doklady.
- Pokud dojde ke změně údajů, je nutné podat nový tiskopis do konce kalendářního měsíce.
Potřebujete mít jistotu, že vaši zaměstnanci správně vyplňují prohlášení poplatníka?
Pro začátek roku 2026 použijete stejný formulář prohlášení jako pro rok 2025.
tags: #prohlaseni #poplatnika #a #manzelka #na #rodicovske