Při koupi nemovitosti na hypotéku se setkáte s řadou důležitých dokumentů, přičemž klíčovým je kupní smlouva. Nechce se vám celý článek číst? Koupě nemovitosti na hypotéku je jedním z největších životních rozhodnutí, které vyžaduje pečlivou přípravu. Výběr bytu nebo domu je sice klíčový, ale neméně důležité je i správné nastavení kupní smlouvy.
Klíčové dokumenty a jejich role v procesu
Miroslav Majer, CEO fintech startupu Hyponamíru.cz, uvádí: „Při financování nemovitosti hypotékou je kupní smlouva klíčovým dokumentem. Vedle ní se ovšem setkáte i s řadou dalších dokumentů, jako jsou žádost o hypotéku, rezervační smlouva nebo smlouva o smlouvě budoucí, odhad nemovitosti, žádost o čerpání, doložení pojištění nemovitosti, zástavní smlouva a návrh na vklad zástavního práva.“
Postup koupě nemovitosti začíná výběrem vhodné nemovitosti a důkladnou kontrolou jejího aktuálního právního stavu. Banka poskytující hypotéku tyto skutečnosti sleduje, ale některé zástavy či břemena zpravidla nejsou překážkou pro poskytnutí nové hypotéky.
Rezervační smlouva, smlouva budoucí a kupní smlouva
Rezervační smlouva zajistí, že nemovitost nebude prodána někomu jinému; smlouva o smlouvě budoucí právně zavazuje obě strany k podpisu kupní smlouvy v dohodnutém termínu. Kupní smlouva pak formálně stvrzuje převod vlastnictví.
Hlavní náležitosti rezervační smlouvy zahrnují identifikaci nemovitosti, cenu, výši rezervačního poplatku, termín podpisu kupní smlouvy a podmínky pro odstoupení od smlouvy. Smlouva o smlouvě budoucí je právní dokument, který zavazuje obě strany - kupujícího i prodávajícího - k uzavření kupní smlouvy ve stanoveném termínu a za předem dohodnutých podmínek.
Kupní smlouva je klíčový právní dokument, který formálně upravuje převod vlastnictví nemovitosti od prodávajícího na kupujícího. V kontextu hypotéky je kupní smlouva zásadní, protože banka ji vyžaduje k dokončení úvěrového procesu. Obsahuje důležité informace jako přesnou specifikaci nemovitosti, dohodnutou kupní cenu, platební podmínky a datum převodu vlastnictví.
Jak postupovat při prodeji nemovitosti zatížené hypotékou
- Zjistěte aktuální zůstatek hypotéky a případné náklady spojené s předčasným splacením. Banka má povinnost sdělit dlužnou částku a související náklady. Toto číslo je klíčové pro stanovení minimální prodejní ceny.
- Včas informujte banku o záměru prodat a požádejte o vyčíslení zůstatku k určitému datu. Případné změny termínu prodeje mohou vyžadovat nové vyčíslení.
- Rozmyslete formu vyrovnání hypotéky - doplacení z kupní ceny, převzetí hypotéky kupujícím, nebo kombinace s výmazem zástavního práva po splacení. Banka často vyžaduje souhlas s prevodem zástavy i s prodejem nemovitosti.
- Po schválení transakce je nutné vypracovat kupní smlouvu a případně smlouvu o advokátní úschově. Peníze obvykle putují nejprve do advokátní úschovy a až poté se vyplatí zbytek majiteli.
- Kam dále? Po splacení hypotéky a výmazu zástavního práva následuje zápis nového vlastníka v katastru nemovitostí. Výmaz zástavního práva může trvat několik týdnů, proto je důležité vše koordinovat.
Vklad zástavního práva a výmaz zástavního práva
Při prodeji nemovitosti financované hypotékou je výměna zástavního práva mezi bankou prodávajícího a kupujícího zásadní krok. Kupující se v kupní smlouvě zavazuje zaplatit za nemovitost sjednanou částku. Po splacení původního dluhu dochází k výmazu zástavního práva z katastru a zaniká zajištění pro prodávajícího. Zástavní právo first in line má na dané nemovitosti nově pouze banka kupujícího.
Pro vymazání zástavního práva banka vydá doklad o zániku zajištěné pohledávky; ten je nutné doložit katastru spolu s návrhem na vklad. Teprve po provedení výmazu je nemovitost právně čistá a může být financována novou hypotékou kupujícího.
Převod hypotéky na kupujícího a alternativní způsoby financování
Převzetí hypotéky kupujícím bývá výhodné, pokud má stávající hypotéka výhodné podmínky - např. nízkou úrokovou sazbu. Kupující musí splňovat podmínky banky pro převzetí. Výše hypotéky bývá často nižší než prodejní cena, rozdíl se vyplatí prodávajícímu. Převzetí hypotéky může být rychlejší než uzavření nové smlouvy u jiné banky, protože banka má již informace o nemovitosti a zajištění.
Pokud převzetí není možné, existují alternativy: doplacení hypotéky z kupní ceny, prodej s novým financováním kupujícího u stejné banky, nebo sjednání hypotéky kupujícím u jiné banky. Při financování kupujícího novou hypotékou je potřeba počítat s časovými prodlevami kvůli změně zástavního věřitele a zápisu do katastru.
Odhad ceny bytu zatíženého hypotékou a vliv faktorů
Cena nemovitosti se odvíjí od lokality, velikosti a dispozic bytu, technického stavu a úrovně vybavení. Nejdráže bývají novostavby v žádaných lokalitách velkých měst; levněji vycházejí starší byty na méně atraktivních místech. Důležité je, že způsob financování nemá na cenu přímý vliv. Pro kupujícího je klíčová výše nesplacené části hypotéky, která ovlivní nezbytné částky pro splacení dluhu a odhad banky.
Daňové aspekty prodeje a hypotéky
Pokud kupujete nemovitost hypotékou, můžete si úroky z hypotéky uplatnit v daňovém přiznání jako nezdanitelnou část základu daně, zejména pokud je hypotéka použita na pořízení vašeho bydlení. Maximální částka k uplatnění je 150 000 Kč ročně. Darování, dědictví či odkaz mají své daňové důsledky a mohou ovlivnit oslobodění od daně z příjmů při prodeji. Časový test (5-10 let podle typu nemovitosti a data nabytí) určuje osvobození od daně z příjmů při prodeji nemovitosti.
Tipy a doporučení pro hladký průběh prodeje
- Nechte si vyčíslit zůstatek hypotéky k pevnému datu a zohledněte poplatky za předčasné splacení.
- Včas coordijnujte s bankou termíny změn zástavního práva a výmazů z katastru.
- Odhadněte správnou prodejní cenu s ohledem na trh a stav nemovitosti; špatně naceněná nemovitost zpomalí prodej.
- Vyberte si zkušeného realitního makléře, který má právní zázemí a dokáže koordinovat více stran (prodávající, kupující, banky, katastr).
- Naplánujte si postup s advokátní úschovou pro bezpečné uložení financí a plynulý průběh transakce.
Infrastruktura a regionální specifika
Realitní trh v Teplicích má jiné dynamiky než Praha či Brno - ceny jsou dostupnější, ale kupující jsou citlivější na stav a právní čistotu. Zástavní právo banky k nemovitosti znamená, že nemovitost slouží jako zajištění úvěru, a lze ji prodat i bez splacení úvěru, avšak s podmínkou doplacení z kupní ceny a výmazu zástavy.
Praktické shrnutí kroků pro prodej s hypotékou
- Zkontrolujte podmínky vaší hypotéky - kontaktujte banku a zjistěte aktuální zůstatek a případné poplatky za předčasné splacení.
- Stanovte tržní cenu podle aktuálního trhu a stavu nemovitosti.
- Vyberte způsob financování pro prodejce a kupujícího - doplacení, převzetí hypotéky či kombinace s výmazem zástav.
- Připravte kupní smlouvu a, pokud je to vhodné, smlouvu o advokátní úschově.
- Po splacení dluhu a výmazu zástavního práva zajistěte zápis nového vlastníka v katastru nemovitostí.
- Koordinujte s bankou a advokátem tak, aby proces proběhl bez sankcí a zbytečných průtahů.
Prodej bytu s hypotékou je běžnou transakcí na realitním trhu. Pokud si nejste jisti některým z kroků, můžete se obrátit na specialistu, který vás provede celým procesem a pomůže nastavit bezpečný postup od ocenění až po předání klíčů.
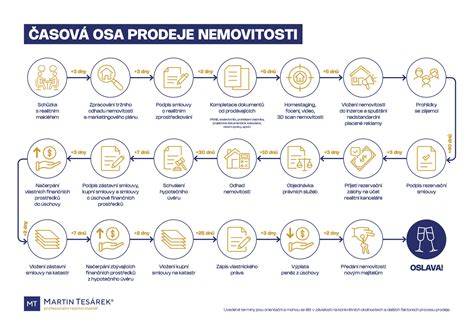
Zrušení zástavního práva nebo poznámky k osvědčení o vlastnictví a daňovém přiznání
| Krok | Co řeší | Časový rámec |
|---|---|---|
| Vyčíslení zůstatku | Aktuální dluh, poplatky, sankce | do 30 dnů |
| Podpis rezervační smlouvy | Závazek nemovitost rezervovat | krátkodobý |
| Kupní smlouva a úschova | Podpisy, uložení peněz | podle dohody |
| Vklad na katastru | Převod vlastnictví | několik týdnů až měsíc |
| Výmaz zástavy | Uvolnění zajištění, banky | po splacení dluhů |