Pokud jste už před nástupem na mateřskou dovolenou měli podnikání jako svoji hlavní ekonomickou činnost, platí pro vás během mateřské dovolené omezení - během pobírání peněžitého příspěvku v mateřství nemůžete osobně vykonávat podnikatelskou činnost. Můžete si ale najmout zaměstnance, který vaši práci zastane místo vás. Informace v tomto článku využijí oba rodiče - příspěvky vždy pobírá ten z nich, který se o dítě stará (tj. nechodí do práce). Muž může čerpat peněžitou pomoc v mateřství místo ženy nejdříve po skončení jejího šestinedělí. Jako hlavní OSVČ si musíte najmout někoho, kdo bude práci vykonávat za vás. Výše peněžité pomoci v mateřství (tzv. mateřská) se odvíjí od vašich plateb na nemocenské pojištění. Jestliže jste si před narozením potomka nemocenské pojištění neplatili, na mateřskou nemáte nárok. Nemocenské pojištění máte zaplacené za 270 kalendářních dní (tzn. 9 měsíců) v posledních dvou letech. Pojištění musíte platit vždy včas (nejpozději do posledního dne v daném kalendářním měsíci, případně dodatečně během následujícího měsíce). Myslete na to, že při mateřské nesmíte vy osobně vykonávat samostatnou výdělečnou činnost. Pokud byste tuto činnost osobně vykonávat začala, ztratíte nárok na peněžitý příspěvek v mateřství. Mateřskou pobíráte 28 týdnů (7 měsíců) a nastupujete na ni 8-6 týdnů před očekávaným datem porodu. Když se OSVČ rozhodne platit nemocenské pojištění, odvádí na něj 2,1 % ze svého měsíčního vyměřovacího základu. Ten spočítáte tak, že svůj zisk (příjmy − výdaje) uvedený v posledním daňovém přiznání podělíte dvěma. Zákonem stanovený minimální měsíční vyměřovací základ je 8 000 Kč (pro rok 2023). Pokud vám váš měsíční vyměřovací základ vyjde nižší, odvody na nemocenské pojištění se nepočítají z něj, ale z minimálního měsíčního vyměřovacího základu. Lucie tedy odvádí nejnižší možné nemocenské pojištění.
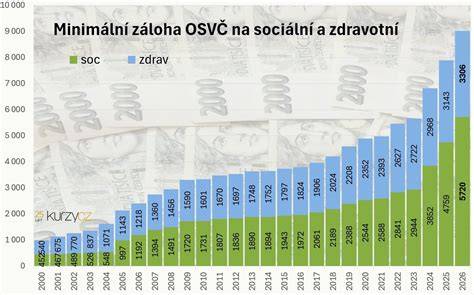
Dejte si ale pozor na to, že vyměřovací základ pro nemocenské pojištění nesmí být vyšší než váš vyměřovací základ pro sociální pojištění. Existuje i maximální vyměřovací základ nemocenského pojištění. Spočítáte si ho v excelové kalkulačce ČSSZ pro rok 2023. Otevřete si stránku Výše a výpočet dávek, pod tabulkou klikněte na odkaz Kalkulačka pro výpočet platby NP, průměru z určeného (ročního) vyměřovacího základu a měsíčního základu NP OSVČ. Co dělat, když si nemocenské pojištění neplatíte a až příliš pozdě zjistíte, že byste kvůli mateřské měli? Pokud se do této situace dostanete, plaťte si nemocenské pojištění alespoň 3 měsíce před nástupem na mateřskou.
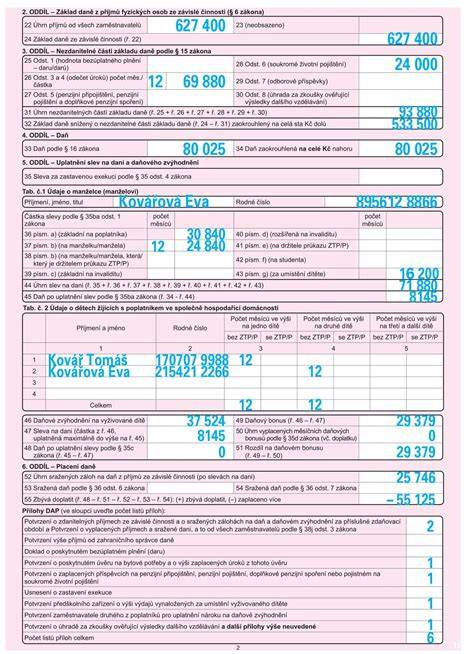
Co se týká daňového přiznání, peněžitou pomoc v mateřství v něm jako příjem neuvádíte. Mateřská je totiž do výše 36násobku minimální mzdy osvobozena od daně z příjmu. Do daňového přiznání uvedete pouze příjmy z podnikání a případné další příjmy (např. Daňové přiznání nemusíte podávat, pokud vaše roční příjmy nepřesáhly stanovenou hranici. Jestliže jste před nástupem na mateřskou byli v režimu paušální daně, v jejím placení pokračujete i během mateřské. Na jaře příštího roku pak nepodáváte daňové přiznání, protože při paušální dani tuto povinnost nemáte. Pokud jste před mateřskou dovolenou byla zaměstnaná, podnikala na vedlejší poměr (případně v tom pokračujete) a podnikáním jste si vydělala více než 50 tisíc korun za rok, musíte podat daňové přiznání. Jestliže jste si vedlejším podnikáním vydělala méně než 50 tisíc korun za rok, daňové přiznání podávat nemusíte. Ale máte povinnost na finanční úřad poslat čestné prohlášení, že z důvodů minimálních příjmů nepodáváte daňové přiznání.
Příklady a praktické situace
Nyní se podíváme na třetí situaci. Byla jste zaměstnaná, nastoupila jste na mateřskou dovolenou a nově rozjíždíte podnikání. Příklad č. 1 Petra byla zaměstnaná jako kadeřnice. V červenci 2025 nastoupila na mateřskou dovolenou. Po pár měsících si chce přivydělat. V lednu 2026 si zřídí živnostenské oprávnění a stane se vedlejší OSVČ. Na jaře 2026 daňové přiznání za rok 2025 nepodává, protože v roce 2025 ještě nepodnikala. Příklad č. 2 Co kdyby Petra začala podnikat dřív? Třeba už v říjnu 2025. Pokud by si celkem vydělala víc než 50 tisíc korun, musí na jaře 2026 podat daňové přiznání. Od svého zaměstnavatele by si do 15. února 2026 vyžádala potvrzení o zdanitelných příjmech, protože do přiznání musí uvést všechny své příjmy - ty ze zaměstnání i z podnikání. Příklad č. Kdyby Petra začala podnikat v říjnu 2025, ale do konce roku by si nevydělala víc než 50 tisíc korun, nemusí na jaře 2026 daňové přiznání podávat. Ale má povinnost na finanční úřad poslat čestné prohlášení, že z důvodů minimálních příjmů nepodává daňové přiznání. Pokud při mateřské dovolené vezmete brigádu na dohodu o provedení práce (DPP) a v roce 2026 si vyděláte do 12 000 Kč měsíčně (v roce 2025 byl limit 11 500 Kč), váš zaměstnavatel částku zdaní srážkovou daní ve výši 15 %. Někdy se ale vyplatí dobrovolně daňové přiznání podat - zejména v případě, kdy si můžete uplatnit slevy na dani. To stejné platí v situaci, kdy jste ale u zaměstnavatele nepodepsala růžové prohlášení, a tím pádem vám zaměstnavatel neuplatňoval slevu na dani. I tady pro vás může být výhodné si daňové přiznání podat. Pokud jste zjistily, že daňové přiznání musíte podávat, možná přemýšlíte, jestli do něj uvádíte i mateřskou, tj. Příjem z mateřské je osvobozený od daně z příjmů, a to do částky ve výši 36násobku minimální mzdy. Pokud má jeden z manželů jen velmi nízké příjmy a pečuje o dítě do 3 let, může si ten druhý ve svém daňovém přiznání uplatnit slevu na manželku/manžela ve výši 24 840 Kč. Naopak rodičovský příspěvek, který čerpáte na rodičovské dovolené, se do limitu nepočítá. Může se stát, že dokud budete na mateřské, váš manžel si slevu nebude moci uplatnit.
Souvislosti se sociálním a zdravotním pojištěním a s DPP/DPČ
Pokud při mateřské nebo rodičovské dovolené chcete mít brigádu, můžete pracovat na dohodu o provedení práce (DPP) nebo dohodu o pracovní činnosti (DPČ) a existují změny v pravidlech od roku 2025. Výdělečná činnost během nároku na peněžitou pomoc v mateřství, zaměstnání během mateřské/rodičovské dovolené u jiného zaměstnavatele, i možnost výkonu práce pro jiného zaměstnavatele během čerpání mateřské/rodičovské dovolené právní předpisy nevylučují. Tato pracovní činnost má omezení. Matka (otec) může vykonávat vedle svého zaměstnání výdělečnou činnost, která je shodná s předmětem činnosti zaměstnavatele, u něhož jsou zaměstnáni, jen s jeho předchozím písemným souhlasem. Zaměstnavatel je povinen předem rozvrhnout zaměstnanci pracovní dobu v písemném rozvrhu a seznámit s ním nejpozději 3 dny před začátkem směny. Od 1. 1. 2024 náleží zaměstnancům pracujícím na základě DPP/DPČ právo na dovolenou. Příslušné zásady a omezení platí i pro DPP a DPČ dohody. Dohoda o provedení práce má specifické daňové a pojišťovací režimy a může být uzavřena s libovolným počtem zaměstnavatelů. Dohoda o pracovní činnosti má stanovený limit na rozsah práce a vyžaduje písemnou formu. Obě dohody podléhají specifickým pravidlům ohledně výše odměny, zdanění a pojištění. Do budoucna došlo k zjednodušení některých režimů a změnám v pojištění pro dohody. Přestavění režimu zahrnuje možnosti, že u DPP/DPČ odměny mohou být zdaněny a odvodové povinnosti jsou upravovány tak, aby vyhovovaly praxi brigádnických prací. Zaměstnavatel může vystavit potvrzení o zdanitelných příjmech ze závislé činnosti plynoucích na základě dohod o provedení práce.
Existují i změny, kdy srážková daň u DPP bude postupně rušena a ohledně DPP/DPČ se podaří zachovat stejné praktické možnosti pro brigádníky i po zrušení srážkové daně.
Krátká shrnutí důležitých bodů pro daňové přiznání a mateřskou
- Mateřská je osvobozena od daně z příjmů do výše 36násobku minimální mzdy.
- Do daňového přiznání zahrnete jen příjmy z podnikání a případné další příjmy; mateřská se do něj nezahrnuje.
- Pokud máte paušální daň, v době mateřské ji nadále platíte a daňové přiznání nemusíte podávat.
- Nepřerušovat podnikání během mateřské můžete - můžete ho provozovat prostřednictvím spolupracovníků, bez osobního výkonu činnosti.
- Pro OSVČ platí minimální a maximální vyměřovací základ pro nemocenské pojištění a příslušné výpočty.
- V případě DPP/DPČ se mohou srážky daně lišit podle toho, zda podepíšete prohlášení poplatníka daně z příjmů.
- Pokud během mateřské nastoupíte na vedlejší OSVČ, výčet podmínek nároku na peněžitou pomoc v mateřství je stanoven zákonem.
- Rodičovský příspěvek zůstává nárokovatelný i při přivýdělku; důležité je sledovat docházku dítěte do jeslí a školky.
- Pro správný výpočet pojištění a daňových odpočtů je vhodné využít účetní programy a online daňové kalkulačky (např. Money S3, Měšec.cz).
Praktické návody a tipy
Je vhodné si vyžádat potvrzení o zdanitelných příjmech ze závislé činnosti plynoucích na základě dohod o provedení práce, pokud máte více zaměstnavatelů s DPP/DPČ. Pokud chcete zúčtovat daň na základě ročního daňového přiznání, zahrnete do něj i příjmy ze zaměstnání a podnikání. Pro případ, že nemáte nárok na daňovou slevu na dítě a máte nízké příjmy, můžete získat daňový bonus. Při pokrytí hypotéky a odpočtech na úroky z hypotéky lze slevu uplatnit, avšak podmínky musí být jasně doloženy. Transfery a dědictví se do daňového základu nezařazují, a odčitatelné položky uplatňujete za měsíce, v nichž vám vznikl nárok. Příslušné činnosti a odpočty je vhodné konzultovat u daňového poradce a využívat online poradenství na stránkách Měšec.cz.
Pokud jste OSVČ a začala jste podnikat během mateřské dovolené, můžete si uplatnit nárok na daňové slevy i daňové bonusy v souvislosti se slevou na dítě a slevou na vyživovanou manželku. Nezapomeňte, že rodiče s dětmi mohou uplatnit daňový bonus, pokud jejich příjmy a slevy odpovídají podmínkám a pokud jejich daňová povinnost vyjde na nulu. Dva hlavní prvky - mateřská a rodičovská dovolená - se liší v tom, zda a jaké příjmy zohledňují v daňovém přiznání a jaké povinnosti vyplývají z pojištění a výkonu práce během mateřské dovolené.