Preimplantační genetická diagnostika (PGD) je metoda, která umožňuje zjistit u zárodků vzniklých při umělém oplodnění (IVF), zda nesou vlohu pro sledovanou genetickou chorobu. PGD musí být vždy spojena s mimotělním oplodněním. To znamená, že žena podstoupí hormonální stimulaci, čímž je zajištěno dozrání více vajíček. Ta jsou pak oplodněna spermiemi partnera. Takto vzniklý zárodek se 3. den skládá z 6-10 dosud nespecializovaných buněk - blastomer. Pomocí mikromanipulačních technik je jedna blastomera odebrána. Z DNA získané z této buňky je pak provedena vlastní analýza. 4.-5. den je do dělohy zavedeno embryo, které nenese dispozici k dané chorobě. Vyšetření je možno provést též z několika buněk tzv. trofoectodermu odebraných 5. den. PGD Huntingtonovy choroby byla poprvé provedena v Gennetu v roce 2008. V současné době se jedná se o nejčastější diagnózu, pro kterou jsme o PGD žádáni. Dosud byla PGD připravena pro 20 párů s rizikem přenosu tohoto onemocnění na děti. Narozeno máme 9 dětí, z toho 2× šlo o dvojčátka. Celý proces probíhá na našem pracovišti: vstupní genetická konzultace, příprava i provedení IVF a PGD. MUDr. MUDr. Mgr. Sanatorium Helios stojí v popředí s dalšími informacemi a zkušenostmi v oboru.
Jak pojišťovny hradí PGD v rámci IVF a co to znamená pro vás
Na základě uvedeného materiálu lze shrnout, že:
- Všeobecně pojišťovny hradí základní výkony IVF a IUI v různých balíčcích, ale PGD a souvisejné laboratorní a mikromanipulační úkony bývají často kryté jen částečně nebo nehradí vůbec, a to v závislosti na konkrétní pojišťovně a indikaci.
- Nároky na hradné částky se liší podle věku páru, typu diagnózy a dokladů o indikaci. U některých center, například Helios, bývá uváděno, že opakované potraty či riziko přenosu genetické choroby mohou mít vliv na to, zda pojišťovna PGD hradí, a která pojišťovna to má v rámci svých tarifů.
- V praxi bývá často vyžadována genetická konzultace a splnění pravidel zdravotního pojištění, aby bylo možné hradit část výkonů. Léky pro hormonální stimulaci bývají hrazeny jen částečně nebo do určitého množství, doplatky se pohybují v tisících korun.
Podle legislativy a změn v roce 2022 se zvyšuje věková hranice pro úhradu služeb spojených s umělým oplodněním na 40 let a pojišťovny hradí základní výkony IVF v různých souborech. Dále je možné využít komerční pojištění asistované reprodukce, které může pokrýt i další náklady, ale bývá spojeno s přísnějšími podmínkami pro výplatu pojistného.
Praktické zkušenosti z centra GenNet a Helios
Podle uvedeného textu je Huntingtonova PGD realizována v Gennetu od roku 2008 a je spojena s tím, že některé páry žádají o PGD právě kvůli riziku přenosu dědičných chorob a opakováným potratům. Zkušenosti z centra Helios naznačují, že u opakovaných potratů může pojišťovna PGD hradit, ale ne u všech pojišťoven (např. číslo 211 někdy nemusí pokrýt PGD).
V praxi se tedy vyplatí zmapovat konkrétní pojišťovnu a požádat o písemný ceník a podmínky úhrady, protože výše a rozsah hrazených služeb se mezi poskytovateli a pojišťovnami liší. Důležitá je genetická indikace, věk ženy, indikace pro ICSI, prodlouženou kultivaci a další laboratorní úkony, které bývají částečně hrazeny.
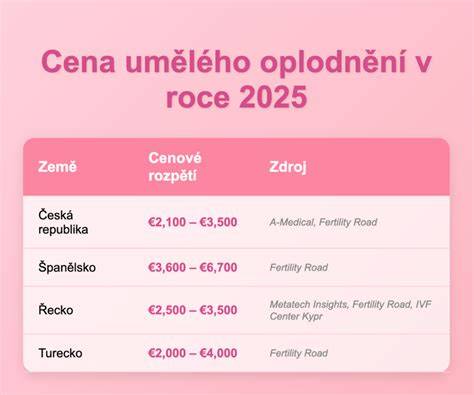
Na závěr lze říct, že vyšetření PGD Huntingtonovy choroby je spojeno s mimotělním oplodněním a je plně hrazeno zdravotními pojišťovnami pouze v kontextu základních výkonů IVF; další kroky a laboratorní úkony bývají často hrazeny jen částečně a vyžadují doplatky. Pacienti by měli pracovat s klinickým týmem, který má zkušenosti s PGD a orientací v pojistných podmínkách, a v případě potřeby zvážit komerční pojištění asistované reprodukce.
Klíčové body pro plánování financí a rozhodnutí
- Zjistěte, zda vaše pojišťovna hradí PGD a jaké konkrétní výkony zahrnuje. Požádejte o písemný ceník a podmínky.
- Požadujte genetickou konzultaci a potvrzení indikace pro PGD na základě rodinné anamnézy a výsledků vyšetření.
- Zjistěte počet cyklů IVF, které pojišťovna hradí a jaké jsou limity věku a dalších kritérií.
- Připravte si rozpočet na doplatky za léky, ICSI, prodlouženou kultivaci a další laboratorní výkony.
- Zvažte možnost komerčního pojištění asistované reprodukce pro pokrytí dalších nákladů.
tags: #pgd #ivf #pojistovna