Často diskutovaný a veřejnosti mnohdy nejasný institut v podobě spolupracující osoby může pomoci trochu si „ulevit“ od daní. Tento často využívaný nástroj v podobě spolupráce osob využívají zejména ti podnikatelé, kteří v daném kalendářním roce dosáhli vysokého zisku z podnikání nebo jiné samostatné výdělečné činnosti. Abychom dobře pochopili princip celého procesu a zároveň tak mohli v budoucnu tuto možnost smysluplně využít, je důležité se seznámit se zákonnou úpravou.
Co je to spolupracující osoba a jaké má právní postavení
Tímto způsobem tzv. spolupracující osobou může být taková osoba, která s podnikatelem žije ve společné domácnosti, tedy např. manželka či děti, které již dokončily povinnou školní docházku. Každá osoba, která se rozhodne spolupracovat např. s manželem, se stává osobou samostatně výdělečně činnou (OSVČ). Tato činnost může být považována buď za hlavní, nebo vedlejší zdroj příjmů. Spolupracující osoba však nemusí vlastnit živnostenské oprávnění. Postačuje, že dané podmínky splňuje manžel. Spolupracující osoba musí být vedena na finančním úřadu, OSSZ a příslušné zdravotní pojišťovně jako OSVČ. Je tedy nutné splnit ohlašovací povinnost na finanční úřad, zdravotní pojišťovnu a Českou správu sociálního zabezpečení.
Právní úprava a základní legislativní odkazy
Stěžejní postup je obsažený v § 13 zákona č. 586/1992 Sb., o daních z příjmů. Dále je třeba zmínit souvislosti v § 16, § 21e, § 24 odst. 2 písm. k), pokyn GFŘ č. D-59, příslušná ustanovení pojistných předpisů a daňový řád - § 130 DŘ. Zákon umožňuje rozdělovat výhradně příjmy dosažené při samostatné výdělečné činnosti podle § 7 ZDP s výjimkou podílů společníků v. o. s. nebo komplementářů k. s. na zisku. Nelze tedy rozdělovat příjmy z nájmu (§ 9 ZDP) nebo ostatní příjmy (§ 10 ZDP).
Hlavní principy rozdělení příjmů a výdajů
První část výše zmíněné věty § 13 hovoří o podílu ze samotných příjmů a výdajů, jenž má činit maximálně 50 %; naproti tomu v druhé části věty se již hovoří o částce, o kterou příjmy přesahují výdaje. Klíčové je slovní spojení „příjmy přesahují výdaje“, jinými slovy je tím myšlen zisk (před zdaněním), neboli rozdíl mezi příjmy a výdaji. Uvedený limit rozdílů mezi příjmy a výdaji (zisku) tedy není neomezený; částka, o kterou příjmy překračují výdaje, smí být za celý rok maximálně 540.000 Kč.
Pravidlo stejných podílů
První podmínkou je to, že výše přerozdělovaných podílů příjmů a výdajů musí být stejná. Zjednodušeně řečeno, nelze přerozdělit 40 % příjmů a k tomu 20 % výdajů. Závěr uvedeného § 13 ve své třetí a čtvrté větě uvádí důležité podmínky, na které je při spolupráci osob důležité pamatovat: „U spolupracujícího manžela (manželky) a dalších spolupracujících osob musí být přitom výše podílu na společných příjmech a výdajích stejná. Příjmy a výdaje nelze rozdělovat na děti až do ukončení jejich povinné školní docházky a na děti v kalendářních měsících, ve kterých je na ně uplatňováno daňové zvýhodnění podle § 35c a 35d, nebo na manžela (manželku), je-li na něj (na ní) ve zdaňovacím období uplatněna sleva na dani podle § 35ba odst. 1 písm.»
Praktické příklady přerozdělení
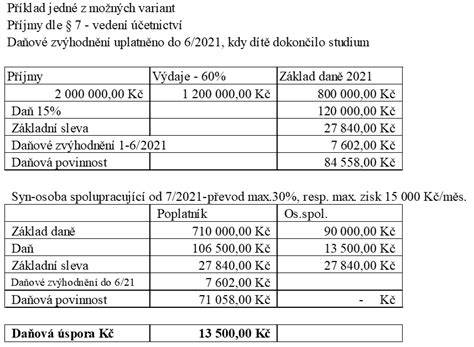
Pan Horáček dosáhl za kalendářní rok 2012 příjmů z podnikatelské činnosti ve výši 970.000,- Kč. Jeho skutečné výdaje činily 490.000,- Kč. Rozhodl se, že část svých příjmů a výdajů přerozdělí na svou manželku, paní Horáčkovou. Jejich spolupráce trvala od 1. 1. 2012 až do 31. 12. Řešení: Pan Horáček využije ustanovení § 13 zákona o daních z příjmů a na svou manželku převede 50 % svých příjmů za celý rok 2012 ve výši 485.000,- Kč a 50 % svých výdajů ve výši 245.000,- Kč. Uvedený limit rozdílů mezi příjmy a výdaji (zisku) tedy nebyl ani zdaleka ohrožen, ten činí 485.000,- Kč - 245.000,- Kč = 240.000,- Kč. Pozn.: Samozřejmě, že pan Horáček se může rozhodnout, že na svou manželku převede např. 20 % svých příjmů a výdajů.
Pan Pažout dosáhl za kalendářní rok 2012 příjmů z podnikatelské činnosti ve výši 700.000,- Kč. Rozhodl se využít tzv. paušálních výdajů, a to ve výši 60 %. Paušální výdaje tedy z dosažených příjmů činí 420.000,- Kč. Rozhodl se, že 50 % svých příjmů a výdajů přerozdělí na svou manželku, paní Pažoutovou. Jejich spolupráce trvala od 16. 7. 2012 do 31. 12. 2012, tzn. celkem šest měsíců (červenec až prosinec). Řešení: Nejprve provedeme kontrolu, zda jsme se vešli do zmíněného limitu: nepřekročení 270.000,- Kč v rozdílu mezi příjmy a výdaji: 350.000,- (rozdělované příjmy) - 210.000,- (rozdělované výdaje) = 140.000,- Kč (zisk). Můžeme vidět, že limit nebyl v tomto případě překročen: 140.000,- Kč < 270.000,- Kč.
Daňové přiznání a administrativní postup
Poplatník, který přerozděluje své příjmy na spolupracující osobu, vyplní své daňové přiznání obdobným způsobem, jako by své příjmy a výdaje nepřerozděloval. V Příloze č. Dále se zaměří na řádky 107 a 108. Zde poplatník vyplní příjmy a výdaje, které bude přerozdělovat na spolupracující osobu. Co se týče spolupracující osoby, ta se ve svém daňovém přiznání také zaměří na Přílohu č. 1, kde do řádku 109 a 110 uvede přerozdělené příjmy a výdaje od poplatníka.
Výhody a možné nevýhody spolupráce
- Rodinné daňové platby mohou díky spolupráci poklesnout. Když manželka nevyužívá v plné výši všechny daňové slevy a odpočty, tak se sníží celková částka placena na dani z příjmu fyzických osob.
- Nejvyšší daňové úspory rodina dosáhne, když je samostatná výdělečná činnost manželky považována jako vedlejší zdroj příjmů (např. je zaměstnaná nebo na rodičovské dovolené).
- Při vedlejší samostatné výdělečné činnosti se nemusí sociální pojištění platit do hrubého zisku do limitu.
- OSVČ stanovující výdaje paušálem nemohou uplatnit daňové zvýhodnění na děti; spolupráce však může zajistit, že rodina daňové zvýhodnění na děti uplatní a případně čerpá i daňový bonus.
- Spolupracující osoba má při splnění zákonných podmínek v budoucnu i nárok na podporu v nezaměstnanosti a díky pomoci manželovi nevypadne z pracovního tempa.
Peněžitá pomoc v mateřství (mateřská dávka) pro OSVČ a propojení se spolupracující osobou
Zákonná úprava vychází z ustanovení § 32 a násl. příslušného zákona. Peněžitá pomoc v mateřství - mateřská dávka je vyplácena po dobu 28 týdnů (37 týdnů v případě dvojčat) a to 6 (8) týdnů před porodem a zbytek po porodu. Otcové mají stejné podmínky s tím, že dávka je pouze po dobu 22 týdnů. Nárok vzniká těm, kteří za poslední 2 roky byli účastni na nemocenském pojištění po dobu 270 dnů. Není zapotřebí, aby se jednalo o pojištění jen u jednoho zaměstnavatele. Další podmínkou je, aby žadatel byl v době nástupu na dávku nemocensky pojištěn. U osob samostatně výdělečně činných se vychází z měsíčních základů pojistného v rozhodném období před nástupem na mateřskou dovolenou.
Na peněžitou pomoc v mateřství mají nárok i osoby samostatně výdělečně činné, pokud si platí dobrovolně nemocenské pojištění. OSVČ musí splnit podmínku účasti na nemocenském pojištění osob samostatně výdělečně činných alespoň po dobu 180 dnů v období jednoho roku přede dnem nástupu na peněžitou pomoc v mateřství. Současně musí účast na nemocenském pojištění být minimálně 270 kalendářních dnů v posledních dvou letech před nástupem na mateřskou dovolenou.
Výpočet a výplata dávky
Peněžitá pomoc v mateřství se vypočte z Vašeho příjmu za posledních 12 kalendářních měsíců před nástupem na mateřskou dovolenou. Zjistí se Váš denní vyměřovací základ. Příspěvek je 70 % zredukovaného denního vyměřovacího základu za kalendářní den. Orientační výše dávky lze spočítat na internetových kalkulačkách. Peněžitou pomoc v mateřství Vám bude vyplácet příslušná správa sociálního zabezpečení. Pro výplatu dávky musí být dodržena zákonná lhůta, která je jeden měsíc od data, kdy správa sociálního zabezpečení obdržela veškeré potřebné doklady k výplatě dávky. O dávku si zaměstnankyně žádá přes svého zaměstnavatele, osoba samostatně výdělečně činná osobně na příslušné správě sociálního zabezpečení. Je třeba vyplnit formulář „Žádost o peněžitou pomoc v mateřství“. Požádejte o něj svého gynekologa. Ten vyplní část formuláře, kde potvrdí Vaše těhotenství a předpokládaný den porodu. Druhou část formuláře si doplní nastávající maminka. Pokud jste zaměstnankyně, tak předáte formulář svému zaměstnavateli. Současně Vám správa sociálního zabezpečení zašle i výši denní dávky a její výpočet. Doporučuji si provést kontrolu.
Application for parental benefits (English Subtitles)
Možnosti práce během mateřské a zapojení spolupracující osoby
OSVČ po dobu mateřské nesmí osobně vykonávat výdělečnou činnost, ale nemusí ji po tuto dobu přerušovat. Což znamená, že ji může vykonávat spolupracující osoba nebo její zaměstnanci. Stejně tak může OSVČ pracovat a přivydělat si jako zaměstnanec na dohodu. Je možné pracovat i u původního zaměstnavatele, ale na jinou pracovní pozici (než z které plyne mateřská dávka) a s novou pracovní smlouvou, respektive dohodou. Je třeba vzít v úvahu, že dohoda o provedení práce je max. 300 hodin za rok a dohoda o pracovní činnosti je v maximu poloviční pracovní úvazek, tedy 20 hodin týdně. Odpověď: Ano lze, ale pouze na dohodu o provedení práce nebo na dohodu o pracovní činnosti. Tedy jen částečně.
Praktické dopady a doporučení
V praxi je třeba nejprve rozlišit, zda spolupracující osoba bude vykonávat hlavní nebo vedlejší činnost. V každém případě je nutné splnit ohlašovací povinnost na finanční úřad, zdravotní pojišťovnu a Českou správu sociálního zabezpečení. V praxi je častější varianta, že spolupracující osobou je manželka, proto v textu budeme popisovat tuto možnost. Na manželku je možné převést dle legislativy nejvíce 50 % příjmů a výdajů. Spolupráce má samozřejmě výhody i nevýhody. Pro některé rodiny je řešením, pro jiné nikoliv. Situace je individuální. Vždy je potřeba vše dobře promyslet. Když manželka nevyužívá v plné výši všechny daňové slevy a odpočty, tak se sníží celková částka placena na dani z příjmu fyzických osob. Vždy je dobře, když papírování, daně, urgence, hlídání plateb a kontrolu faktur provádí někdo jiný. Jestliže je to manželka, tak jenom lépe.
| Otázka | Odpověď / Dopad |
|---|---|
| Může spolupracující osoba být bez živnostenského oprávnění? | Ano, spolupracující osoba nemusí vlastnit živnostenské oprávnění, postačí, že tímto oprávněním disponuje manžel. |
| Maximální podíl příjmů a výdajů, který lze převést | 50 % příjmů a 50 % výdajů, přičemž přerozdělený zisk má limit (celoročně maximálně částka, o kterou příjmy překračují výdaje, do 540.000 Kč). |
| Má spolupracující osoba nárok na mateřskou? | OSVČ má nárok na peněžitou pomoc v mateřství pouze pokud si platí dobrovolné nemocenské pojištění a splní časové podmínky (min. 180 dnů v posledním roce a 270 dnů za 2 roky u některých podmínek). |
Věříme, že jsme tímto článkem přispěli k objasnění tohoto čím dál častěji více využívaného nástroje v podobě spolupráce osob. Nicméně budete-li této záležitosti věnovat dostatek času a provedete některé modelové propočty, úsilí se jistě vyplatí.