Nejste si jistí, zda máte nárok nebo jak správně postupovat? Sleva na dítě je daňová výhoda, kterou můžete coby rodič uplatnit na každé své nezaopatřené dítě, jež s vámi žije ve společné domácnosti. Nárok na slevu vzniká nejen rodičům, ale třeba také osvojitelům, pěstounům nebo osobám, které mají dítě svěřené do péče rozhodnutím soudu. Slevu na konkrétní dítě může vždy uplatnit jen jeden z manželů. Důležitý je věk dítěte: Slevu můžete uplatnit na děti do 18 let. Dítě musí mít status nezaopatřenosti: Nezaopatřeným dítětem je dítě vymezené zákonem o státní sociální podpoře. Typicky jde o dítě do 18 let nebo do 26 let, pokud se soustavně připravuje na budoucí povolání.
Podmínky nároku na slevu a její praktičnost
Roli hraje i to, kde dítě žije: Podmínkou je, aby dítě s poplatníkem žilo ve společně hospodařící domácnosti. Ještě je potřeba si také vyjasnit, kdo všechno v tomto případě patří do kategorie „dítě“. Daňové zvýhodnění lze uplatnit na dítě druhého z manželů. Máte pocit, že daně a právníci nejsou dohromady? Kdepak! V praxi se často plete, co je sleva na dani a co je odpočet (nezdanitelná část základu daně). Odpočet si nejdříve sníží váš základ daně, teprve z takto sníženého základu se vypočte daň. Naproti tomu sleva na dani se odečítá až od vypočtené daně - tedy přímo snižuje sumu, kterou byste jinak platili státu. Proto má stejná částka u slevy silnější efekt než u odpočtu: sleva v hodnotě 10 000 Kč zmenší daň o plných 10 000 Kč, zatímco odpočet 10 000 Kč sníží jen základ daně a reálná úspora odpovídá 15 % daně z této částky (tj. 1 500 Kč při sazbě 15 %).
Výše daňového zvýhodnění na dítě se liší podle toho, na kolik dětí tuto slevu uplatnujete. Od roku 2022 se částky zvýšily. Zákon neurčuje, v jakém pořadí musíte děti uvádět, to znamená, že nejstarší dítě nemusí být první. Zajímá vás, jak to funguje prakticky, když máte více dětí? Pokud máte tři děti, můžete si za rok odečíst celkem 65 364 Kč. Tato částka se přímo odečítá z vaší daně z příjmu. Pokud by sleva přesahovala vaši daňovou povinnost, dostanete rozdíl jako takzvaný daňový bonus na dítě.
Pořadí dětí a střídavá péče
Pokud se rodiče střídají v péči o dítě (například při střídavé péči), musí doložit čestné prohlášení coby dokument, jenž jednoznačně určuje, který z rodičů daňové zvýhodnění uplatní a na jaké období. V praxi často vidíme situace, kdy si oba rodiče uplatní slevu současně. Finanční úřad pak bonus zpětně doměří a uloží penále. V případě střídavé péče můžete uplatnit slevu poměrně - např. první půlrok uplatní slevu jeden rodič a druhý půlrok pak druhý z rodičů. U střídavé péče bývá nejvíce sporů o to, kdo má na slevu nárok. Modelový příklad: Manželé Procházkovi jsou rozvedení a mají střídavou péči o dceru. Dohodli se, že slevu uplatní otec za první polovinu roku a matka za druhou.
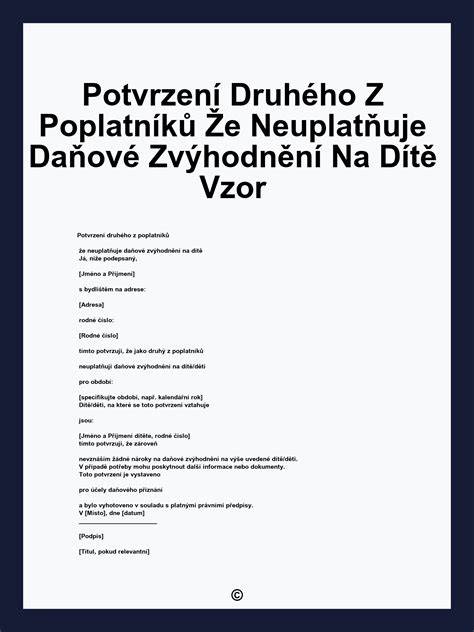
Pokud se rodiče nedohodnou, platí zásady dané zákonem a pokyny GFŘ. Vždy je nutné, aby v daném měsíci byl jeden poplatník, který si nárok uplatní, a druhý to neuplatní. Důležité je doložit, že v daném měsíci druhý rodič neuplatňuje daňové zvýhodnění na dítě, což může být pro zaměstnavatele potvrzeno čestným prohlášením druhého rodiče nebo potvrzením o neuplatnění od zaměstnavatele druhého rodiče.
Vzniká-li nový člen rodiny, je možné slevu rozdělit mezi rodiče v poměrném čerpání - každý 6 měsíců v roce. V praxi se setkáváme s různými variantami rozdělení podle dohody rodičů. Pokud se rodiče nedomluví, rozhodne soud. Děti se mohou natolik měnit, že i během roku nastávají změny v podmínkách uplatnění slevy i v průběhu kalendářních měsíců.
Konkrétní čísla a praktické scénáře
- Roční částky daňového zvýhodnění na rok 2024 a 2025: 15 204 Kč na první dítě, 22 320 Kč na druhé dítě a 27 840 Kč na třetí a každé další dítě. Pořadí dětí není fixní, proto se vyplatí ho správně „seřadit“.
- Bonus a příjmy: Pokud je sleva vyšší než daň, vznikne daňový bonus. Nárok na bonus vyžaduje minimální roční příjmy - pro zaměstnance alespoň polovinu minimální mzdy měsíčně, pro OSVČ šestinásobek minimální mzdy ročně.
- Zaměstnanci uplatňují slevu na dítě přes zaměstnavatele (potvrzení o neuplatnění slevy na dítě od druhého rodiče, případně potvrzení o studiu u starších dětí). OSVČ uplatňují slevu v daňovém přiznání.
- Střídavá péče a dohoda: Je-li dítě ve střídavé péči, uplatní se daňové zvýhodnění jen jedním poplatníkem v každém měsíci, podle dohody o rozdělení nároku.
Modelové scénáře a konkrétní dohody bývají často složité. Přesná pravidla stanoví zákony a doprovodné pokyny GFŘ. Například u střídavé péče lze postupovat podle dohody, avšak je nutné doložit, že v daném měsíci neuplatňuje daňové zvýhodnění druhý z rodičů. Pokud není dohoda možná, aplikuje se řešení soudem a roční zúčtování daně či daňové přiznání.
Specifické situace podle životních okolností
- Na slevu na dítě má nárok jeden z rodičů, pokud žije dítě ve společné domácnosti do 18 let (do 26 let při studiu).
- Podmínky pro uplatnění slevy platí pro dítě, které má trvalý pobyt v ČR nebo v EU/EHP a je nezaopatřené.
- U invalidity a ZTP/P se slevy mohou násobit nebo měnit podle konkrétních podmínek a počtu vyživovaných dětí.
- U studujících dětí do 26 let lze sleva uplatnit i při kombinaci studia a práce - nárok trvá, dokud student dosáhne 26 let a studium trvá.
Tabulka shrnující roční částky a základní podmínky
| První dítě | 15 204 Kč | do 18 let, ve společné domácnosti |
| Druhé dítě | 22 320 Kč | do 18 let, ve společné domácnosti; možno rozdělit mezi rodiče |
| Třetí a další dítě | 27 840 Kč | do 18 let; studium či jiné podmínky mohou platit obdobně |
Na konci roku, pokud sleva převýší daňovou povinnost, vznikne daňový bonus. Základní pravidlo zůstává: sleva na dítě se uplatňuje jen jedním z rodičů a jen ve společné domácnosti. Při třech dětech lze rozdělit slevy mezi rodiče tak, aby každý využil výhody podle dohody a aktuálních podmínek.
JAK VYPLNIT✍️ PROHLÁŠENÍ POPLATNÍKA 2026 2️⃣0️⃣2️⃣6️⃣‼️ JEDNODUCHÝ NÁVOD #praktickeucetnictvi
Praktické kroky, jak postupovat
- Zjistěte si přesný počet vyživovaných dětí a jejich věk. Rozhodněte, kdo uplatní slevu na konkrétní dítě a na které období v průběhu roku.
- Sežeňte potřebné dokumenty: rodný list dítěte, potvrzení o studiu u studentů do 26 let, potvrzení o neuplatnění slevy druhým rodičem, případně čestné prohlášení u střídavé péče.
- Rozhodněte, zda budete slevu uplatňovat měsíčně u zaměstnavatele (tzv. růžové prohlášení) nebo ročně formou ročního zúčtování či daňového přiznání.
- Pokud máte více dětí a střídavou péči, vyřešte dohodu o poměrném uplatnění slevy v jednotlivých měsících a vždy dodejte doklady o neuplatnění druhým z rodičů.
- V případě, že sleva přesahuje daň, nárokuje se daňový bonus - pro OSVČ i zaměstnance při splnění limitů.
- Pravidelně aktualizujte prohlášení k dani a informujte zaměstnavatele o změnách v zákoně či ve vašem rodinném stavu.