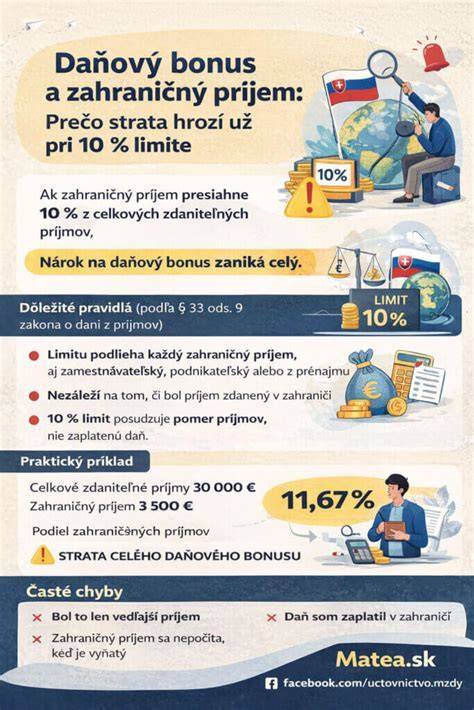
Daňové zvýhodnění na děti a daňový bonus upravuje § 35c a v § 35d zákona č. 586/1992 Sb., o daních z příjmů (dále jen „ZDP“). Daňové zvýhodnění na dítě se odčítá ze vypočtené daně, a v případě zaměstnance s podepsaným prohlášením k dani podle § 38k odst. 4 ZDP se od měsíční zálohy na daň odečte 1/12 daňového zvýhodnění na děti. Roční nárok na daňové zvýhodnění činí 11 604 Kč, pokud poplatník neuplatňuje slevu podle § 35a ani § 35b ZDP. Daňové zvýhodnění lze uplatnit formou slevy na dani, daňového bonusu nebo jejich kombinace a rozlišuje se podle toho, zda je dítě držitelem průkazu ZTP/P, což zvyšuje částku na dvojnásobek, i když maximální výše daňového bonusu zůstává zachována.
Nárok na daňové zvýhodnění a daňový bonus
Poplatník, fyzická osoba uvedená v § 2 ZDP, má nárok na daňové zvýhodnění na vyživované dítě žijící s nimi ve společné domácnosti ve výši 11 604 Kč ročně. Pokud uplatňuje slevu podle § 35c-35b ZDP, výše se mění. Daňové zvýhodnění lze uplatnit formou slevy na dani, daňového bonusu nebo slevy na dani a daňového bonusu. Pokud nárok poplatníka na daňové zvýhodnění podle § 35c odst. 1 ZDP převýší daňovou povinnost, vzniklý rozdíl se vyplatí jako daňový bonus a lze jej uplatnit jen tehdy, dosáhne-li alespoň 100 Kč, maximálně však 52 200 Kč ročně. Daňový bonus lze uplatnit jen pro ekonomicky aktivní poplatníky, tedy ty s adekvátními zdanitelnými příjmy.
Pokud je dítě držitelem průkazu ZTP/P, zvyšuje se částka daňového zvýhodnění na dvojnásobek, avšak maximální výše daňového bonusu zůstává stejná. Proof of eligibility se prokazuje podle § 38k a 38l ZDP, a v případě výplatného postupu ročního zúčtování musí zaměstnavatel postupovat podle ročního zúčtování záloh a daňových zvýhodnění. U děti svěřených do péče nahrazující péči rodičů se výše daňového zvýhodnění zvyšuje jen do určité meze.
Manažerský pohled na placení a vyplácení daňových výhod
Zaměstnavatel poskytuje měsíční daňový bonus ve výši stanovené § 35d ZDP, pokud je vyplacena alespoň část zálohy na daň, a snižuje odvod záloh na daň. V případě, že výše měsíční zálohy na daň je nižší než daňové zvýhodnění na dítě, zaměstnavatel vyplatí rozdíl jako měsíční daňový bonus. Roční vyúčtování záloh a daňového zvýhodnění probíhá typicky do března následujícího roku. Daňový nerezident může daňové zvýhodnění uplatnit jen v daňovém přiznání; u zaměstnavatele nárok nemá.
Vyživované dítě a domácnost
Za vyživované dítě se považuje dítě vlastní, osvojené, v náhradní péči, dítě druhého z manželů, vnuk, pokud jeho rodiče nemají dostatečné příjmy. Dítě musí žít ve společně hospodařící domácnosti. Dítě do 18 let je vyživované automaticky, zletilé dítě do 26 let lze uplatnit, pokud se soustavně připravuje na budoucí povolání nebo pokud má určité zvláštní okolnosti (nemoc, studium, atd.). Dočasný pobyt mimo domácnost neznamená ztrátu nároku. U střídavé péče platí, že daňové zvýhodnění lze uplatnit jen jedním z rodičů za konkrétní měsíc; dohoda rodičů je potřeba a v případě nesouhlasu rozhodne soud.
Nárok u zaměstnanců a udržitelnost pro OSVČ
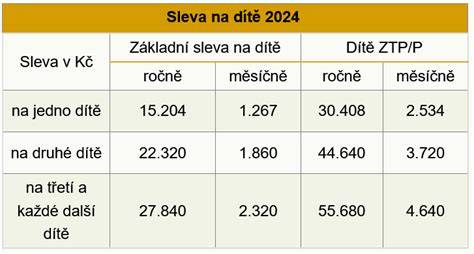
Zaměstnanec má nárok na snížení měsíční zálohy na daň o částku daňového zvýhodnění na vyživované dítě. Daňový bonus může dosáhnout i OSVČ, a to v ročním daňovém přiznání, pokud splní podmínky pro ekonomickou aktivitu (minimální mzda). Maximální roční daňový bonus v novém režimu (od 2021/2024) je stanoven a je závislý na počtu dětí. Pro rok 2024 a 2025 činí roční slevy: 15 204 Kč za první dítě, 22 320 Kč za druhé a 27 840 Kč za třetí a každé další dítě.
Pokud má poplatník více zaměstnavatelů, nárok na daňové zvýhodnění lze uplatnit pouze u jednoho zaměstnavatele. Předkládá se potvrzení od druhého platce o neuplatňování slevy, případně čestné prohlášení o neuplatnění. U střídavé péče lze rozdělit slevu mezi rodiče po dohodě; v případě neshody rozhoduje soud. OSVČ prokazují nárok na daňový bonus v daňovém přiznání a mohou uplatnit slevu na dítě ročně.
Jak postupovat v konkrétních situacích
- Daňové zvýhodnění lze uplatnit již v měsíci narození dítěte, pokud poplatník prokáže narození do 30 dnů po narození.
- Pokud jeden z rodičů vyživuje dítě, nárok vzniká v měsíci, kdy podmínky pro uplatnění byly splněny; v případě více měsíců platí 1/12 za každý měsíc.
- V případě střídavé péče je nutné dohodnout rozdělení mezi rodiče na základě pokynu GFŘ D-59; v jednom měsíci lze uplatnit daňové zvýhodnění jen jedním poplatníkem.
- Pro splnění nároku na daňový bonus je nutné mít měsíční příjmy alespoň polovinu minimální mzdy (u roku 2026 je to 11 200 Kč). Pro OSVČ platí požadavek šestinásobku minimální mzdy ročně.
- Pokud nárok na daňové zvýhodnění převyšuje daň, vzniká daňový bonus, který může být vyplacen.
Vysvětlení daňového kreditu na dítě: Průvodce nárokem na IRS, dávkami a platbami | Aktualizace 2024
Speciální případy a poznámky
Daňové zvýhodnění se nepočítá na dítě druha/družky, pokud nejde o vyživované dítě. Daňový nerezident může nárok uplatnit pouze v daňovém přiznání. Daňové zvýhodnění lze uplatnit i při pobytu dítěte mimo domácnost (např. studium na kolejích), pokud existuje společná domácnost. U dohod o provedení práce (DPP) od roku 2026 platí, že výše příjmů nesmí překročit částku pro účast na nemocenském pojištění; limit byl stanoven na 12 000 Kč.
Praktické shrnutí pro rok 2026
Daňové zvýhodnění na dítě představuje nástroj pro podporu rodin s dětmi, zejména nízkopříjmových. Vzniká již v měsíci narození dítěte, nebo v měsíci, kdy jsou splněny podmínky pro uplatnění. Daňový bonus může nastoupit, pokud je výše daňového zvýhodnění vyšší než daňová povinnost. Daňové zvýhodnění lze uplatnit prostřednictvím slevy na dani, daňového bonusu nebo jejich kombinace. U jedné domácnosti lze uplatnit daňové zvýhodnění jen jedním z rodičů v daném měsíci; v případě střídavé péče lze slevu rozdělit jen na základě dohody.