Ve srovnání s DPČ má DPP nižší celkový časový limit (300 hodin ročně), a pokud zůstáváte pod 12 000 Kč měsíčně, máte významné výhody v podobě neplacení pojistného. Při vyšších výdělcích se ale musí odvádět sociální a zdravotní pojištění. Od 1. 1. 2024 náleží zaměstnancům na DPP/DPČ dovolená za stejných podmínek jako zaměstnancům v pracovním poměru. Při výpočtu dovolené se vychází z fiktivní týdenní pracovní doby 20 hodin, i když skutečný týdenní rozsah může být různý. Pokud pracujete na DPP 300 hodin za rok a firma dává 4 týdny dovolené ročně, bude nárok na dovolenou zhruba 24 hodin. U nároku na nemocenské dávky platí, že pokud je z DPP odváděno sociální pojištění, vzniká nárok i na nemocenské dávky. Pokud si vyděláte více než 12 000 Kč měsíčně a nemáte podepsané prohlášení k dani, zdaňuje se DPP 15% zálohovou daní. Pokud však podepíšete prohlášení k dani (lze mít aktivní pouze u jednoho zaměstnavatele), odvádí se 15% zálohová daň a uplatníte slevy na poplatníka. Srážková daň (15 %) se u příjmů do 12 000 Kč uplatní bez prohlášení; po konci roku můžete daňové slevy uplatnit v daňovém přiznání a případně získat přeplatky. Daňové potvrzení o zdanitelných příjmech plynoucích z DPP vám bývá vydáno na požádání. Hranice 12 000 Kč se posuzuje zvlášť pro každého zaměstnavatele. Pokud máte více DPP, nemusíte nutně odvádět pojistné z každé dohody, pokud souhrnný měsíční výdělek z jedné dohody nepřesáhne limit 11 999 Kč (platí v roce 2026). Dovolená vzniká i při DPP/DPČ za podmínek stanovených zákonem; zaměstnavatel vyplácí dovolenou obvykle 4-5 týdnů ročně podle odpracovaných hodin a počtu týdnů, které dovolenou poskytuje. Pokud odpracujete 300 hodin v DPP a firma dává 4 týdny dovolené, nárok na dovolenou bude odpovídat zhruba 3 dny práce za den. Rodičevé mohou na základě dohody o provedení práce vykonávat vedle rodičovské dovolené práci u stejného zaměstnavatele, pokud jde o jiný druh činnosti. Pokud jde o činnost shodnou s původním předmětem činnosti, vyžaduje to písemný souhlas zaměstnavatele. Rodičovský příspěvek a jeho podmínky nejsou vázány na výdělek; lze mít přivýdělek, dokud splní podmínky osobní a celodenní péče o dítě a neohrozí nárok na dávky. Dovolená a nároky na dávky se řeší podle zvláštních pravidel, ale hlavním centrem zůstává, že rodič může pracovat na DPP i DPČ s ohledem na výše uvedená omezení a požadavky. Vzorové praktické poznámky pro rodiče na rodičovské dovolené zahrnují:Hlavní pravidla DPP a DPČ
Nárok na dovolenou a další dávky
Daňové režimy a prohlášení k dani
Specifické situace: více zaměstnavatelů a práva na dovolenou
Praktické případy a příklady
Praktické poznámky pro zaměstnavatele
Speciální témata pro rodičovskou dovolenou a přivýdělek
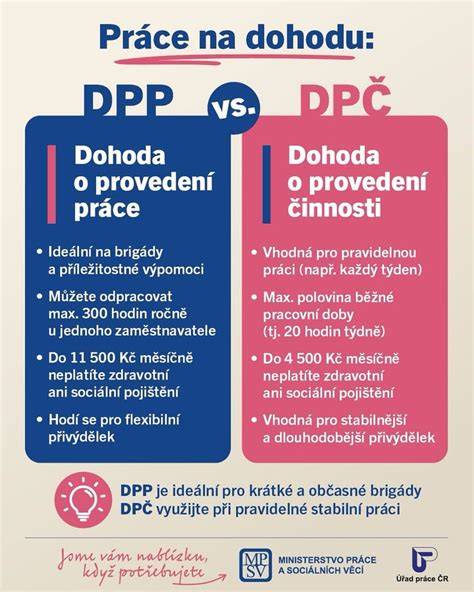
DPP a DPČ, Dohody o provedení práce a o pracovní činnosti, 9. video, Gaming of finance