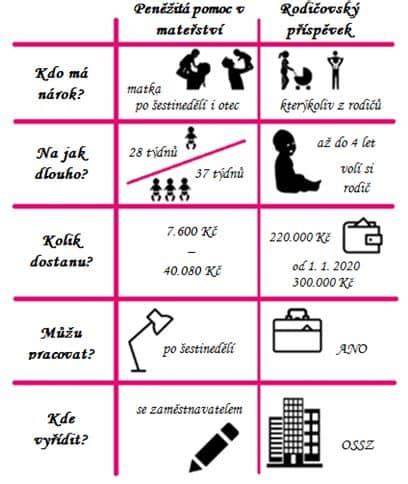
Mateřská dovolená (MD) je volno od zaměstnavatele do 3 let věku dítěte. Peněžitá pomoc v mateřství ani rodičovský příspěvek nejsou zdanitelnými příjmy, kvůli kterým by bylo nutno podávat daňové přiznání. Na MD už 20 měsíců? Brzký návrat do práce může, kromě jiného, přinést nižší riziko snahy zaměstnavatele o rozvázání pracovního poměru s rodičem, který by mu jinak v zaměstnání dlouhodobě chyběl.
Co se týká daní na mateřskou
Výše peněžité pomoci v mateřství (mateřská) se odvíjí od vašich plateb na nemocenské pojištění. Vypočítává se z příjmů a činí 70 % ze mzdy. Mateřská dovolená začíná v rozmezí osmi až šesti týdnů před termínem porodu. Do daňového přiznání uvedete pouze příjmy z podnikání a případné další příjmy. Do daňového přiznání uvedete jenom příjmy z podnikání a případné další příjmy (např. Daňové přiznání nemusíte podávat, pokud vaše roční příjmy nepřesáhly stanovenou hranici).
Peněžitá pomoc v mateřství se začíná pobírat v rozmezí osmi až šesti týdnů před termínem porodu. Rodičovská dovolená: Na mateřskou dovolenou navazuje rodičovská dovolená, při které jeden z rodičů pobírá tzv. rodičovský příspěvek. Pokud chcete vstoupit zároveň s mateřskou dovolenou do zaměstnaneckého poměru, můžete tak učinit po skončení 6. týdne po porodu. Nesmíte mít však stejný pracovněprávní vztah, ze kterého pobíráte peněžitou pomoc v mateřství. Na rodičovské dovolené můžete pracovat naprosto bez omezení, ať už pro svého zaměstnavatele, nebo jiného zaměstnavatele. Je možná i samostatná výdělečná činnost.
Jaké formy výdělku během MD/RD jsou možné
Práce na dohodu o provedení práce (DPP) je oblíbená z důvodů daňových a pojistných. Dohoda o pracovní činnosti (DPČ) umožňuje práci s omezením, ale pravidla uvádí, že rozsah práce nesmí překročit polovinu stanovené týdenní doby. Dohodu o provedení práce lze uzavřít s libovolným počtem zaměstnavatelů. Částky a pojistné se liší podle typu dohody a režimu zaměstnavatele. Zrušení dohody o provedení práce nebo dohody o pracovní činnosti vyžaduje písemnou formu a má vlastní pravidla ukončení.
Rodič může pracovat během MD i na jiného zaměstnavatele, ale existují omezení, pokud jde o souhlas zaměstnavatele a shodu činnosti s předmětem činnosti původního zaměstnavatele. Pokud má rodič podnikání, během MD jej nesmí vykonávat osobně, ale může si najmout náhradníka. Před nástupem na MD je důležité vědět, že OSVČ mohou mít omezení - během pobírání peněžitého příspěvku v mateřství nemohou osobně vykonávat podnikatelskou činnost.
Daňové důsledky a roční zúčtování
Roční sleva na poplatníka je 30 840 Kč za celý kalendářní rok. Pokud má rodič během roku jen malý zdanitelný příjem, sleva může pokrýt celou daň. Pokud máte více zaměstnavatelů s příjmy do 11 999 Kč měsíčně, některé postupy vedou k optimálnímu vyúčtování daně. Pokud žena čeká na mateřskou a zároveň podniká, platí omezení - během pobírání MD nesmíte osobně podnikat. Před nástupem na MD můžete mít režim paušální daně; v průběhu MD je nutné dodržet kontinuitu placení nebo případně přerušit živnost, pokud si nechcete zachovat daňovou povinnost.
K vyúčtování daně můžete využít roční zúčtování daně u zaměstnavatele, a to i během mateřské dovolené. Pokud jste začala podnikat během roku 2024, je nutné zohlednit příjmy z podnikání i ze zaměstnání při podání daňového přiznání. Pokud máte pouze příjmy z DPP/DPČ do 11 999 Kč měsíčně, existují specifické postupy pro vrácení daní. Daňové zvýhodnění na děti uplatňuje obecně ten, kdo se stará o dítě, a v některých případech může být výhodné uplatnit slevu na manželku/manžela.
Zdravotní a důchodové pojištění
Pokud rodič pracuje převážně na dohodu o provedení práce s nízkým měsíčním příjmem, může být z hlediska daně z příjmů výhodné uplatňovat snižující položky jinak. Když rodič pracuje na DPČ či DPP, odvod pojistného a daně se řídí zvláštními pravidly; od 1. 1. 2026 platí, že u DPP neodvádí pojistné z důvodu nízkého měsíčního příjmu do 11 999 Kč měsíčně (u jednoho zaměstnavatele). Nejčastější cestou je tedy DPP s nižším příjmem.
Do daňového přiznání se mateřská jako taková neuvádí, protože je osvobozená od daně až do 36násobku minimální mzdy. Při ročním zúčtování daně nebo daňovém přiznání se sleva na poplatníka uplatní vždy v plném rozsahu, pokud jste během roku měla a.M. zdanitelný příjem jen částečně. Příklad: Roční zúčtování daně během mateřské umožní získat daňový přeplatek při splnění podmínek.
Praktické příklady a tipy
- Pokud během roku pracujete jen na hlavní zaměstnání s MD v určitém období, zvažte roční zúčtování daně u zaměstnavatele - může vzniknout daňový přeplatek.
- Pokud si vedlejší podnikání (např. DPP) vyžádá více než 50 tisíc ročního příjmu, připravte se na daňové přiznání.
- Máte-li PJ a mateřskou do 28 týdnů, zvažte, zda nebudete chtít podat daňové přiznání a uplatnit slevy, zejména pokud máte více zdrojů příjmu.
- Pokud uvažujete o vedení podnikání během MD, uvědomte si omezení - nesmíte osobně vykonávat podnikatelskou činnost během MD, ale můžete najmout náhradníka.
Tabulka: shrnutí hlavních pravidel
| Okolnost | Daňový dopad / povinnost | Poznámka |
|---|---|---|
| MD a daně | MD není zdanitelná do 36násobku mzdy; daňové přiznání není vždy nutné | Uvažujte o ročním zúčtování, pokud máte jen jeden hlavní zdroj |
| Rodičovský příspěvek | Není zdanitelný příjem | Nezapočítává se do limitu pro slevy |
| DPP/DPČ během MD | Daň z příjmu a pojistné podle dohody; od 2026 omezení pro nemocenské | Možnost více zaměstnavatelů; zrušení srážkové daně v budoucnu |
| Roční sleva na poplatníka | 30840 Kč za rok | Uplatní se v ročním zúčtování/přiznání |
Praktické rady pro čerpání MD a RD
Pokud jste před MD podnikala, během MD nesmíte podnikat osobně. Můžete však najmout náhradníka. Po MD můžete nastoupit do pracovního poměru, pokud dodržíte podmínky a nebudete mít stejný vztah jako ten, ze kterého čerpáte MD. Většina matek hledá během MD příležitost k přivýdělku; často se některé maminky odhodlají k vlastnímu podnikání a během RD mohou pokračovat s odpovědným dohledem nad dítětem jinou osobou.