Nastávající maminky a budoucí rodiče často řeší, jak se finančně a právně zajistit pro rizika spojená s těhotenstvím a porodem. Životní pojištění může být klíčovým nástrojem, jak zvládnout případné zdravotní komplikace, hospitalizaci či pracovní neschopnost. Tento text shrnuje hlavní aspekty, na které je dobré myslet při výběru a úpravách pojistných produktů, se zvláštním zaměřením na nabídku Allianz a jejího speciálního připojištění PRO ŽENY.
Proč řešit pojištění ještě před těhotenstvím a během něj
Patříte mezi nastávající maminky nebo zatím o těhotenství jen přemýšlíte? Hlavou se vám mohou honit tisíce myšlenek týkající se zdraví, financí nebo zaměstnání. Velkou část těchto starostí vám ale může ušetřit životní pojištění. Maminky často popisují těhotenství jako nejkrásnějších 9 měsíců v životě, ale ne všechny ženy vnímají těhotenství stejně a je přirozené, že prožívají více strachu než radosti. Vaše životní pojištění vám ale pomůže i v případě, že vás během těhotenství budou trápit zdravotní potíže.
Krátkodobá rizika vs. dlouhodobé krytí
Vzhledem k tomu, že nejvíce obávaným rizikem souvisejícím s příchodem potomka je hospitalizace nebo pracovní neschopnost, budete se v této situaci pravděpodobně soustředit především na tato dílčí pojištění. Jedná se o pojištění krátkodobých rizik, která se vyplácí formou denních dávek. Dobře ale zvažte, zda tato pojištění potřebujete. Přidáte do své pojistky i denní dávky?
Čekací doba a podmínky plnění
Mějte na paměti, že pro nárok na plnění v rámci hospitalizace nebo pracovní neschopnosti se uplatňuje osmiměsíční čekací doba, pokud je důvodem pobytu v nemocnici nebo neschopnosti pracovat právě vaše těhotenství nebo porod. To znamená, že pojištění pracovní neschopnosti nebo hospitalizace musíte mít sjednané zpravidla minimálně 8 měsíců předtím, než vůbec můžete o pojistné plnění ve formě denních dávek žádat.
Pokud už životní pojistku s těmito riziky nějakou dobu máte, nemusíte se bát, že by vás pojišťovna nechala na holičkách. Lékaři i pojišťovny dobře ví, že těhotenství není nemoc. Samo o sobě tedy těhotenství není důvodem pro vyplacení pojistného plnění a ani menší běžné obtíže, které těhotenství provází, nejsou považovány za něco vážného.
Rizikové těhotenství a výluky
Suverénně nejčastějším důvodem pracovní neschopnosti je ale rizikové těhotenství. To označuje těhotenství, u kterého se vyskytuje zvýšené riziko komplikací třeba kvůli vysokému tlaku, těhotenské cukrovce nebo hrozícímu předčasnému porodu. Ověřte si vždy u vaší pojišťovny, zda toto riziko kryje. Některé z pojišťoven totiž dříve velmi benevolentní přístup přehodnotily a rizikové těhotenství mají ve výlukách. Naštěstí pro vás ale řada pojišťoven v rizikovém těhotenství plnění poskytuje.
Pojištění hospitalizace u některých pojišťoven kromě jiného zahrnuje také pobyt v porodnici. Ačkoliv u většiny žen trvá hospitalizace jen pár dní, může dojít i na porodní komplikace. Pojišťovny s možnými komplikacemi v těhotenství počítají. Záleží ale vždy na tom, jaká je příčina vašich potíží, kvůli kterým jste v nemocnici nebo v pracovní neschopnosti. Pokud se totiž v průběhu těhotenství bouchnete do hlavy a doma ležíte s otokem mozku, není důvod se bát, že by vám pojišťovna nic nevyplatila i přesto, že ještě neuběhlo 8 měsíců od sjednání pojištění. Jinak tomu ovšem bude v případě, že důvodem pracovní neschopnosti je například rizikové těhotenství nebo případné další komplikace v těhotenství. Pak si skutečně budete muset počkat 8 měsíců od počátku pojištění.
Jaké jsou limity a doba plnění?
K nároku na plnění z pojištění pracovní neschopnosti je některými pojišťovnami vyžadována i několikadenní hospitalizace. Plnění z případné pracovní neschopnosti kvůli komplikacím v těhotenství má však své limity. Pracovní neschopnost musí trvat nejméně 15 nebo 29 dní v závislosti na zvolené variantě, zároveň je ale omezena doba výplaty denních dávek za celé období těhotenství a porodu. Často se jedná o 30 dní, případně maximálně 90 dní za každé těhotenství. Maximální dobu plnění vždy naleznete v pojistných podmínkách, proto je tedy důkladně prostudujte.
Možnosti úprav a výběr pojistky
Životní pojištění je možné sjednat kdykoliv, takřka až do důchodového věku. Musíte ovšem počítat s tím, že když si sjednáte životní pojištění v průběhu těhotenství, při případných komplikacích souvisejících s těhotenstvím plnění nedostanete. Pokud by navíc došlo při sjednávání životního pojištění k zamlčení vašeho “jiného stavu”, můžete se dostat do problémů. A to může znamenat nejen vypovězení pojistné smlouvy ze strany pojišťovny, ale i vyšetřování pro pokus o pojistný podvod. U těhotenství se totiž termín početí dá stanovit poměrně přesně, narozdíl od plíživých příznaků závažných nemocí.
Pokud máte životní pojištění již dávno uzavřené, zkontrolujte si, že je vhodně nastavené i pro případ komplikací v těhotenství. Vyplatí se totiž dříve sjednané pojištění upravit, když se teprve chystáte založit rodinu nebo se vám narodí dítě. Přivést na svět malého človíčka totiž znamená velký závazek do budoucna. A když se zrovna v životě nedaří, správně nastavené pojištění vám může vytrhnout trn z paty. Mějte ale na paměti, že pokud některá rizika do pojistky přidáváte nebo navyšujete pojistné částky, vztahuje se na ně také ona čekací doba v délce 8 měsíců.
Speciální produkty Allianz pro ženy
Allianz nabízí unikátní produkt PRO ŽENY, který je určen speciálně pro ženy a kryje rizika včetně těhotenství a porodních komplikací. Připojištění PRO ŽENY zahrnuje zejména:
- závažná onemocnění a operace spojené s reprodukčním systémem,
- těhotenské či porodní komplikace (embolie, mimoděložní těhotenství),
- rizika spojená s vrozenými vadami narozeného dítěte,
- úmrtí rodičky při porodu či jeho následkem,
- úrazové a hospitalizační plnění s výhodami pro ženy a děti.
Pojištění PRO ŽENY se vztahuje na široké spektrum rizik a je možné ho sjednat spolu se standardním pojištěním závažných onemocnění. Maximální pojistná částka u PRO ŽENY bývá 500 tisíc korun.
Kdy a jak cestovat během těhotenství a jak to ovlivňuje pojištění
V případě cestovního pojištění do zahraničí je třeba sledovat mezní týdny těhotenství. Většina pojišťoven kryje cestování do určitého týdne (např. do 26., 32. či 36. týdne podle poskytovatele). Po dosažení mezního data bývá krytí omezeno na situace ohrožení života matky či dítěte a na stavy, které nebyly spojeny s těhotenstvím.
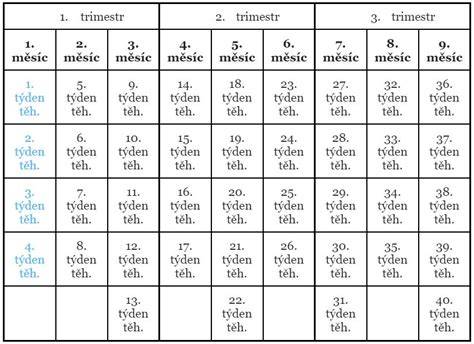
Allianz Travel PLUS v současnosti neklade omezení pro cestování během těhotenství, ale náklady na běžný porod či porod v rámci rizikového těhotenství nejsou hrazeny z cestovního pojištění. Změny v podmínkách vždy stojí za konzultaci s pojišťovnou a pro jistotu je vhodné mít potvrzení lékaře pro letový či cestovní záměr, zvláště při delších cestách.
Praktické doporučení při výběru pojištění
- Prostudujte si pojistné podmínky a výluky zvlášť pro rizikové těhotenství a těhotenství obecně.
- Ověřte si délku čekací doby a jaké situace ji prodlužují či zkracují.
- Zvažte připojištění PRO ŽENY a další doplňkové balíčky (zdravotní rizika, invalidita, dlouhodobé následky úrazu).
- Pokud plánujete založení rodiny, zvažte sjednání pojištění před počátkem těhotenství a případně jeho úpravu včas.
- Vždy si ověřte, zda riziko rizikového těhotenství kryje vaše pojišťovna a jaké má výluky.
Jak Allianz reaguje na specifika těhotenství
Allianz postupně rozšiřuje nabídky pro ženy a jejich specifické potřeby. PRO ŽENY přináší ochranu v těhotenství, při porodu a po něm, zahrnující i rizika narozeného dítěte a popř. i operace prsu či rekonstrukce obličeje. Pojištění je vhodné pro ženy s různými životními cestami - od svobodných po ženy v rodinách s plánem založení rodiny.
Vybrané statistiky a poznámky
U rizikových těhotenství hraje roli více faktorů - krevní tlak, cukrovka, hrozící předčasný porod. Některé pojistky vyžadují lhůty, jiné nabízejí flexibilitu, ale vždy je klíčové ověřit konkrétní podmínky u pojistitele. V praxi se ukazuje, že správně nastavené pojištění může pomoci překonat nečekané situace a poskytnout důležité denní dávky či hospitalizační krytí.
| Riziko | Cíl plnění | Chekační doba | Poznámka |
|---|---|---|---|
| Hospitalizace | Den-ní dávky, pobyt v nemocnici | 8 měsíců před sjednáním | Pojištění kryje i pobyt v porodnici |
| Pracovní neschopnost | Denní dávky | 8 měsíců (u rizikového těhotenství) a 15-29 dní samotné neschopnosti | Limity: max 30-90 dní na těhotenství |
Závěrečné doporučení
Pokud ještě nemáte životní pojištění, zvažte jeho pojištění v předstihu, zvláště pokud plánujete rodinu. Nečekejte, až se objeví první známky těhotenství; porovnejte nabídky, nastavte si pojistku s ohledem na rizika a parametry těhotenství, a zvažte doplňky jako PRO ŽENY. I v případě rizikového těhotenství některé pojišťovny plnění poskytují, ale vždy ověřte aktuální výluky a podmínky. Srovnání a poradenství od specialistů může pomoci najít vyvážené řešení bez zbytečných nákladů.
tags: #alianz #pripojisteni #zeny #a #tehotenstvi